前払金と前払費用は名前が似ていますが、生まれる場面がまったく違います。前払金は商品の手付金で、商品を受け取った時点で消えます。前払費用は、保険料や家賃のように期間で提供されるサービスのうち、決算日にまだ期間が来ていない分を決算整理で切り分けたものです。受け取る側の前受金・前受収益も同じ関係です。この記事では、4科目を2つの質問で判定する表、仕訳の比較、再振替仕訳の要否までを検算つきで整理します。
この記事の内容を動画で解説しています(簿記3級 #19・8:12)
 8:12【簿記3級 #19】未収入金・未払金と前払金・前受金|似た科目の区別商品以外の後払いは 未収入金・未払金 / 手付金を払ったら 前払金(資産)、受け取ったら 前受金(負債)▶ YouTubeで見る
前払金と前払費用の違いとは?2つの質問で4科目が決まる
4科目は「何の代金か」と「払ったか・受け取ったか」の2つの質問で決まります。1つめの質問で「〜金」か「〜費用・〜収益」かが決まり、2つめの質問で「前払」か「前受」かが決まります。
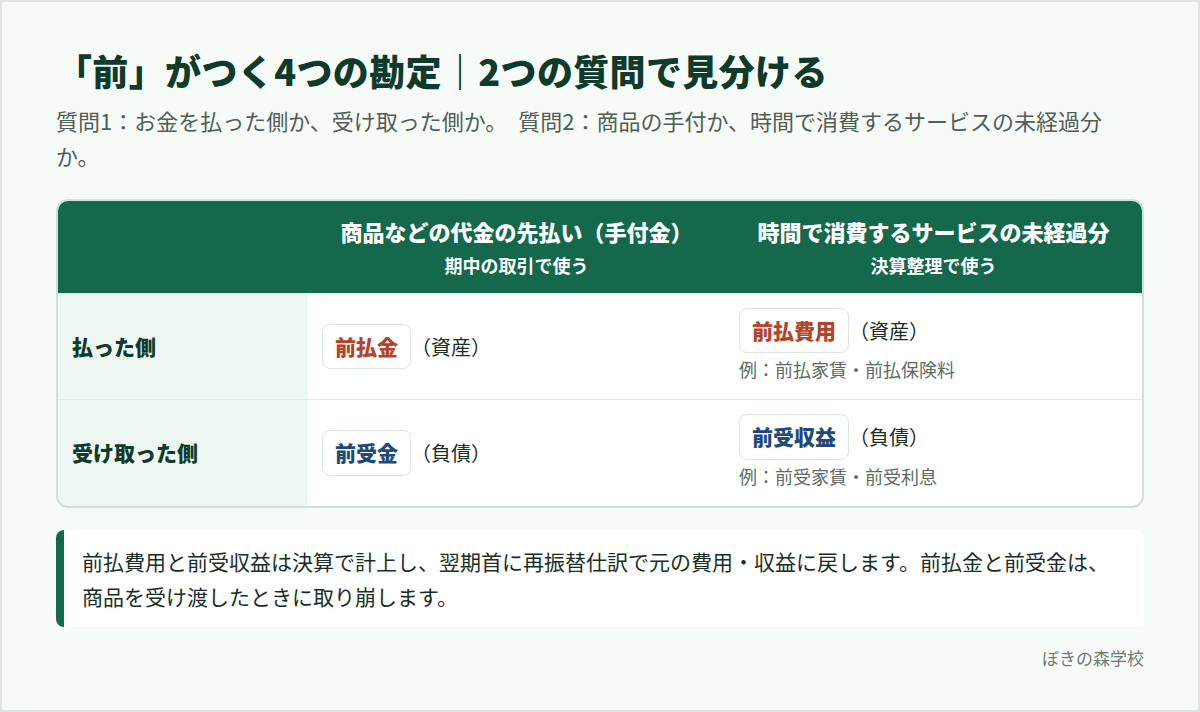
| 何の代金か | 払った側(資産) | 受け取った側(負債) |
|---|---|---|
| 商品の手付金・内金(商品を受け渡す前) | 前払金 | 前受金 |
| 保険料・家賃・地代・利息などのうち、決算日にまだ期間が来ていない分 | 前払費用(前払保険料・前払家賃など) | 前受収益(前受地代・前受家賃など) |
判定の手順を質問の形にすると、次のようになります。
| 質問 | 答え | 決まる科目 |
|---|---|---|
| 1 何の代金か | 商品の代金の一部を、受け渡しの前にやり取りした | 前払金・前受金のグループ |
| 1 何の代金か | 期間で提供されるサービスの代金で、決算日に未経過分がある | 前払費用・前受収益のグループ |
| 2 お金の向きは | 払った | 前払金・前払費用(資産) |
| 2 お金の向きは | 受け取った | 前受金・前受収益(負債) |
「前払金は商品、前払費用はサービス」と覚えるだけでは、まだ半分です。前払費用は、サービスの代金を前もって払っただけでは生まれません。3級の問題では、決算日に翌期分が残っているときに、決算整理で初めて登場します。この「いつ生まれるか」が2つめの違いです。
ポイント
前払金・前受金は「商品の受け渡し」で消えます。前払費用・前受収益は「時間の経過」で費用・収益に変わります。
登場するタイミングが違う|期中の取引か、決算整理か
同じ「前払」でも、仕訳に出てくる時点と消え方が違います。表で並べると、4科目が2つのグループに分かれることがはっきりします。
| 比べる点 | 前払金・前受金 | 前払費用・前受収益 |
|---|---|---|
| 仕訳に登場する時点 | 期中、手付金をやり取りしたとき | 決算整理のとき |
| 支払時・受取時の科目 | 前払金・前受金 | 支払保険料・受取地代など(費用・収益) |
| 何によって消えるか | 商品の受け渡し(仕入・売上に振り替える) | 翌期首の再振替仕訳で元の科目に戻す |
| 金額の決め方 | やり取りした手付金の額 | 支払額(受取額)のうち未経過の月数分 |
3級の問題では、保険料や家賃を支払ったときは、いったん全額を費用(支払保険料・支払家賃)で記帳する形が基本です。決算日に、翌期分を費用から取り除いて前払費用にします。支払った時点で「前払費用」と書くわけではない点に注意しましょう。
前払費用(前受収益)の金額 = 支払額(受取額)× 未経過の月数 ÷ 契約期間の月数
同じ「前払い」を仕訳で比べる|商品の手付金と保険料
会計期間は4月1日〜3月31日とします。数字はすべて編集部が作成したものです。まず、商品の手付金です。
例1:2月10日 商品240,000円を注文し、手付金50,000円を普通預金から支払った(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 前払金 | 50,000 | 普通預金 | 50,000 |
例2:2月28日 例1の商品を受け取り、手付金を差し引いた残額は掛けとした(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 240,000 | 前払金 | 50,000 |
| 買掛金 | 190,000 | ||
前払金は、商品を受け取った時点で仕入に振り替えて消えます。貸方は50,000+190,000=240,000円で、仕入の金額と一致します。決算日までに商品を受け取っていなければ、前払金はそのまま資産として貸借対照表に残り、決算整理の仕訳はありません。
次に、保険料の前払いです。
例3:12月1日 1年分の火災保険料36,000円を普通預金から支払った(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 支払保険料 | 36,000 | 普通預金 | 36,000 |
例4:3月31日(決算) 例3の保険料のうち、翌期分を前払処理する(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 前払保険料 | 24,000 | 支払保険料 | 24,000 |
保険期間は12月1日から翌年11月30日までの12か月です。当期に属するのは12月〜3月の4か月で、4月〜11月の8か月はまだ期間が来ていません。36,000×8÷12=24,000円を前払保険料(資産)にします。当期の費用は36,000−24,000=12,000円で、4か月分の36,000×4÷12=12,000円と一致します。
例5:4月1日(翌期首) 再振替仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 支払保険料 | 24,000 | 前払保険料 | 24,000 |
翌期首に元の科目へ戻すと、翌期の4月〜11月に対応する24,000円が翌期の費用になります。2つの流れを並べると、違いが一目でわかります。
| 場面 | 商品の手付金(前払金) | 保険料の前払い(前払保険料) |
|---|---|---|
| お金を払ったとき | 前払金/普通預金 | 支払保険料/普通預金 |
| 決算日 | 仕訳なし | 前払保険料/支払保険料(未経過分) |
| その後 | 商品を受け取ったら 仕入/前払金 | 翌期首に 支払保険料/前払保険料 |
受け取る側も同じ考え方|前受金と前受収益
受け取る側は、前払金が前受金に、前払費用が前受収益に置き換わるだけです。どちらも負債です。まだ商品やサービスを渡していないのにお金だけ先に受け取っているので、渡す義務が残っていると考えます。
例6:商品の注文を受け、手付金30,000円を現金で受け取った(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 30,000 | 前受金 | 30,000 |
例7:例6の商品120,000円を引き渡し、手付金を差し引いた残額は掛けとした(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 前受金 | 30,000 | 売上 | 120,000 |
| 売掛金 | 90,000 | ||
売上は商品を引き渡した時点で120,000円を計上し、手付金30,000円を前受金から振り替えます。借方は30,000+90,000=120,000円です。
例8:2月1日 土地を貸しており、2月〜7月の6か月分の地代90,000円が普通預金に入金された(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 90,000 | 受取地代 | 90,000 |
例9:3月31日(決算) 例8の地代のうち、翌期分を前受処理する(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 受取地代 | 60,000 | 前受地代 | 60,000 |
当期分は2月・3月の2か月、翌期分は4月〜7月の4か月です。90,000×4÷6=60,000円を前受地代(負債)にします。当期の収益は90,000−60,000=30,000円です。翌期首には「前受地代60,000/受取地代60,000」の再振替仕訳をして、翌期の収益に戻します。
再振替仕訳が要るのはどっち?
再振替仕訳は、決算整理で切り分けた金額を、翌期首に元の費用・収益の科目へ戻す仕訳です。必要なのは前払費用・前受収益で、前払金・前受金には要りません。
| 科目 | 決算整理 | 翌期首の再振替 | 理由 |
|---|---|---|---|
| 前払金 | しない | 不要 | 商品を受け取ったときに仕入へ振り替えて消える |
| 前受金 | しない | 不要 | 商品を渡したときに売上へ振り替えて消える |
| 前払費用(前払保険料など) | 未経過分を費用から切り分ける | 必要 | 翌期に期間が来る分を、翌期の費用にするため |
| 前受収益(前受地代など) | 未経過分を収益から切り分ける | 必要 | 翌期に期間が来る分を、翌期の収益にするため |
迷ったら「決算整理で作った科目かどうか」を考えます。決算整理で作った前払費用・前受収益は、翌期首に元へ戻します。期中の取引で生まれた前払金・前受金は、商品の受け渡しで消えるので戻しません。
貸借対照表では、前払保険料や前払家賃はまとめて「前払費用」、前受地代や前受家賃は「前受収益」と表示します。前払金・前受金はそのままの名前です。表示科目の言い換えは財務諸表の作り方で一覧にしています。
よくある間違いと原因|「前払い」という言葉に引っぱられる
- 保険料や家賃を前払いしたときに前払金を使う:日常の「前に払った」という言葉で判断するのが原因です。前払金は商品の手付金に使う科目です。保険料は支払時に支払保険料で記帳し、決算日に未経過分を前払保険料へ振り替えます。
- 手付金を受け取った時点で売上にする:お金が入ってきたので売上と考えてしまうのが原因です。売上は商品を渡した時点で計上します。それまでは前受金です。
- 前払金まで翌期首に再振替する:「前払と付く科目は翌期首に戻す」と覚えているのが原因です。再振替は、決算整理で作った前払費用・前受収益だけです。
- 未経過の月数を数え間違える:支払った月を当期に入れるか迷うのが原因です。契約の開始月から決算月までを当期分として数え、残りを翌期分にします。例3なら12月・1月・2月・3月の4か月が当期分です。
4つめの月数は、当期分と翌期分を両方計算して、合計が支払額に戻るかで検算できます。例3なら12,000+24,000=36,000円です。
練習問題で確認する(引っかけ1問を含む)
練習問題1
次の場面で使う勘定科目を答えなさい(会計期間は4月1日〜3月31日)。
ア 商品を注文し、手付金を現金で支払った。
イ 決算日に、12月に支払った1年分の保険料のうち翌期分を処理する。
ウ 商品の注文を受け、内金を受け取った。
エ 決算日に、受け取った家賃のうち翌期分を処理する。
オ 事務所の家賃6か月分を普通預金から支払った(支払時の仕訳の借方科目)。
練習問題1の解答と解説を見る
ア 前払金、イ 前払保険料(前払費用)、ウ 前受金、エ 前受家賃(前受収益)、オ 支払家賃です。
オが引っかけです。家賃を前もって払っても、支払時は支払家賃で記帳します。前払家賃が出てくるのは、決算日に翌期分が残っているときの決算整理です。
練習問題2
商品300,000円を注文し、手付金60,000円を現金で支払っていた。本日、この商品を受け取り、手付金を差し引いた残額は掛けとした。なお、引取運賃5,000円を現金で支払った。商品を受け取ったときの仕訳を答えなさい。
練習問題2の解答と解説を見る
練習問題2の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 305,000 | 前払金 | 60,000 |
| 買掛金 | 240,000 | ||
| 現金 | 5,000 | ||
引取運賃は仕入原価に含めるので、仕入は300,000+5,000=305,000円です。買掛金は300,000−60,000=240,000円です。貸方は60,000+240,000+5,000=305,000円で、借方と一致します。
練習問題3
会計期間は4月1日〜3月31日である。9月1日に、9月から翌年8月までの1年分の家賃240,000円を普通預金から支払い、支払家賃で処理している。決算整理仕訳と、翌期首の再振替仕訳を答えなさい。
練習問題3の解答と解説を見る
決算整理仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 前払家賃 | 100,000 | 支払家賃 | 100,000 |
翌期首の再振替仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 支払家賃 | 100,000 | 前払家賃 | 100,000 |
翌期分は4月〜8月の5か月なので、240,000×5÷12=100,000円です。当期分は9月〜3月の7か月で、240,000×7÷12=140,000円です。合計140,000+100,000=240,000円で、支払額と一致します。
まとめ
- 質問1「何の代金か」:商品の手付金なら前払金・前受金、サービスの未経過分なら前払費用・前受収益
- 質問2「払ったか・受け取ったか」:払ったら資産(前払)、受け取ったら負債(前受)
- 前払金・前受金は期中の取引で生まれ、商品の受け渡しで仕入・売上に振り替えて消える
- 前払費用・前受収益は決算整理で生まれ、翌期首に再振替仕訳で元の科目へ戻す
- 金額は「支払額×未経過の月数÷契約期間の月数」。当期分と足して支払額に戻るかで検算する
次の一歩として、簿記3級の無料講義 全50本の一覧で、前払金・前受金の講義と経過勘定の講義を続けて見ておくと、期中の仕訳と決算整理がつながります。未払費用・未収収益を含めた4つの経過勘定は経過勘定の覚え方、決算整理の全体は簿記3級の決算整理仕訳、代金の後払いの科目は売掛金と未収入金の違いで整理しています。
動画で学ぶ|前払金・前受金と経過勘定の講義
この記事の講義(簿記3級 #19・8:12)
8:12【簿記3級 #19】未収入金・未払金と前払金・前受金|似た科目の区別商品以外の後払いは 未収入金・未払金 / 手付金を払ったら 前払金(資産)、受け取ったら 前受金(負債) / 商品を引き渡した時点で売上・仕入に振り替える / 4つの科目を1枚の表で整理▶ YouTubeで見るあわせて見たい動画
よくある質問
前払金と前払費用の違いを一言でいうと何ですか?
前払金は商品の手付金、前払費用は保険料や家賃などのうち決算日にまだ期間が来ていない分です。前払金は期中の取引で生まれて商品の受け渡しで消え、前払費用は決算整理で生まれて翌期首に再振替します。
前受金と前受収益はどう違いますか?
前受金は、商品を渡す前に受け取った手付金です。前受収益は、地代や家賃などを先に受け取ったうち、決算日にまだ期間が来ていない分を決算整理で収益から切り分けたものです。どちらも負債ですが、再振替仕訳が要るのは前受収益だけです。
家賃を前払いしたときは前払金を使いますか?
使いません。3級では、支払時に支払家賃で記帳し、決算日に翌期分があれば前払家賃(前払費用)に振り替えます。2027年度適用の出題区分表でも、3級では不動産の賃借は支払家賃・支払地代で処理する賃貸借処理のままとされています。
前払保険料と前払費用はどちらの科目名を使えばいいですか?
問題文で指定された科目を使います。日商簿記の勘定科目表では、前払保険料のように内容を表す科目が標準で、「前払費用」も採点上許容される名称として示されています。貸借対照表では、まとめて「前払費用」と表示します。
前払金と仮払金の違いは何ですか?
前払金は、内容と金額が決まっている商品代金の一部を先に払ったものです。仮払金は、出張旅費の概算払いのように内容や金額がまだ確定していない支払いを一時的に記録するものです。仮払金の処理は仮払金・仮受金の仕訳で解説しています。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。