
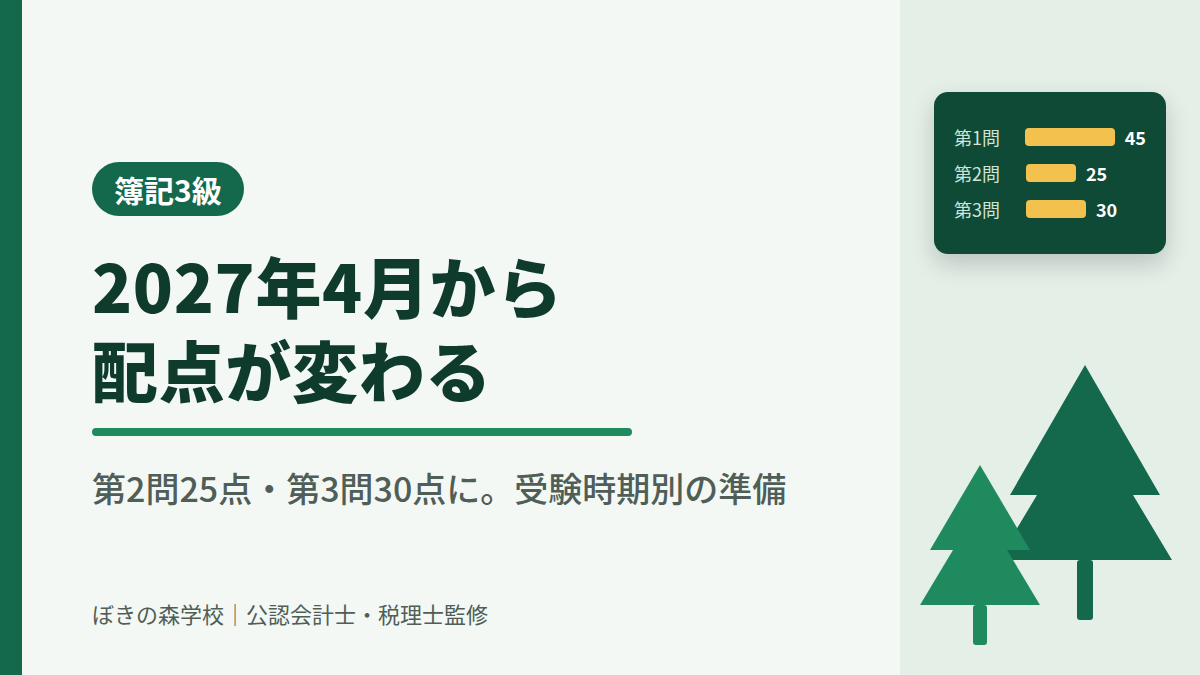
日本商工会議所は2026年9月25日、日商簿記3級の大問ごとの配点を2027年4月1日以降の試験から「第1問45点・第2問25点・第3問30点」にすると発表しました。合格基準の70点と、試験時間60分は変わりません。2027年3月31日までに受ける試験(2026年11月15日の第174回、2027年2月28日の第175回の統一試験、同じ期間のネット試験)は、これまでの配点のままです。
この記事では、何が変わるのかを新旧の表で確認し、受験する時期ごとに何を準備すればよいか、第2問の比重が上がることで勉強の配分をどう変えるかを、具体的な点数の計算で整理します。
この記事の結論
2027年3月までに受ける人は、今の勉強をそのまま続けて大丈夫です。2027年4月以降に受ける人は、配点に加えて出題区分表も変わるため、2027年度対応の教材で、第2問の練習量を少し増やすのが目安になります。
何が変わる?配点の新旧を1枚で比べる
変わるのは第2問と第3問の配点で、第2問が5点増え、第3問が5点減ります。第1問の45点と合計100点は同じです。
| 大問 | 主な出題(これまでの傾向) | 2027年3月まで | 2027年4月から |
|---|---|---|---|
| 第1問 | 仕訳(これまでは15問) | 45点 | 45点(変更なし) |
| 第2問 | 勘定記入・補助簿・伝票・語句の穴埋めなど | 20点 | 25点(5点増) |
| 第3問 | 精算表・財務諸表・決算整理後残高試算表の作成 | 35点 | 30点(5点減) |
| 合計・合格基準 | - | 100点・70点以上 | 100点・70点以上 |
注意したいのは「2027年3月まで」の列です。これまで日本商工会議所は、試験概要で大問ごとの配点を示していませんでした。表の45点・20点・35点は、実際の出題や資格学校の分析で一般的とされてきた構成で、公式に公表された数字ではありません。今回の発表で、2027年4月以降の配点がはじめて公式に示されたことになります。
発表は3級だけが対象です。1級・2級・簿記初級・原価計算初級の配点と出題形式は変わらないと明記されています。原文は日本商工会議所のお知らせ「2027年度以降の日商簿記3級試験問題の配点について」で確認できます。
いつから?受験する時期で分かれる準備
新しい配点が使われるのは、2027年4月1日以降に行われる試験です。ネット試験・統一試験・団体試験のすべてが対象で、境目は受験する日です。申込んだ日ではない点に注意してください。
| 受験する時期 | 配点 | 出題区分表 | やること |
|---|---|---|---|
| 2026年10月〜2027年3月(第174回・第175回、この期間のネット試験) | これまでどおり | 現行版(2022年度適用) | 今の教材のまま。手形・小切手も出題範囲 |
| 2027年4月以降 | 45点・25点・30点 | 2027年度適用版 | 2027年度対応の教材に切り替える。第2問の演習を増やす |
| 3月に受けて不合格、4月以降に再受験 | 再受験から新配点 | 2027年度適用版 | 手形・小切手が範囲外になり、定率法などが加わる点を確認する |
いちばん迷いやすいのが3段目です。3月のネット試験に落ちて4月に受け直すと、配点だけでなく出題範囲も変わります。1か月の間に覚える論点が入れ替わるので、3月の時点で受け直しの時期を決めておくと、教材を二重に買わずに済みます。
第2問が25点になると、合格点の取り方はどう変わる?
配点が変わっても、大問ごとの正答率が同じなら合計点は変わりません。差が出るのは、得意・不得意がはっきりしている人です。第1問で13問(39点)取れた人を例に、第2問と第3問の出来ごとに合計点を計算しました。
| パターン(第1問は39点) | 第2問・第3問の正答率 | これまでの配点 | 2027年4月からの配点 |
|---|---|---|---|
| A どちらも同じくらい | 60%・60% | 39+12+21=72点 | 39+15+18=72点 |
| B 第3問が得意 | 40%・80% | 39+8+28=75点 | 39+10+24=73点 |
| C 第2問が得意 | 80%・40% | 39+16+14=69点(不合格) | 39+20+12=71点(合格) |
パターンCのように、第3問で崩れても第2問で取り切れば合格ラインに届きやすくなります。反対にパターンBは、同じ出来でも余裕が2点減ります。第3問の決算の練習だけに時間をかけ、第2問を後回しにする勉強の仕方は、これまでより不利になると考えておくとよいでしょう(ここまでは編集部の計算で、日本商工会議所の説明ではありません)。
第2問で点を落とさないための練習
第2問は、形式ごとに「何を書かせたいか」が決まっています。これまでの出題でよく見る形式と、練習のしかたを表にしました。
| 形式 | つまずく点 | 練習のしかた |
|---|---|---|
| 勘定記入 | 日付・相手科目・前期繰越と次期繰越の位置 | 仕訳を書いてから転記し、借方と貸方の合計が一致するかを毎回確かめる |
| 補助簿の選択 | 1つの取引で記入する帳簿がいくつあるか | 取引を仕訳にし、出てきた勘定科目ごとに対応する帳簿を書き出す |
| 商品有高帳 | 先入先出法と移動平均法の単価の決め方 | 同じ取引で両方の方法を作り、払出単価の違いを比べる(商品有高帳の書き方) |
| 伝票・仕訳日計表 | 一部現金取引をどう分けて起票するか | 取引を分解する方法と擬制する方法の両方で起票する(3伝票制と仕訳日計表) |
| 語句の穴埋め | 用語は知っていても意味を説明できない | 主要な用語を「〜のための〜」と一文で言えるようにしておく |
60分の時間配分の目安
時間は配点に合わせて少しだけ動かします。目安は、第1問15〜18分、第2問12〜15分、第3問20〜23分、見直し5分です。第2問は5点増えるので、これまでより2〜3分多く使う前提で練習しておくと、本番で慌てません。
配点と同時に変わる出題範囲も押さえる
2027年度の試験には、配点とは別に、改定された出題区分表が使われます。3級に関係する主な変更は次のとおりです。
- 紙の手形・小切手が出題範囲から外れる(電子記録債権・債務は引き続き出題される)
- 減価償却の定率法が、基本的な仕組みに限って3級の範囲に入る(2026年度までは2級の範囲)
- 商品売買で、販売のつど売上原価勘定に振り替える方法(売上原価対立法)が3級の範囲に入る
変更点の全体は2027年度の出題区分表改定のまとめで整理しています。定率法の計算は減価償却の計算(定額法・定率法・月割)、売上原価対立法は三分法と売上原価対立法の違いで確認できます。
よくある勘違い
| 勘違い | なぜそう思いやすいか | 実際 |
|---|---|---|
| 2026年度中の試験から新しい配点になる | 「2027年度」という言葉だけを見ている | 2027年4月1日以降に受ける試験から。11月・2月の統一試験は対象外 |
| 合格点も下がる・上がる | 配点の変更と合格基準を混同している | 合格は70点以上のまま |
| 2級の配点も変わる | 改定がまとめて報じられている | 今回の配点変更は3級だけ |
| 第3問はもう重要ではない | 5点減ったことだけが目に入る | 30点は依然として大きく、第1問に次ぐ配点 |
まとめ
- 2027年4月1日以降の3級は、第1問45点・第2問25点・第3問30点。合格は70点以上のまま
- 2027年3月31日までに受ける試験は、これまでの配点と現行の出題区分表
- 正答率が同じなら合計点は同じ。第2問が苦手な人ほど影響が大きい
- 4月以降に受けるなら、2027年度対応の教材で第2問の演習を増やす
次の一歩として、受験日を決めてから勉強時間を逆算しておきましょう。目安は簿記3級の独学の勉強時間とスケジュール、試験日の選び方は簿記3級の試験日と申込方法にまとめています。大問ごとの解き方は簿記3級の大問別の解き方で確認できます。
よくある質問
2026年11月15日の第174回は新しい配点で出題されますか?
いいえ。新しい配点は2027年4月1日以降に行われる試験からです。第174回と、2027年2月28日の第175回の統一試験は、これまでの配点と現行の出題区分表で行われます。
ネット試験も配点が変わりますか?
はい。発表では、ネット試験・統一試験・団体試験のすべてが対象とされています。ネット試験も、2027年4月1日以降に受験する回から新しい配点です。
2級や初級の配点も変わりますか?
変わりません。日本商工会議所の発表は3級のみが対象で、1級・2級・簿記初級・原価計算初級の配点と出題形式に変更はないと明記されています。
今持っているテキストは使えますか?
2027年3月31日までに受けるなら、現行の出題区分表に対応したテキストで問題ありません。2027年4月以降に受けるなら、手形・小切手が範囲外になり定率法などが加わるため、2027年度に対応した版を使うのが安全です。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月30日(配点は 日本商工会議所のお知らせ、出題範囲は 出題区分表のページ でご確認ください)
記事中の点数のパターンは、配点の違いを説明するために編集部が計算したものです。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。

コメント