商品売買の仕訳で「仕入と繰越商品はどう使い分けるのか」と手が止まったら、三分法の約束を先に押さえましょう。三分法は、仕入れたら仕入(原価)、売ったら売上(売価)と書くだけで、売れた商品の原価は期中には記録しません。繰越商品を使うのは決算のときだけです。
この記事では、期中の仕訳の型、同じ取引を売上原価対立法・分記法で書いた比較表、返品と諸掛りの処理を、検算した仕訳と練習問題で確認します。2027年度から3級に加わる売上原価対立法との違いも整理します。
この記事の内容を動画で解説しています(簿記3級 #05・8:38)
 8:38【簿記3級 #05】商品売買の基本(3分法)|仕入・売上・繰越商品3分法は「仕入(費用)」「売上(収益)」「繰越商品(資産)」の3科目 / 仕入時・売上時の仕訳はシンプル。原価は期中では動かさない▶ YouTubeで見る
三分法とは?仕入・売上・繰越商品の3つで記録する方法
三分法とは、商品売買を「仕入」「売上」「繰越商品」の3つの勘定に分けて記録する方法です。3級の商品売買の仕訳は、この三分法が基本になります。まず3つの勘定の役割を表で確認します。
| 勘定 | 5要素 | 使う場面 | 記録する金額 |
|---|---|---|---|
| 仕入 | 費用 | 商品を仕入れたとき | 原価(仕入代金+当社負担の引取運賃など) |
| 売上 | 収益 | 商品を売ったとき | 売価(相手に請求する金額) |
| 繰越商品 | 資産 | 決算のとき(期首と期末の在庫の振替) | 原価 |
いちばん大事なのは、売ったときに原価を記録しないことです。原価700円の商品を1,000円で売っても、販売時の仕訳は売上1,000円だけで、原価700円はどこにも書きません。売れた商品の原価(売上原価)は、決算で「期首の在庫+当期の仕入−期末の在庫」とまとめて計算します。
期中に繰越商品が動かないので、決算整理前の残高試算表に載っている繰越商品は、期首の在庫の金額のままです。第3問で決算整理の数字を拾うときに、この点が効いてきます。講義#05でも、最初にこの3科目の役割を整理しています。
ポイント
三分法の期中の仕訳は「仕入れたら仕入」「売ったら売上」の2つだけです。繰越商品は決算まで動かしません。
期中の仕訳|代金の受け払い方で相手科目が決まる
仕入・売上の側は毎回同じ書き方で、変わるのは代金の受け払いを表す相手科目だけです。基本の3例を見ます。
例1:商品150,000円を仕入れ、代金は掛けとした(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 150,000 | 買掛金 | 150,000 |
例2:商品210,000円を売り上げ、代金は掛けとした(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 売掛金 | 210,000 | 売上 | 210,000 |
例3:商品80,000円を仕入れ、20,000円は現金で支払い、残額は掛けとした(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 80,000 | 現金 | 20,000 |
| 買掛金 | 60,000 | ||
例3のように代金の払い方が2つに分かれても、仕入は80,000円の1行にまとめ、貸方を2行に分けます。借方80,000円=貸方20,000円+60,000円で一致しています。代金の受け払いと相手科目の対応は、次の表のとおりです。
| 代金の受け払い | 仕入れたとき(貸方) | 売ったとき(借方) |
|---|---|---|
| その場で現金 | 現金 | 現金 |
| 普通預金・当座預金の口座 | 普通預金・当座預金 | 普通預金・当座預金 |
| 後日まとめて支払う・受け取る(掛け) | 買掛金 | 売掛金 |
| 先に払った・受け取った手付金をあてる | 前払金 | 前受金 |
| クレジットカード払いで売る | ― | クレジット売掛金 |
手付金の流れは前払金と前払費用の違い、クレジット売掛金と手数料の処理は売掛金と未収入金の違い(クレジット売掛金も)で詳しく扱っています。なお、2027年度適用の出題区分表では、クレジット売掛金に「キャッシュレス決済を含む」ことが明記されます。
三分法・売上原価対立法・分記法を同じ取引で比べる
商品売買の記録方法は三分法だけではありません。同じ取引を、売上原価対立法(販売のつど売上原価勘定に振り替える方法)と分記法でも書いて、違いを並べます。数字はすべて編集部が作成したものです。
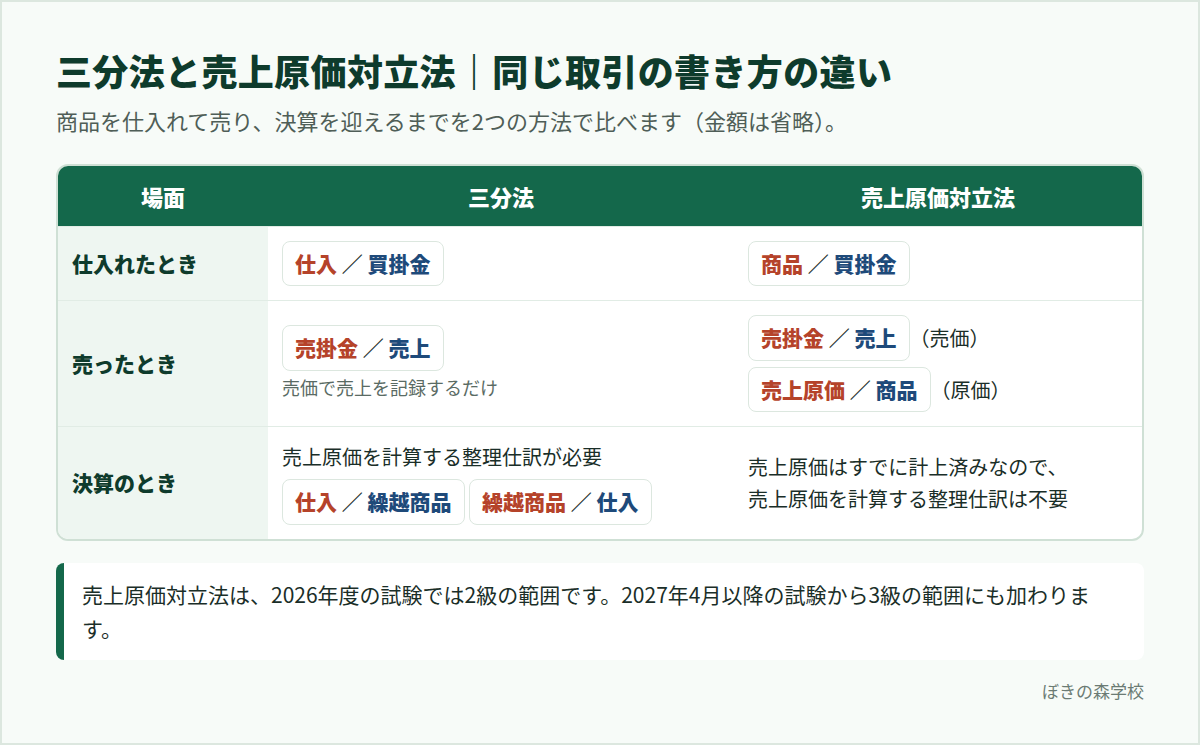
設例
(1) 商品100個を@600円で仕入れ、代金は掛けとした。
(2) (1)の商品のうち70個を@900円で売り上げ、代金は掛けとした。
(3) 決算日。売れ残りは30個(原価@600円)で、期首の在庫はなかった。
| 場面 | 三分法 | 売上原価対立法 | 分記法 |
|---|---|---|---|
| (1) 仕入れ | 仕入 60,000/買掛金 60,000 | 商品 60,000/買掛金 60,000 | 商品 60,000/買掛金 60,000 |
| (2) 販売 | 売掛金 63,000/売上 63,000 | 売掛金 63,000/売上 63,000 売上原価 42,000/商品 42,000 | 売掛金 63,000/商品 42,000・商品売買益 21,000 |
| (3) 決算 | 繰越商品 18,000/仕入 18,000 | 売上原価の計算は不要 | 売上原価の計算は不要 |
| 原価を記録する時点 | 決算でまとめて | 販売のつど | 販売のつど |
| 帳簿に残る売上高 | 63,000(売価の総額) | 63,000(売価の総額) | 残らない(利益21,000だけ) |
(2)の原価は70個×@600円=42,000円、(3)の期末在庫は30個×@600円=18,000円です。決算後の金額を比べると、三分法の仕入勘定は60,000−18,000=42,000円、売上原価対立法の売上原価勘定も42,000円です。分記法の商品売買益は63,000−42,000=21,000円です。どの方法でも売上総利益は21,000円で、違うのは「原価をいつ記録するか」だけです。
(3)で三分法の決算の仕訳が1行だけなのは、期首の在庫がないためです。期首の在庫がある場合は「仕入/繰越商品」の行も加わります。この2行の意味は売上原価の計算(しーくりくりしー)で詳しく解説しています。講義#07でも、三分法との仕訳の違いを並べて比較しています。
なぜ三分法は売ったときに原価を書かないのか?
多くの種類の商品を扱う店では、売れるたびに1つずつ原価を調べて記録するのは手間がかかります。三分法は、期中は売価だけを記録し、原価は決算で在庫を数えてまとめて出すことで、その手間を省く方法です。反対に、商品ごとの原価を販売のたびに把握できる仕組みがあれば、売上原価対立法のほうが期中の利益をつかみやすくなります。どちらが優れているかではなく、原価を把握するタイミングの違いと考えてください。
2027年度から、売上原価対立法も3級の範囲に
日本商工会議所の出題区分表の改定により、「販売のつど売上原価勘定に振り替える方法」(売上原価対立法)は2級から3級へ移ります。適用は2027年4月1日以降に行われる試験からです。2026年度(2027年3月31日まで)の試験は、現行の区分表で行われます。そのため第174回(2026年11月15日)・第175回(2027年2月28日)の3級では、売上原価対立法は2級の論点です。
| 受験する時期 | 3級での売上原価対立法の扱い |
|---|---|
| 2026年度(2027年3月31日までの試験。第174回・第175回を含む) | 3級の範囲外(2級の論点)。3級の商品売買は三分法で答える |
| 2027年度(2027年4月1日以降の試験) | 3級の範囲に入る。移行論点は入門・基礎の段階に配慮した出題とされる |
2027年度に3級を受ける人は、三分法と売上原価対立法の両方で仕訳を書けるようにしておくと安心です。改定の全体像は2027年度の出題区分表改定のまとめで整理しています。一次情報は日本商工会議所の出題区分表のページで確認できます。
返品の仕訳|元の仕訳を逆向きにして取り消す
品違いなどで仕入れた商品を返すことを仕入戻し、売った商品が返されることを売上戻りといいます。どちらも、元の仕訳を逆向きに書いて取り消します。「返品」という勘定科目は使いません。上の設例の続きで確認します。
例4:設例(1)の商品のうち5個(@600円)を品違いのため返品し、掛け代金から差し引いた(三分法/単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 3,000 | 仕入 | 3,000 |
例5:設例(2)で売った商品のうち4個(売価@900円)が品違いで返品され、掛け代金から差し引いた(三分法/単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 売上 | 3,600 | 売掛金 | 3,600 |
例5を売上原価対立法で書く場合は、売上を取り消すだけでは足りません。販売時に「売上原価/商品」を書いているので、戻ってきた4個の原価(4個×@600円=2,400円)も逆向きの仕訳で元に戻します。
例6:例5を売上原価対立法で処理する場合(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 売上 | 3,600 | 売掛金 | 3,600 |
| 商品 | 2,400 | 売上原価 | 2,400 |
品質不良などを理由に代金を減額する値引きも、仕訳の向きは返品と同じです。違いは商品が戻らない点で、金額だけを減らします。
諸掛りの仕訳|仕入側は原価に含め、売上側は発送費
諸掛り(しょがかり)とは、商品の売買にともなって発生する運賃や保険料などの付随費用です。処理は「仕入側か売上側か」と「だれが負担するか」の2つで決まります。
| 場面 | 負担する人 | 処理 | 理由 |
|---|---|---|---|
| 仕入(引取運賃など) | 当社 | 仕入に含める | 商品を手に入れるためにかかった原価だから |
| 仕入(引取運賃など) | 仕入先(当社が立替払い) | 立替金にする、または買掛金から差し引く | 本来は仕入先が払う費用だから |
| 売上(発送運賃など) | 当社(相手に請求しない) | 発送費 | 商品を売るためにかかった費用だから |
| 売上(発送運賃など) | 送料を相手に請求する | 送料込みの金額で売上とし、支払った送料は発送費 | 送料分も商品代金と一緒に受け取るから |
例7:商品84,000円を掛けで仕入れ、引取運賃1,200円(当社負担)は現金で支払った(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 85,200 | 買掛金 | 84,000 |
| 現金 | 1,200 | ||
例8:商品130,000円を売り上げ、送料1,800円を加えた合計額を掛けとした。送料は配送業者に現金で支払った(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 売掛金 | 131,800 | 売上 | 131,800 |
| 発送費 | 1,800 | 現金 | 1,800 |
例7で仕入が85,200円になるのは、引取運賃も商品の原価の一部だからです。商品ごとの在庫を管理する帳簿でも、受入単価は運賃込みで計算します(商品有高帳の書き方)。例8は、送料を相手に請求しても配送費を払うのは当社なので、売上に含めた送料とは別に発送費を計上します。講義#06では、運賃を当社と相手のどちらが負担するかで科目が変わる点を扱っています。
三分法の仕訳でよくある間違い5つと、つまずく理由
- 売ったときに繰越商品を減らす:「商品が出ていったのだから資産を減らす」と考えてしまうためです。三分法では期中に繰越商品を動かしません。販売のつど資産の商品を減らすのは、売上原価対立法と分記法です。
- 売上を原価の金額で書く:分記法で「商品」を原価で減らす形と混ざるためです。三分法の売上は、相手に請求する売価で記録します。
- 仕入の引取運賃を発送費にする:「運賃=発送費」と覚えているためです。発送費は売上側の運賃で、当社負担の仕入側の運賃は仕入に含めます。
- 送料を請求したのに売上から外す:送料を相手のために立て替えたお金だと考えるためです。送料を請求するときは送料込みで売上にし、支払った送料は発送費にします。
- 売上原価対立法の返品で原価を戻し忘れる:売上を取り消した時点で終わったと思うためです。「商品/売上原価」の行も必ずセットで書きます。
仕訳の型を手で覚えたい人は、簿記3級の仕訳問題20問で商品売買以外の論点もまとめて練習できます。
練習問題|三分法と売上原価対立法を書き分ける
練習問題1
商品240,000円を仕入れ、代金のうち40,000円は注文時に支払っていた手付金と相殺し、残額は掛けとした。なお、引取運賃3,000円(当社負担)は現金で支払った。三分法で仕訳しなさい。
練習問題1の解答と解説を見る
練習問題1の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 243,000 | 前払金 | 40,000 |
| 買掛金 | 200,000 | ||
| 現金 | 3,000 | ||
仕入は商品代金240,000円に引取運賃3,000円を足した243,000円です。手付金は支払ったときに前払金で処理しているので、貸方で前払金を減らします。残額は240,000−40,000=200,000円が買掛金です。借方243,000円=貸方40,000円+200,000円+3,000円で一致します。
練習問題2
原価48,000円の商品を72,000円で売り上げ、代金は掛けとした。販売のつど売上原価勘定に振り替える方法(売上原価対立法)で仕訳しなさい。
練習問題2の解答と解説を見る
練習問題2の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 売掛金 | 72,000 | 売上 | 72,000 |
| 売上原価 | 48,000 | 商品 | 48,000 |
売上は売価の72,000円、売上原価は原価の48,000円で記録します。三分法なら1行目(売掛金/売上)だけで終わり、原価は決算でまとめて計算します。この取引の売上総利益は72,000−48,000=24,000円です。
練習問題3
商品150,000円を売り上げ、送料2,500円を加えた合計額を掛けとした。送料は配送業者に現金で支払った。三分法で仕訳しなさい。
練習問題3の解答と解説を見る
練習問題3の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 売掛金 | 152,500 | 売上 | 152,500 |
| 発送費 | 2,500 | 現金 | 2,500 |
送料を相手に請求しているので、売上は150,000+2,500=152,500円です。実際に配送業者へ払った2,500円は発送費で、売上とは別に記録します。売上から送料を差し引いたり、立替金にしたりしないよう注意してください。
まとめ
- 三分法は仕入(費用)・売上(収益)・繰越商品(資産)の3勘定。期中は「仕入れたら仕入」「売ったら売上」だけを書く
- 仕入は原価、売上は売価で記録し、売れた商品の原価は決算でまとめて計算する
- 売上原価対立法は販売のつど「売上原価/商品」を書くので、決算で売上原価を計算しない。3級の範囲に入るのは2027年度から
- 返品は元の仕訳を逆向きに書く。売上原価対立法では原価の行も戻す
- 当社負担の仕入の運賃は仕入に含め、売上側の送料は発送費。送料を請求するなら送料込みで売上にする
次の一歩は、決算での売上原価の出し方です。売上原価の計算(しーくりくりしー)で、繰越商品を使う2行の仕訳の意味を確認してください。講義で流れをつかみたい人は、簿記3級の無料講義 全50本の一覧から商品売買の回(#05〜#09)を続けて見てください。仕入帳・商品有高帳までひと続きで理解できます。
動画で学ぶ|三分法と商品売買の講義
この記事の講義(簿記3級 #05・8:38)
8:38【簿記3級 #05】商品売買の基本(3分法)|仕入・売上・繰越商品3分法は「仕入(費用)」「売上(収益)」「繰越商品(資産)」の3科目 / 仕入時・売上時の仕訳はシンプル。原価は期中では動かさない / 掛け・現金・前払など、代金の払い方で相手科目が変わる / 期末に売上原価を計算する理由▶ YouTubeで見るあわせて見たい動画
よくある質問
三分法で繰越商品を使うのはいつですか?
決算のときだけです。期首の在庫を仕入勘定へ移し、期末の在庫を仕入勘定から繰越商品へ移す2行の仕訳で使います。期中の仕入れや販売の仕訳には出てきません。
三分法と売上原価対立法は、試験でどちらを使えばいいですか?
問題文に「販売のつど売上原価勘定に振り替える方法」などの指示があれば売上原価対立法、特に指示がなければ三分法で答えるのが基本です。3級で売上原価対立法が範囲に入るのは、2027年4月1日以降の試験からです。
引取運賃は仕入に含めるのですか?
当社が負担する引取運賃は仕入に含めます。仕入先が負担すべき運賃を当社が立て替えた場合は、立替金にするか、買掛金から差し引きます。
分記法と三分法の違いは何ですか?
分記法は販売のつど商品を原価で減らし、売価との差額を商品売買益にする方法です。三分法は売価で売上を記録し、原価は決算で計算します。売上高の総額が帳簿に残るのは三分法のほうです。
送料を相手に請求した場合、送料も売上に含めますか?
含めます。送料込みの金額で売上を計上し、配送業者に実際に支払った送料は発送費で処理します。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。