借方と貸方、どっちに書くかで毎回手が止まっていませんか。結論から言うと、借方は左、貸方は右という位置の名前にすぎず、「借りる・貸す」の意味は関係ありません。
左右を決めるのは、動いた勘定科目が資産・負債・純資産・収益・費用のどれに当たるかと、増えたか減ったかの2点だけです。この記事では、5要素の定位置の表と3つの質問で左右を決める手順を、例題9問と練習問題で身につけます。
この記事の内容を動画で解説しています(簿記3級 #02・8:41)
 8:41【簿記3級 #02】仕訳のルール|勘定科目と「増えたらどっち」勘定科目は取引を入れる「箱」。まず箱の名前を決める / 5要素のどれかを判定 → 増減を判定 → 左右が決まる▶ YouTubeで見る
借方・貸方とは?「借りる・貸す」の意味は忘れてよい
借方(かりかた)は仕訳や勘定の左側、貸方(かしかた)は右側を指す名前です。お金の貸し借りを記録していた時代の呼び名に由来するといわれますが、いまの簿記では単なる左右の名前として扱います。
言葉の意味で考えると、かえって間違えます。次の4つは、名前の印象と実際の左右が逆になる代表例です。
| 勘定科目 | 名前からの印象 | 実際に書く側(増えたとき) |
|---|---|---|
| 借入金 | 「借りた」から借方? | 負債の増加なので貸方(右) |
| 貸付金 | 「貸した」から貸方? | 資産の増加なので借方(左) |
| 支払利息 | 「支払った」から出ていく右? | 費用の発生なので借方(左) |
| 受取利息 | 「受け取った」から入ってくる左? | 収益の発生なので貸方(右) |
左右を決めているのは言葉ではなく、その科目が5つの要素のどれに当たるかです。この表の4科目も、要素さえわかれば迷いません。
ひらがなで覚える|「り」は左、「し」は右
借方と貸方のどちらが左かを取り違える人は、ひらがなの形で覚えます。「かりかた」の「り」は最後の画が左へはらうので左、「かしかた」の「し」は最後が右へはねるので右です。
ショート動画「借方と貸方、一生迷わない覚え方」でも同じ覚え方を紹介しています。試験中に迷ったら、問題用紙の余白にひらがなを書いて確かめれば十分です。
5要素の定位置|増えたら定位置、減ったら反対側
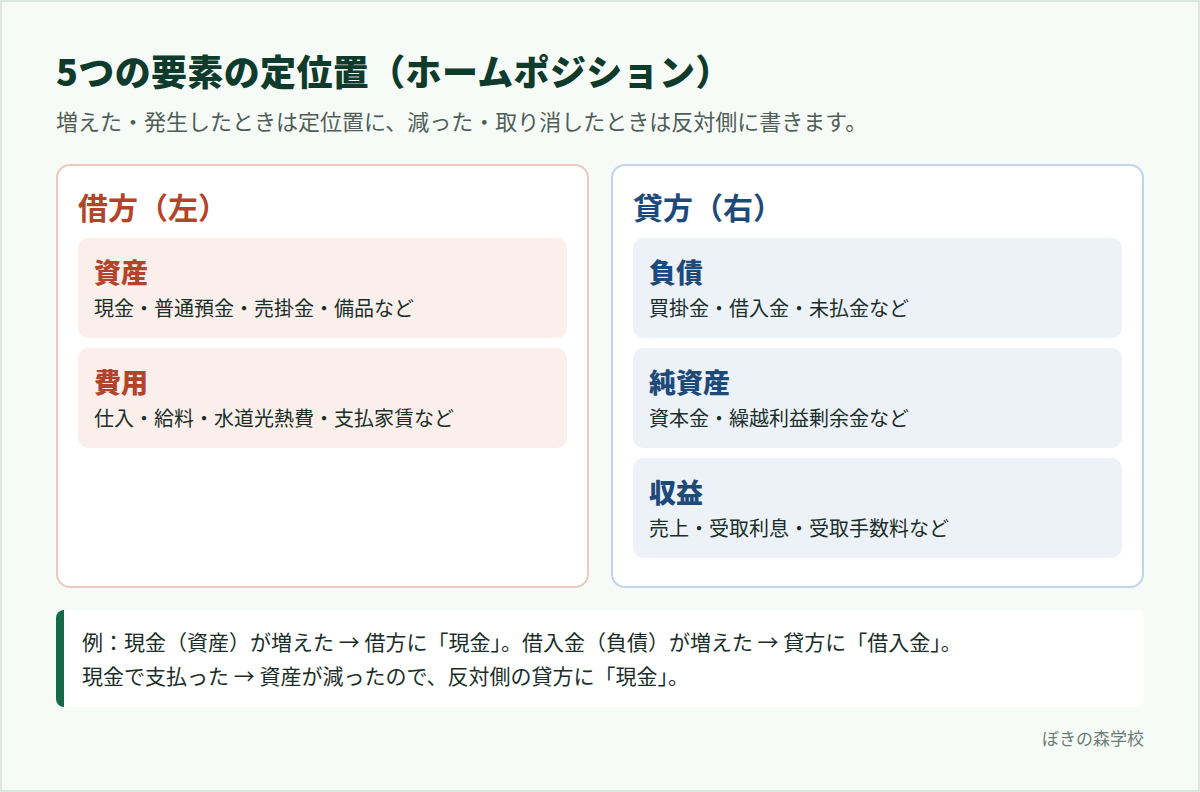
勘定科目(現金・売上など、取引を記録するときの項目名)は、資産・負債・純資産・収益・費用の5つのグループ(5要素)のどれかに入ります。それぞれに定位置(ホームポジション)があり、増えたら定位置の側、減ったら反対側に書きます。
| 要素 | 増えたとき(定位置) | 減ったとき | 主な勘定科目 |
|---|---|---|---|
| 資産 | 借方(左) | 貸方(右) | 現金、普通預金、売掛金、備品、貸付金 |
| 負債 | 貸方(右) | 借方(左) | 買掛金、借入金、未払金、前受金 |
| 純資産 | 貸方(右) | 借方(左) | 資本金、繰越利益剰余金 |
| 収益 | 貸方(右) | 借方(左) | 売上、受取利息、受取手数料 |
| 費用 | 借方(左) | 貸方(右) | 仕入、給料、支払家賃、水道光熱費 |
左が定位置なのは、資産と費用の2つだけです。「シとヒはヒダリ(資産と費用は左)」と覚えれば、残りの負債・純資産・収益は自動的に右になります。
定位置の理由は決算書の並びにある
定位置は、決算書で各要素が載る位置と同じです。貸借対照表は左に資産、右に負債と純資産を並べます。損益計算書は左に費用、右に収益を並べます。
| 決算書 | 左側 | 右側 |
|---|---|---|
| 貸借対照表 | 資産 | 負債・純資産 |
| 損益計算書 | 費用 | 収益 |
貸借対照表では「資産=負債+純資産」、利益が出た年の損益計算書では「費用+当期純利益=収益」で、左右の合計がそろいます。仕訳も、1つの取引を同じ金額で左右に分けて書くので、左右の合計が必ず一致します。
ポイント
増えたら定位置、減ったら反対側。定位置が左なのは資産と費用だけ。この2つを覚えれば、初めて見る勘定科目でも、どの要素かさえわかれば左右が決まります。
仕訳の左右は3つの質問で決まる
仕訳を書くときは、次の3つの質問に順に答えます。慣れるまでは、判定の表を小さく書いてから仕訳にすると迷いません。
- 何が動いた?(取引で増えたり減ったりした勘定科目を2つ以上見つける)
- それはどの要素?(資産・負債・純資産・収益・費用のどれか)
- 増えた?減った?(増えたら定位置、減ったら反対側)
最後に、借方の合計と貸方の合計が同じ金額かを確かめます。たとえば「店舗の家賃80,000円を普通預金口座から支払った」なら、判定は次のとおりです。
| 動いた勘定科目 | 要素 | 増えた・減った | 書く側 |
|---|---|---|---|
| 支払家賃 | 費用 | 増えた(発生) | 借方(左) |
| 普通預金 | 資産 | 減った | 貸方(右) |
判定の表から書いた仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 支払家賃 | 80,000 | 普通預金 | 80,000 |
「お金が出ていったら右」という覚え方は、現金や預金が動く取引にしか使えません。3つの質問なら、掛けで売り買いする取引のように、お金が動かない取引にも同じ手順で答えられます。
例題9問|3つの質問で左右を確かめる
よく出る形の取引を9問解きます。仕訳を見る前に、自分で判定してから確認してください。金額はすべて解説用に作ったものです。
資産・負債・純資産が動く取引(例題1〜4)
例題1:株式を発行し、1,000,000円の払込みを受けて普通預金とした(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 1,000,000 | 資本金 | 1,000,000 |
普通預金は資産が増えたので左、資本金は純資産が増えたので右です。
例題2:銀行から300,000円を借り入れ、普通預金口座に入金された(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 300,000 | 借入金 | 300,000 |
普通預金は資産の増加で左、借入金は負債の増加で右です。名前に「借」があっても右に書きます。
例題3:売掛金60,000円が普通預金口座に振り込まれた(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 60,000 | 売掛金 | 60,000 |
どちらも資産ですが、普通預金は増えたので左、売掛金は回収されて減ったので右です。
例題4:買掛金120,000円を普通預金口座から支払った(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 120,000 | 普通預金 | 120,000 |
買掛金は負債が減ったので、定位置(右)の反対側の左です。普通預金は資産の減少で右です。
収益・費用が動く取引(例題5〜7)
例題5:商品50,000円を売り上げ、代金は掛けとした(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 売掛金 | 50,000 | 売上 | 50,000 |
売掛金は資産の増加で左、売上は収益の発生で右です。
例題6:従業員の給料200,000円を普通預金口座から支払った(差し引く税金などはない前提/単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 給料 | 200,000 | 普通預金 | 200,000 |
給料は費用の発生で左、普通預金は資産の減少で右です。
例題7:貸付金の利息3,000円を現金で受け取った(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 3,000 | 受取利息 | 3,000 |
現金は資産の増加で左、受取利息は収益の発生で右です。「受け取った」でも、右に書くのは受取利息のほうです。
3行になる取引(例題8・9)
例題8:商品70,000円を仕入れ、代金のうち20,000円は現金で支払い、残りは掛けとした(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 70,000 | 現金 | 20,000 |
| 買掛金 | 50,000 | ||
仕入は費用の発生で左です。現金は資産の減少、買掛金は負債の増加で、どちらも右に書きます。右の合計20,000+50,000=70,000円が左と一致します。
例題9:借入金200,000円を、利息4,000円とともに普通預金口座から返済した(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 借入金 | 200,000 | 普通預金 | 204,000 |
| 支払利息 | 4,000 | ||
借入金は負債の減少で左、支払利息は費用の発生で左です。普通預金は資産の減少で右です。左の合計200,000+4,000=204,000円が右と一致します。
借方と貸方はどっちがプラス?答えは要素によって逆
「借方はプラス、貸方はマイナス」とは言い切れません。借方に書くと増えるのは資産と費用で、負債・純資産・収益は借方に書くと減ります。どっちがプラスかは要素によって逆になる、というのが答えです。
| 借方(左)に書くもの | 貸方(右)に書くもの |
|---|---|
| 資産の増加 | 資産の減少 |
| 負債の減少 | 負債の増加 |
| 純資産の減少 | 純資産の増加 |
| 費用の発生 | 収益の発生 |
この8つを「取引の8要素」と呼びます。どの取引も、左の4つのどれかと右の4つのどれかの組み合わせで書けます。例題9なら「負債の減少+費用の発生」と「資産の減少」の組み合わせです。
左右の合計が必ず同じ金額になる性質を、貸借平均の原理といいます。あとで学ぶ試算表は、この性質を使って転記の誤りを確かめる表です(試算表の作り方)。
なお、表では費用と収益は「発生」だけを載せていますが、取り消すときは反対側に書きます。売り上げた商品が返品されたときは、売上を借方に書いて減らします。
よくある間違いと、なぜ間違えるのか
- 借入金を借方に書く:「借りた」という言葉に引っぱられるためです。借入金は返す義務なので負債で、増えたら右です。
- 返品のときに売上を貸方に書く:「売上は右」とだけ覚えているためです。右は売上が増えるときの位置で、返品で減るときは左に書きます。
- 資産どうしの取引で、両方を左に書こうとする:「資産は左」とだけ覚えているためです。売掛金の回収のように、増えた資産は左、減った資産は右に分かれます。
- 3行の仕訳で合計を確かめない:片側の金額を書き漏らしても気づけないためです。書き終えたら、左右の合計が一致するかを必ず見ます。
左右を逆に書いてしまった仕訳の直し方は、訂正仕訳のやり方で扱っています。備品の代金の未払いを買掛金と書くような科目の取り違えは、売掛金と未収入金・買掛金と未払金の違いが参考になります。
練習問題で判定の手順を確認する
練習問題1
次の勘定科目が増えたとき(費用・収益は発生したとき)、借方・貸方のどちらに書くか答えなさい。
ア 未払金 イ 受取手数料 ウ 前払金 エ 繰越利益剰余金 オ 水道光熱費
練習問題1の解答と解説を見る
ア 貸方(負債)、イ 貸方(収益)、ウ 借方(資産)、エ 貸方(純資産)、オ 借方(費用)です。前払金は、代金を前もって払い、あとで商品を受け取る権利なので資産です。繰越利益剰余金は、これまでの利益の積み重ねなので純資産です。
練習問題2
商品90,000円を売り上げ、代金のうち30,000円は普通預金口座に振り込まれ、残りは掛けとした。仕訳を答えなさい。
練習問題2の解答と解説を見る
練習問題2の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 30,000 | 売上 | 90,000 |
| 売掛金 | 60,000 | ||
普通預金と売掛金は、どちらも資産の増加で左です。売上は収益の発生で右です。左の合計30,000+60,000=90,000円が、右の売上と一致します。
練習問題3
先に掛けで販売した商品のうち8,000円分が品違いのため返品され、売掛金から差し引いた。仕訳を答えなさい。
練習問題3の解答と解説を見る
練習問題3の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 売上 | 8,000 | 売掛金 | 8,000 |
売上は収益が減るので、定位置(右)の反対側の左です。売掛金は資産が減るので右です。「売上は右」と丸暗記していると、逆に書きやすい問題です。
まとめ
- 借方は左、貸方は右という位置の名前。「借りる・貸す」の意味で考えない
- 資産・費用は左、負債・純資産・収益は右が定位置。増えたら定位置、減ったら反対側
- 仕訳は「何が動いた→どの要素→増えたか減ったか」の3つの質問で決まる
- どっちがプラスかは要素によって逆。最後に左右の合計が一致するかを確かめる
次の一歩として、簿記3級の無料講義 全50本の一覧から講義#02(仕訳のルール)を見て、判定の手順を動画でも確認してください。判定に慣れたら、簿記3級の仕訳問題20問で本試験に近い文章の問題に進みます。講義全体の進め方は無料講義50本の使い方にまとめています。簿記がまったく初めてなら、簿記初級・原価計算初級の無料講義から入る方法もあります。
動画で学ぶ|借方・貸方と仕訳のルールの講義
この記事の講義(簿記3級 #02・8:41)
8:41【簿記3級 #02】仕訳のルール|勘定科目と「増えたらどっち」勘定科目は取引を入れる「箱」。まず箱の名前を決める / 5要素のどれかを判定 → 増減を判定 → 左右が決まる / 借方合計と貸方合計は必ず一致する(貸借平均の原理) / 初学者がよく迷う科目の見分け方▶ YouTubeで見るあわせて見たい動画
よくある質問
借方と貸方はどっちが左ですか?
借方が左、貸方が右です。「かりかた」の「り」は左へはらい、「かしかた」の「し」は右へはねる、とひらがなの形で覚えると迷いません。
借方と貸方、どっちがプラスですか?
要素によって逆になります。資産と費用は借方に書くと増え、負債・純資産・収益は貸方に書くと増えます。
借方・貸方の「借」「貸」には意味がありますか?
いまの簿記では意味はなく、左右の位置の名前として扱います。言葉の意味で考えると、借入金を借方に書くような間違いのもとになります。
仕訳は丸暗記しないと解けませんか?
丸暗記しなくても解けます。5要素の定位置と、増えたか減ったかで判定すれば、初めて見る取引でも左右が決まります。
仕訳の借方と貸方の合計が合わないのはなぜですか?
片側の金額の書き漏れか、どれかの科目の左右を取り違えていることがほとんどです。3行以上の仕訳では、書き終えたら左右それぞれの合計を足して確かめます。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。