備品を売って代金を後日受け取るとき、売掛金と未収入金のどちらを使うか迷っていませんか。判定は「売り買いしたものが、その会社の商品かどうか」の1問です。商品なら売掛金・買掛金、商品以外なら未収入金・未払金になります。商品をクレジットカードで売ったときは、信販会社に対する債権としてクレジット売掛金を使います。この記事では、迷いやすい取引を判定表にまとめ、検算済みの仕訳例と練習問題で確認します。
この記事の内容を動画で解説しています(簿記3級 #19・8:12)
 8:12【簿記3級 #19】未収入金・未払金と前払金・前受金|似た科目の区別商品以外の後払いは 未収入金・未払金 / 手付金を払ったら 前払金(資産)、受け取ったら 前受金(負債)▶ YouTubeで見る
売掛金と未収入金の違いは?「商品かどうか」の1問で決まる
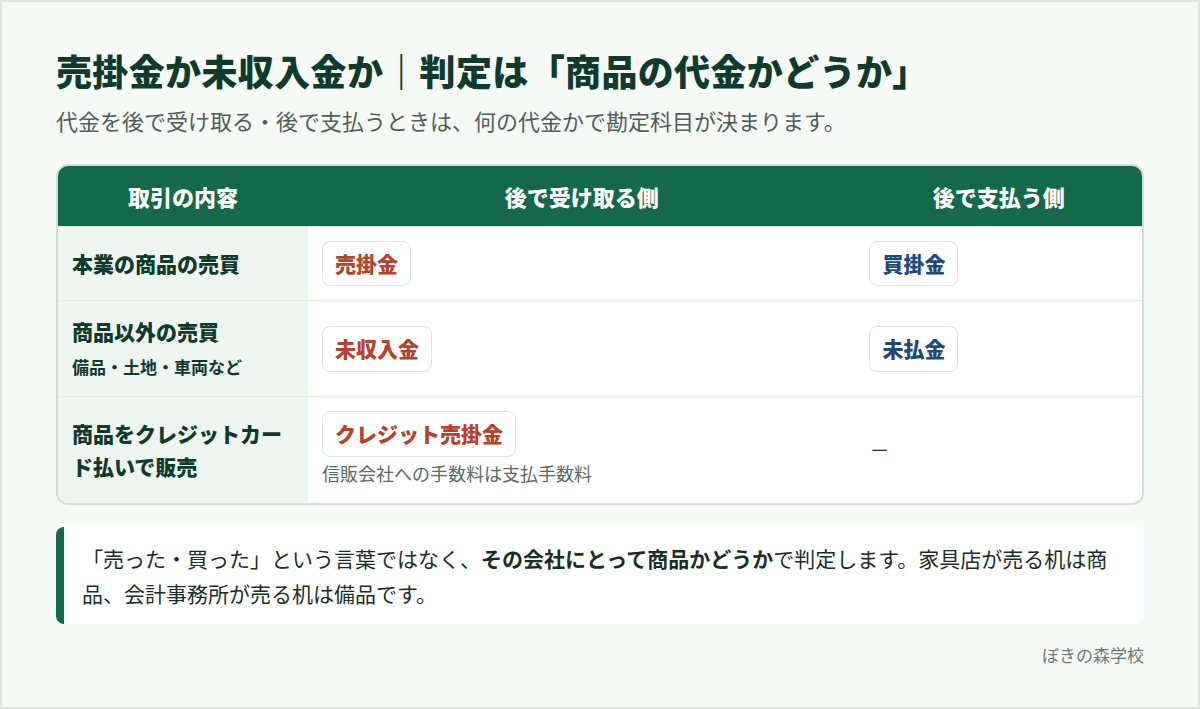
売掛金・買掛金は、商品の売り買いで生じた代金の後払いです。未収入金・未払金は、商品以外のもの(備品・車両・土地など)の売り買いや、費用の支払いで生じた代金の後払いです。「代金をあとで受け取る・あとで支払う」点はどれも同じで、違うのは何の代金かだけです。
| 科目 | 分類 | 何の代金か | 取引の例 |
|---|---|---|---|
| 売掛金 | 資産 | 商品を売った代金のうち、まだ受け取っていない分 | 商品を掛けで販売した |
| 買掛金 | 負債 | 商品を仕入れた代金のうち、まだ支払っていない分 | 商品を掛けで仕入れた |
| 未収入金 | 資産 | 商品以外を売った代金のうち、まだ受け取っていない分 | 使わなくなった備品を売り、代金は月末に受け取る |
| 未払金 | 負債 | 商品以外を買った代金や費用の代金のうち、まだ支払っていない分 | 事務用のパソコンを買い、代金は翌月に支払う |
分けて記帳するのは、本業の取引から生じた債権・債務と、それ以外を区別して示すためです。売掛金の残高を見れば「本業の売上のうち回収待ちがいくらか」がわかる状態を保つ、と考えると覚えやすくなります。
ポイント
判定の質問は「売り買いしたものは、その会社が販売するために持っているものか」の1つです。「売った」「買った」という言葉ではなく、何を売り買いしたかで決めます。
「商品」かどうかは会社の業種で変わる
同じ机でも、家具店が販売用に仕入れた机は商品です。一方、飲食店が客席で使うために買った机は備品です。問題文の冒頭に「当社は〇〇業を営んでいる」とあれば、その会社にとって何が商品かを先に確認します。
| 会社 | 取引 | 科目 |
|---|---|---|
| 家具店 | 販売用の机を仕入れ、代金は月末払い | 買掛金 |
| 飲食店 | 客席用の机を買い、代金は翌月払い | 未払金 |
| 不動産会社 | 販売用の土地を売り、代金は後日受け取る | 売掛金 |
| 中古車販売店 | 配達に使っていた自社のトラックを売り、代金は後日受け取る | 未収入金 |
中古車販売店が車を売っても、自社で使っていたトラックは販売用ではないので商品ではありません。反対に、不動産会社にとって販売用の土地は商品です。「車だから」「土地だから」ではなく、その会社が販売目的で持っているかどうかで判断します。
取引別の判定表|迷いやすい10の取引
実際の問題では、手付金やクレジット払い、電子記録債権も混ざって出てきます。次の順番で質問に答えると、科目が1つに決まります。
| 順番 | 質問 | 答えと科目 |
|---|---|---|
| 1 | 商品を受け渡す前に、代金を受け取った・支払ったか(手付金) | はい→前受金・前払金/いいえ→質問2へ |
| 2 | 売り買いしたのは、その会社の商品か | はい→質問3へ/いいえ→未収入金・未払金 |
| 3 | 商品の代金を、クレジットカード払いなどで信販会社から受け取るか | はい→クレジット売掛金/いいえ→質問4へ |
| 4 | 電子記録債権・電子記録債務の発生記録をしたか | はい→電子記録債権・電子記録債務/いいえ→売掛金・買掛金 |
この順番で、迷いやすい10の取引を判定すると次のようになります。
| 取引 | 判定のポイント | 科目 |
|---|---|---|
| 商品を掛けで販売した | 商品の代金 | 売掛金 |
| 商品を仕入れ、代金は月末に支払う | 商品の代金 | 買掛金 |
| 使わなくなった備品を売り、代金は来月受け取る | 備品は商品ではない | 未収入金 |
| 営業用の車両を買い、代金は翌月末に支払う | 車両は商品ではない | 未払金 |
| 事務用の消耗品を買い、代金は後日支払う | 費用の代金 | 未払金 |
| 広告の掲載料の請求を受け、翌月に支払う | 費用の代金 | 未払金 |
| 商品をクレジットカード払いで販売した | 信販会社への債権 | クレジット売掛金 |
| 商品を売り、電子記録債権の発生記録の通知を受けた | 電子記録による債権 | 電子記録債権 |
| 商品の注文を受け、手付金を受け取った | 受け渡しより前に受け取った | 前受金 |
| 不動産会社が販売用の土地を売り、代金は後日受け取る | その会社の商品 | 売掛金 |
前受金・前払金は、商品を受け渡した時点で売上・仕入に振り替えます。名前の似た前払費用・前受収益との違いは前払金と前払費用の違いの記事で、電子記録債権の発生から消滅までは電子記録債権・債務の仕訳で整理しています。
判定を仕訳で確かめる|備品の売買と費用の後払い
ここからは、判定の結果を仕訳で確かめます。数字はすべて編集部が作成したものです。まず、「買った」取引を2つ並べます。
例1:商品150,000円を仕入れ、代金は掛けとした(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 150,000 | 買掛金 | 150,000 |
例2:事務用のパソコン220,000円を購入し、設定費用10,000円とともに代金は翌月末に支払う(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 備品 | 230,000 | 未払金 | 230,000 |
どちらも「買って、代金は後払い」ですが、例1は販売するための商品なので買掛金、例2は自社で使うパソコンなので未払金です。例2の設定費用は、パソコンを使える状態にするための付随費用なので、備品の取得原価に含めます(220,000+10,000=230,000円)。
例3:事務用の消耗品8,000円を購入し、代金は月末に支払う(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 消耗品費 | 8,000 | 未払金 | 8,000 |
費用の代金をあとで払う場合も未払金です。消耗品は販売用ではないので、買掛金にはなりません。
次は「売った」取引です。備品を期首に売却し、代金をあとで受け取るケースです。
例4:期首に備品(取得原価500,000円、備品減価償却累計額300,000円)を180,000円で売却し、代金は翌月末に受け取る(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 備品減価償却累計額 | 300,000 | 備品 | 500,000 |
| 未収入金 | 180,000 | ||
| 固定資産売却損 | 20,000 | ||
帳簿価額は500,000−300,000=200,000円です。これを180,000円で売ったので、差額の20,000円が固定資産売却損になります。借方は300,000+180,000+20,000=500,000円で、貸方の500,000円と一致します。期首の売却なので、当期の減価償却費は計上しません。期中に売却するときの月割計算は固定資産の売却・除却の仕訳で扱っています。
例4の続き:翌月末、代金180,000円が普通預金に振り込まれた(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 180,000 | 未収入金 | 180,000 |
未払金と未払費用も別の科目
「未払」の付く科目には、未払金のほかに未払費用(未払家賃・未払利息など)があります。未払費用は、家賃や利息のように契約に従って継続して受けるサービスが対象です。決算日までに提供を受けたのにまだ支払っていない分を、決算整理で計上します。
| 比べる点 | 未払金 | 未払費用(未払家賃など) |
|---|---|---|
| 何の未払いか | 備品・消耗品の購入代金、1回ごとの広告料など | 家賃・利息など、継続して受けるサービスの提供済み分 |
| いつ仕訳するか | 期中、取引のつど | 決算整理(見越し) |
| 仕訳の例 | 消耗品費/未払金 | 支払家賃/未払家賃 |
未払費用は翌期首に再振替仕訳をしますが、未払金はしません。見越し・繰延べの全体は経過勘定の覚え方で4パターンをまとめています。
クレジット売掛金とは?手数料は支払手数料で計上する
商品をクレジットカード払いで販売すると、代金はお客さんからではなく、後日、信販会社(カード会社)から入金されます。そのため、信販会社に対する債権として、通常の売掛金と分けて「クレジット売掛金」(資産)で処理します。信販会社に支払う手数料は「支払手数料」(費用)です。
| 登場する相手 | 当社との関係 |
|---|---|
| お客さん | 商品を渡す相手。代金は当社に直接支払わない |
| 信販会社 | 後日、手数料を差し引いた代金を当社に入金する(債権の相手) |
| 当社 | 売上を総額で計上し、入金待ちの金額をクレジット売掛金にする |
この記事では、3級で扱う「販売時に手数料を計上する」処理で説明します。手数料の率や、手数料を掛ける金額(税込か税抜か)、端数の扱いは、問題文で与えられます。
例5:商品80,000円をクレジットカード払いで販売した。信販会社への手数料は販売代金の3%で、販売時に計上する(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 支払手数料 | 2,400 | 売上 | 80,000 |
| クレジット売掛金 | 77,600 | ||
手数料は80,000×3%=2,400円、クレジット売掛金は80,000−2,400=77,600円です。売上は手数料を差し引く前の80,000円で計上します。手数料率3%は設例上の数字です。
例5の続き:後日、信販会社から77,600円が普通預金に入金された(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 77,600 | クレジット売掛金 | 77,600 |
ポイント
売上は「お客さんに売った金額」、クレジット売掛金は「信販会社から入ってくる金額」、その差が支払手数料です。入金額から逆算して売上を小さくしないようにします。
2027年度からは「キャッシュレス決済を含む」と明記
2027年度適用の出題区分表(2026年7月31日公表の確定版)では、3級のクレジット売掛金に「キャッシュレス決済を含む」と明記されました。改定項目説明書によると、これはキャッシュレス決済の普及をふまえた追記です。クレジット売掛金勘定が、信販会社への債権だけでなく、各種のキャッシュレス決済取引で生じる勘定であることを明らかにする目的とされています。
| 項目 | 2026年度まで(2027年3月までの試験) | 2027年度から(2027年4月からの試験) |
|---|---|---|
| クレジット売掛金 | 範囲に含まれる(キャッシュレス決済の明記はない) | 「キャッシュレス決済を含む」と明記 |
| 手形(受取手形・支払手形) | 3級の範囲に含まれる | 3級から削除 |
| 電子記録債権・電子記録債務 | 3級の範囲に含まれる | 売掛金・買掛金と同じ範疇に整理 |
2027年3月31日までに行われる試験は、統一試験・ネット試験とも現行の区分表です。第174回(2026年11月15日)と第175回(2027年2月28日)も現行の範囲です。2027年4月以降に受験する人は、電子マネーやコード決済などで売った代金も、クレジット売掛金で考える準備をしておきましょう。どれも決済事業者から後日入金される債権だからです。改定の全体像は2027年度の出題区分表改定のまとめ、原文は日本商工会議所の出題区分表のページで確認できます。
よくある間違い|「売った・買った」の言葉で科目を決めてしまう
- 備品や土地の売却代金を売掛金にする:「売ったから売掛金」と、動詞で科目を覚えているのが原因です。売掛金は商品の代金専用です。何を売ったのかを先に確認し、商品以外なら未収入金にします。
- 備品や消耗品の購入代金を買掛金にする:原因は1と同じです。「買ったから買掛金」ではありません。販売用でなければ未払金です。
- クレジット販売の売上を、手数料を引いた金額で計上する:入金額に引っぱられるのが原因です。売上は販売した金額の総額で、入金額との差が支払手数料です。
- 業種の指定を読み落とす:問題文の冒頭にある「当社は〇〇業を営む」を飛ばすと、不動産会社の土地や家具店の机を商品と判断できません。取引文より先に業種を確認します。
- 手付金を売掛金・未収入金にする:代金を先に受け取ったのに、「あとで受け取る」科目を使ってしまう間違いです。商品の受け渡しより前に受け取った代金は前受金です。
5つとも、取引文の「売った」「買った」「受け取った」という言葉だけで判断していることが共通の原因です。「何の代金か」「受け渡しの前か後か」を先に確かめる習慣をつけると防げます。
練習問題|科目の判定と仕訳を解いてみる
練習問題1
次の取引で生じる債権・債務の勘定科目を答えなさい。
ア 文房具店が、販売用のノート50,000円を仕入れ、代金は月末に支払うことにした。
イ 文房具店が、店内の陳列棚120,000円を購入し、代金は翌月に支払うことにした。
ウ 家電販売店が、販売用のエアコンを売り、代金は月末に受け取ることにした。
エ 家電販売店が、店内の空調に使っていたエアコンを売却し、代金は後日受け取ることにした。
オ 雑貨店が、商品をクレジットカード払いで販売した。
練習問題1の解答と解説を見る
ア 買掛金、イ 未払金、ウ 売掛金、エ 未収入金、オ クレジット売掛金です。
イの陳列棚は店内で使う備品なので、代金の後払いは未払金です。ウとエはどちらもエアコンですが、ウは販売用(商品)、エは自社で使っていたもの(備品)なので科目が分かれます。オは信販会社から後日入金されるので、売掛金ではなくクレジット売掛金です。
練習問題2
駐車場として使っていた土地(帳簿価額2,600,000円)を2,900,000円で売却し、代金は月末に受け取ることにした。売却時の仕訳を答えなさい。
練習問題2の解答と解説を見る
練習問題2の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 未収入金 | 2,900,000 | 土地 | 2,600,000 |
| 固定資産売却益 | 300,000 | ||
土地は販売用ではないので、代金の後払いは未収入金です。売却価額2,900,000円−帳簿価額2,600,000円=300,000円が固定資産売却益になります。借方2,900,000円と貸方2,600,000+300,000=2,900,000円で一致します。土地は減価償却をしないので、累計額は出てきません。
練習問題3
商品150,000円をクレジットカード払いで販売した。信販会社への手数料は販売代金の2%で、販売時に計上する。後日、手数料を差し引いた金額が普通預金に入金された。販売時と入金時の仕訳を答えなさい。
練習問題3の解答と解説を見る
販売時の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 支払手数料 | 3,000 | 売上 | 150,000 |
| クレジット売掛金 | 147,000 | ||
入金時の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 147,000 | クレジット売掛金 | 147,000 |
手数料は150,000×2%=3,000円、クレジット売掛金は150,000−3,000=147,000円です。売上は総額の150,000円で計上し、入金時は147,000円のクレジット売掛金を減らします。
まとめ
- 判定は「その会社の商品かどうか」の1問。商品なら売掛金・買掛金、商品以外なら未収入金・未払金
- 同じ机や車でも、販売用なら商品、自社で使うなら備品・車両運搬具。業種を先に確認する
- 費用の代金の後払いは未払金。家賃・利息など継続サービスの決算見越しは未払費用
- クレジット払いの商品代金はクレジット売掛金。売上は総額、差額は支払手数料
- 2027年度からはクレジット売掛金に「キャッシュレス決済を含む」と明記。2027年3月までの試験は現行の区分表
次の一歩として、簿記3級の無料講義 全50本の一覧から、掛け取引・クレジット売掛金・手数料の計算の講義を続けて見ておくと、第1問の仕訳で科目選びに迷いにくくなります。仕訳の形に慣れたら、簿記3級の仕訳問題20問で本番形式の問題にも挑戦してみてください。
動画で学ぶ|未収入金・未払金とクレジット売掛金の講義
この記事の講義(簿記3級 #19・8:12)
8:12【簿記3級 #19】未収入金・未払金と前払金・前受金|似た科目の区別商品以外の後払いは 未収入金・未払金 / 手付金を払ったら 前払金(資産)、受け取ったら 前受金(負債) / 商品を引き渡した時点で売上・仕入に振り替える / 4つの科目を1枚の表で整理▶ YouTubeで見るあわせて見たい動画
よくある質問
売掛金と未収入金の違いを一言でいうと何ですか?
商品の代金なら売掛金、商品以外の代金なら未収入金です。どちらも「あとで受け取る代金」を表す資産で、違いは何を売ったかだけです。同じものでも、その会社が販売用に持っていれば商品になります。
未収入金と未収金は同じ科目ですか?
同じ内容を表します。日商簿記の勘定科目表では「未収入金」が標準の科目名で、「未収金」は採点上許容される名称として示されています。試験では、問題文で指定された勘定科目から選んでください。
クレジット売掛金の手数料はいつ計上しますか?
3級では、販売時に支払手数料として計上する処理を押さえます。クレジット売掛金は、手数料を差し引いた金額で計上します。問題文に計上時点の指示がある場合は、その指示に従ってください。
電子マネーやコード決済で売ったときは、何の科目を使いますか?
2027年度からの試験では、クレジット売掛金で考えます。2027年度適用の出題区分表で、3級のクレジット売掛金に「キャッシュレス決済を含む」と明記されたためです。2027年3月までの試験は現行の区分表なので、問題文の指示と使っている教材の扱いを確認してください。
未払金と未払費用はどう違いますか?
未払金は、備品や消耗品の購入代金など、取引のつど確定した代金の未払分です。未払費用は、家賃や利息など継続して受けるサービスのうち提供済みで未払いの分を、決算整理で計上するものです。未払費用は翌期首に再振替仕訳をします。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。