小口現金の仕訳で、用度係が支払ったときに費用を書くのか、報告と補給が同時ならどうまとめるのかと迷っていませんか。会計係が仕訳するのは、前渡し・支払報告・補給の3つの場面だけです。
用度係が支払った時点では仕訳せず、報告を受けたときにまとめて費用にします。この記事では、定額資金前渡法の流れと3つの仕訳、報告と補給が同時のときの仕訳を確認します。小口現金出納帳の週末補給と翌週補給の違いまで、自作の設例と練習問題で解説します。
この記事の内容を動画で解説しています(簿記3級 #12・7:40)
 7:40【簿記3級 #12】小口現金|定額資金前渡法と補給の仕訳小口現金は少額の支払いを用度係にまかせる仕組み / 定額資金前渡法(インプレスト・システム)の流れ▶ YouTubeで見る
小口現金とは?定額資金前渡法(インプレスト・システム)の仕組み
小口現金とは、交通費や文房具代などの少額の支払いに備えて、用度係(小口係)にあらかじめ渡しておく現金のことです。会社のほかの現金とは区別して、資産の勘定「小口現金」で管理します。
少額の支払いのたびに会計係がお金を出して仕訳していては、手間がかかります。そこで一定の金額を用度係に預けて支払いを任せ、あとでまとめて報告してもらいます。
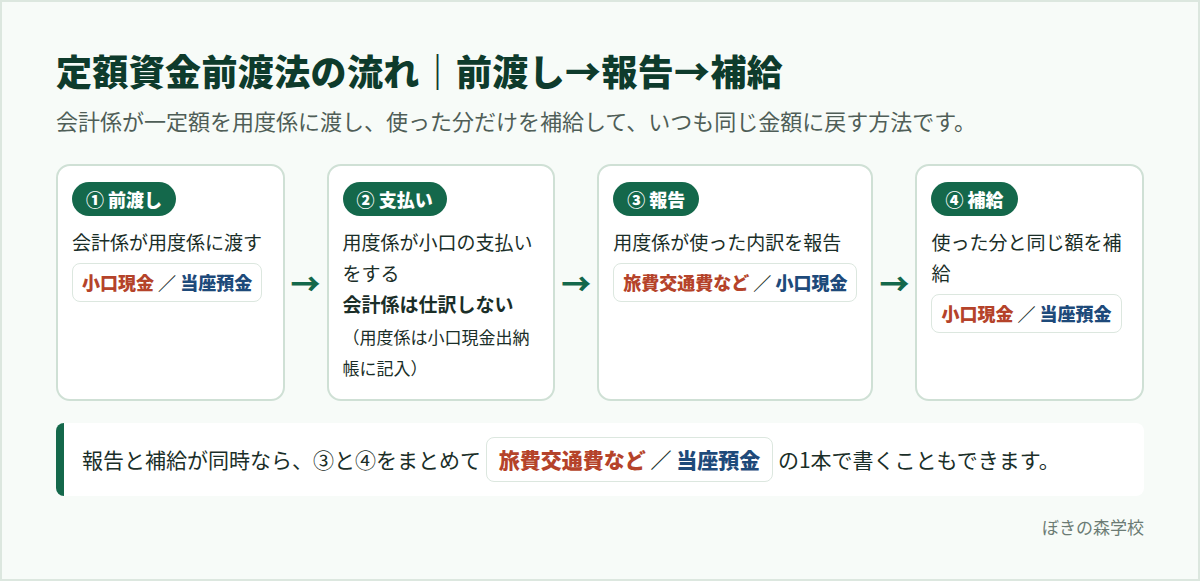
このとき使われるのが、定額資金前渡法(インプレスト・システム)です。一定額を前渡しし、1週間や1か月ごとに使った内訳の報告を受けます。使った額と同じ金額を補給して、手元を最初の定額に戻す仕組みです。
| 段階 | だれが | すること | 会計係の仕訳 |
|---|---|---|---|
| ①前渡し | 会計係→用度係 | 定額を渡す | 小口現金/当座預金など |
| ②支払い | 用度係 | 少額を支払い、小口現金出納帳に記入する | 仕訳しない |
| ③支払報告 | 用度係→会計係 | 使った内訳を報告する | 費用の科目/小口現金 |
| ④補給 | 会計係→用度係 | 使った額と同額を渡す | 小口現金/当座預金など |
補給額 = 報告された支払いの合計 → 補給後の残高 = 定額
ポイント
補給するのは「使った金額」と同じ額です。補給のあと、用度係の手元は毎回最初の定額に戻ります。
前渡し・報告・補給の仕訳を1週間の設例で確認
想定ケース(解説のための設定です。実在の人物ではありません)
総務部で用度係を担当するAさんは、定額資金前渡法で1週間分の資金を預かっています。月曜日に会計係から40,000円を受け取り、平日に少額の支払いをして、金曜日の夕方に支払報告をします。
設例(定額40,000円・数字は編集部が作成)
4月1日(月) 会計係は当座預金口座から40,000円を引き出し、用度係に前渡しした。
4月2日〜5日 用度係の支払い:電車代3,860円、コピー用紙代5,280円、郵便切手代2,940円、来客用のお茶代1,450円
4月5日(金) 会計係は用度係から支払報告を受け、ただちに同額を当座預金口座から補給した。
例1:4月1日 前渡し(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 小口現金 | 40,000 | 当座預金 | 40,000 |
4月2日から5日までの支払いについて、会計係は仕訳をしません。用度係が小口現金出納帳に記録しておき、金曜日にまとめて報告します。
例2:4月5日 支払報告(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 旅費交通費 | 3,860 | 小口現金 | 13,530 |
| 消耗品費 | 5,280 | ||
| 通信費 | 2,940 | ||
| 雑費 | 1,450 | ||
例3:4月5日 補給(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 小口現金 | 13,530 | 当座預金 | 13,530 |
支払いの合計は3,860+5,280+2,940+1,450=13,530円です。補給も同じ13,530円なので、補給後の小口現金は40,000円に戻ります。
報告と補給が同時なら1本にまとめる
例2と例3を合わせると、小口現金が貸方13,530円・借方13,530円で打ち消し合います。「報告を受け、ただちに補給した」とある問題では、小口現金を消した1本の仕訳で答えます。
例4:報告と同時に補給した場合(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 旅費交通費 | 3,860 | 当座預金 | 13,530 |
| 消耗品費 | 5,280 | ||
| 通信費 | 2,940 | ||
| 雑費 | 1,450 | ||
前渡し・補給の相手科目は問題文の言葉で決める
| 問題文の表現 | 貸方の科目 |
|---|---|
| 小切手を振り出して渡した | 当座預金 |
| 当座預金口座から引き出して渡した | 当座預金 |
| 普通預金口座から引き出して渡した | 普通預金 |
| 手元の現金から渡した | 現金 |
小切手を振り出して前渡し・補給する出題は、2026年度(2027年3月まで)の試験の範囲です。2027年度適用の出題区分表は、紙の手形・小切手の廃止を理由の1つとして改定されました。2027年4月以降に受験する人は、受験する年度の出題区分表と教材で扱いを確認してください。
小口現金出納帳の書き方|週末補給と翌週補給で繰越が変わる
小口現金出納帳は、用度係が小口現金の受入れと支払いを記録する補助簿です。実際の帳簿には、左から受入・日付・摘要・支払・内訳(科目ごとの欄)・残高の欄があります。ここではスマホで読みやすいように列をまとめ、内訳は科目名で示します。
週末(金曜日)に補給する場合
| 日付・摘要 | 受入 | 支払(内訳) | 残高 |
|---|---|---|---|
| 4/1 前渡しの受入 | 40,000 | 40,000 | |
| 4/2 電車代 | 3,860(旅費交通費) | 36,140 | |
| 4/3 コピー用紙代 | 5,280(消耗品費) | 30,860 | |
| 4/4 郵便切手代 | 2,940(通信費) | 27,920 | |
| 4/5 お茶代 | 1,450(雑費) | 26,470 | |
| 支払の合計 | 13,530 | ||
| 4/5 本日補給 | 13,530 | 40,000 | |
| 4/5 次週繰越 | 40,000 | ||
| 締切(受入・支払の総合計) | 53,530 | 53,530 | |
| 4/8 前週繰越 | 40,000 | 40,000 |
翌週(月曜日)に補給する場合
| 日付・摘要 | 受入 | 支払(内訳) | 残高 |
|---|---|---|---|
| 4/1〜4/5 の記入(上と同じ) | 40,000 | 13,530 | 26,470 |
| 4/5 次週繰越 | 26,470 | ||
| 締切(受入・支払の総合計) | 40,000 | 40,000 | |
| 4/8 前週繰越 | 26,470 | 26,470 | |
| 4/8 本日補給 | 13,530 | 40,000 |
週末補給では次週繰越が定額の40,000円、翌週補給では手元の残額26,470円になります。どちらの場合も、最後に受入と支払の総合計を一致させて締め切ります。
内訳の欄は科目ごとに合計し、その合計が支払欄の合計と一致するかを確かめます。設例では旅費交通費3,860円・消耗品費5,280円・通信費2,940円・雑費1,450円で、合計13,530円が支払欄と一致します。報告の仕訳は、この内訳の合計から作ります。
なぜ用度係が支払った時点では仕訳しないのか?
仕訳をして総勘定元帳に記録するのは、会計係の仕事です。用度係が支払った時点では、会計係はまだその内容を知りません。用度係は手元の記録として小口現金出納帳をつけ、決まった日にまとめて報告します。
そのため、支払いから報告までの間は、帳簿の小口現金と用度係の手元の現金が一致しません。設例の金額で並べると次のとおりです。
| 時点 | 用度係の手元の現金 | 帳簿の小口現金 |
|---|---|---|
| 4月1日 前渡し後 | 40,000 | 40,000 |
| 4月5日 報告前 | 26,470 | 40,000 |
| 4月5日 報告後 | 26,470 | 26,470 |
| 4月5日 補給後 | 40,000 | 40,000 |
報告前の差13,530円は、用度係がすでに支払ったものの、帳簿ではまだ費用になっていない金額です。報告の仕訳でまとめて費用にすると、帳簿と手元がそろいます。細かい支払いを1回の仕訳にまとめられるのが、この仕組みの利点です。
決算整理で「支払報告を受けていたが未処理だった」と出たときは、報告の仕訳(費用/小口現金)を行います。補給したという記述がなければ、補給の仕訳は書きません。
講義#12でも、報告を受けたときと補給したときの仕訳を順に扱っています。文字で流れをつかんでから動画を見ると、残高が定額に戻る様子を確認しやすくなります。
よくある間違い5つと、つまずく理由
- 用度係が支払った日に仕訳する:「お金が出たら仕訳」と覚えているためです。会計係は報告を受けるまで内容を知らないので、仕訳は報告のときです。
- 補給額を定額と同じにする:「定額資金」という名前から、毎回同じ額を渡すと思い込むためです。補給するのは使った額で、補給後の残高が定額になります。
- 報告と同時の補給で、貸方に小口現金を書く:報告の仕訳の貸方をそのまま残してしまうためです。ただちに補給したなら小口現金は打ち消し合い、貸方は補給に使った預金などになります。
- 郵便切手や収入印紙を、買った時点で貯蔵品にする:決算の処理と混同しているためです。買ったときは通信費・租税公課で、決算日に使い残しがあれば貯蔵品に振り替えます。
- 翌週補給なのに、次週繰越を定額で書く:週末補給の形だけを覚えているためです。補給がまだなら、繰り越すのは手元の残額です。
出張旅費の概算払いのように、内容や金額がまだ決まっていない支払いは、小口現金ではなく仮払金で処理します。違いは仮払金・仮受金の仕訳で、使い残しの切手を貯蔵品にする決算の処理は経過勘定の覚え方と貯蔵品の振替で解説しています。
練習問題|報告と補給のタイミング別に解く
練習問題1
当社は定額資金前渡法を採用している。月末に用度係から、タクシー代6,700円、文房具代4,180円、はがき代2,520円の支払報告を受けた。ただちに同額を普通預金口座から補給した。仕訳を答えなさい。
練習問題1の解答と解説を見る
練習問題1の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 旅費交通費 | 6,700 | 普通預金 | 13,400 |
| 消耗品費 | 4,180 | ||
| 通信費 | 2,520 | ||
支払いの合計は6,700+4,180+2,520=13,400円です。報告と同時に補給しているので、小口現金は打ち消し合って出てきません。補給は普通預金口座からなので、貸方は普通預金です。
練習問題2
定額25,000円の定額資金前渡法を採用している。金曜日に用度係から、電車代2,860円と事務用品代3,740円の支払報告を受けた。補給は翌週の月曜日に、小切手を振り出して行った。金曜日と月曜日の仕訳、および金曜日に小口現金出納帳に記入する次週繰越の金額を答えなさい。
練習問題2の解答と解説を見る
金曜日:支払報告(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 旅費交通費 | 2,860 | 小口現金 | 6,600 |
| 消耗品費 | 3,740 | ||
月曜日:補給(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 小口現金 | 6,600 | 当座預金 | 6,600 |
補給が翌週なので、報告と補給は別々の仕訳です。支払いの合計は2,860+3,740=6,600円で、次週繰越は手元の残額25,000−6,600=18,400円です。月曜日の補給後に、残高は25,000円に戻ります。
練習問題3
次の文のうち、正しいものをすべて選びなさい。
ア 用度係が文房具代を支払った日に、会計係は消耗品費を計上する。
イ 補給額は、支払報告の合計額と同じである。
ウ 報告と同時に補給したときの仕訳には、小口現金勘定が出てこない。
エ 翌週に補給する場合、次週繰越は定額と同じ金額になる。
練習問題3の解答と解説を見る
正解はイとウです。アは誤りで、会計係が仕訳するのは報告を受けたときです。エも誤りで、翌週に補給する場合の次週繰越は手元の残額になります。定額と同じになるのは、週末に補給した場合です。
まとめ
- 小口現金は、少額の支払いのために用度係へ前渡しした現金。資産の勘定で管理する
- 定額資金前渡法では、使った額と同額を補給し、手元を定額に戻す
- 会計係の仕訳は前渡し・支払報告・補給の3回。用度係が支払った時点では仕訳しない
- 報告と同時に補給したら、小口現金を打ち消した1本の仕訳(費用/預金など)にする
- 小口現金出納帳の次週繰越は、週末補給なら定額、翌週補給なら手元の残額
次の一歩として、簿記3級の無料講義 全50本の一覧から講義#12を見て、残高が定額に戻る流れを確認しておきましょう。補助簿の記入は第2問で問われることがあるので、簿記3級の大問別の解き方で時間配分もあわせて確認できます。現金預金のほかの論点は、現金過不足の仕訳と当座借越の仕訳にまとめています。
動画で学ぶ|小口現金の講義
この記事の講義(簿記3級 #12・7:40)
7:40【簿記3級 #12】小口現金|定額資金前渡法と補給の仕訳小口現金は少額の支払いを用度係にまかせる仕組み / 定額資金前渡法(インプレスト・システム)の流れ / 報告を受けたときと補給したときの仕訳 / 小口現金出納帳の締切▶ YouTubeで見るあわせて見たい動画
よくある質問
小口現金は資産ですか?現金とどう違いますか?
小口現金は資産です。会社の現金のうち、少額の支払いのために用度係へ預けた分を区別して管理するための勘定です。
小口現金出納帳はだれが記入しますか?
用度係が記入します。小口現金出納帳は補助簿で、会計係は用度係からの支払報告をもとに仕訳をします。
報告と補給が同時のとき、小口現金勘定は書きますか?
書きません。報告の仕訳の貸方と補給の仕訳の借方で小口現金が打ち消し合うので、費用の科目と、補給に使った預金などだけの1本の仕訳になります。
補給する金額はどうやって決めますか?
支払報告を受けた金額の合計と同じ額を補給します。そうすると、補給後の手元の現金が最初に決めた定額に戻ります。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。