当座預金の残高を超えて支払ったとき、期中の仕訳や決算の処理で迷っていませんか。期中は当座預金勘定のまま処理し、残高がマイナス(貸方残高)になってもそのままにします。
決算日にマイナスが残っていれば、当座借越(指示によっては借入金)という負債に振り替え、翌期首に元へ戻す再振替仕訳をします。この記事では1年の残高の動き、口座が複数あるときの判定、当座預金出納帳の「借/貸」欄まで、自作の設例で確認します。
この記事の内容を動画で解説しています(簿記3級 #11・8:46)
 8:46【簿記3級 #11】普通預金・当座預金・当座借越|マイナス残高の処理小切手を振り出したら当座預金の減少 / 他人振出小切手を受け取ったら現金、自己振出小切手なら当座預金▶ YouTubeで見る
当座借越とは?当座預金・当座借越契約との関係
当座借越とは、銀行と結んだ当座借越契約にもとづいて、当座預金の残高を超えて支払われた金額のことです。超えた分は銀行が一時的に立て替えているので、会社にとっては銀行からの借入れと同じ負債です。
似た言葉が3つ出てくるので、先に関係を整理しておきます。
| 用語 | 何を指すか | 簿記での扱い |
|---|---|---|
| 当座預金 | 支払いに使う預金口座。小切手の振出しや口座からの引落しで減る | 資産の勘定 |
| 当座借越契約 | 残高を超えても、借越限度額までは支払いを認めてもらう銀行との契約 | 契約を結んだだけでは仕訳しない |
| 当座借越 | 決算日に、残高を超えて支払っていた金額 | 負債の勘定(決算で振り替える) |
契約がなければ、残高を超える支払いは銀行に断られます。契約があり限度額の範囲内なら支払いが通り、帳簿の当座預金はマイナスになります。借越している間は銀行に利息を支払うのが一般的で、支払ったときは支払利息で処理します。
ポイント
期中は当座預金勘定だけで処理し、当座借越は決算と翌期首の仕訳にだけ出てきます。
なお、期中から当座借越勘定を使って処理する方法を紹介する教材もあります。この記事と講義#11では、期中は当座預金勘定だけで処理し、決算で振り替える方法で説明します。問題文に指示があれば、それに従ってください。
1年の流れで見る仕訳|期中・決算・翌期首
3月決算の会社を例に、残高がマイナスになってから解消するまでを追います。数字は編集部が作成したものです。
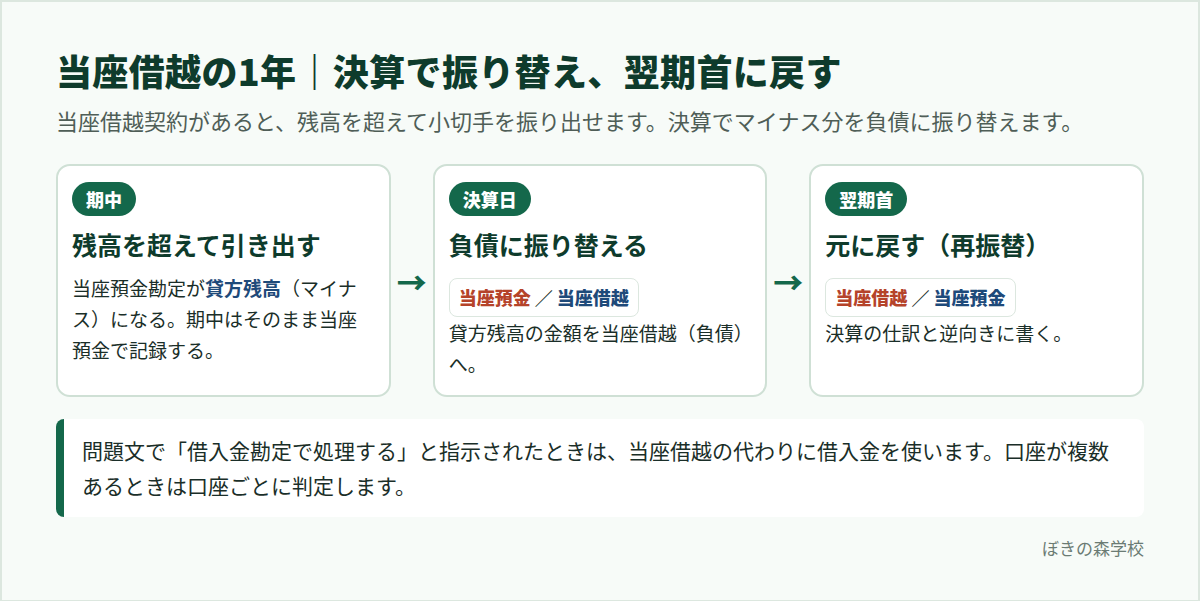
設例(借越限度額500,000円の当座借越契約あり)
(1) 3月18日、当座預金の残高が180,000円のときに、買掛金250,000円を当座預金口座から支払った。
(2) 3月31日、決算日を迎えた。(1)のあと、当座預金の入出金はなかった。
(3) 4月1日、期首にあたり再振替仕訳を行った。
(4) 4月12日、得意先から売掛金120,000円が当座預金口座に振り込まれた。
| 日付 | 仕訳 | 当座預金勘定の残高 |
|---|---|---|
| 3月18日 | 買掛金 250,000/当座預金 250,000 | 貸方 70,000(マイナス) |
| 3月31日 | 当座預金 70,000/当座借越 70,000 | ゼロ |
| 4月1日 | 当座借越 70,000/当座預金 70,000 | 貸方 70,000(マイナス) |
| 4月12日 | 当座預金 120,000/売掛金 120,000 | 借方 50,000(プラス) |
180,000−250,000=−70,000円なので、3月18日の支払後は貸方残高70,000円です。期中はこのままで構いません。
(2) 決算日の振替(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 70,000 | 当座借越 | 70,000 |
振替によって当座預金の残高はゼロになり、貸借対照表には負債の当座借越70,000円が載ります。マイナスの資産として見せるより、銀行から借りている事実がはっきり伝わるからです。
(3) 翌期首の再振替(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座借越 | 70,000 | 当座預金 | 70,000 |
なぜ翌期首に再振替するのか?
再振替をすると、当座借越はゼロに、当座預金は貸方残高70,000円に戻ります。期中は当座預金勘定だけで処理するというルールを、翌期もそのまま続けられるようにするためです。
4月12日の入金120,000円のうち70,000円は、実質的に銀行への返済に充てられます。再振替しておけば、入金は「当座預金/売掛金」と書くだけで、残高は−70,000+120,000=50,000円となり、銀行の残高と合います。
再振替を忘れると、当座借越70,000円が負債に残ったまま、当座預金はゼロから始まって入金後に120,000円になります。資産も負債も、70,000円ずつ多すぎる帳簿になってしまいます。
振替先は当座借越か借入金か
決算での振替先は、問題文の指示で決まります。簿記検定の勘定科目表(2022年度版)では、当座借越が標準の科目、借入金が許容される科目です。使える勘定科目に当座借越があれば当座借越、借入金とあれば借入金を使い、翌期首の再振替も同じ科目で逆の仕訳をします。
ほかの決算整理とあわせて確認したい人は、簿記3級の決算整理仕訳 8つの型を読んでください。再振替仕訳の考え方は、経過勘定の覚え方と再振替仕訳でも整理しています。
口座が複数あるときは口座ごとに判定する
複数の銀行に口座を持つ会社では、「当座預金A銀行」「普通預金C銀行」のように、口座ごとの勘定で管理することがあります。このとき、決算で振り替えるかどうかは口座ごとに判定します。
3級の出題区分表にも、「当座預金、その他の預貯金(複数口座を開設している場合の管理を含む)」と明記されています。2026年度版・2027年度版とも同じで、口座ごとの管理は3級の範囲です。
設例(決算日の残高)
当座預金A銀行は貸方残高40,000円、当座預金B銀行は借方残高95,000円である。決算では当座借越勘定を用いる。
| 考え方 | 決算の仕訳 | 判定 |
|---|---|---|
| A銀行のマイナスだけを振り替える | 当座預金A銀行 40,000/当座借越 40,000 | 正しい |
| 2口座を合計すると55,000円のプラスなので振り替えない | なし | 誤り |
A銀行の決算振替(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金A銀行 | 40,000 | 当座借越 | 40,000 |
A銀行からの借越とB銀行の預金は、相手の銀行も契約も別々です。合計して打ち消すと、A銀行から借りている40,000円が貸借対照表から消えてしまいます。B銀行の95,000円は、資産の当座預金としてそのまま残します。
普通預金と、口座間の資金移動の仕訳
普通預金も、口座ごとの勘定で管理できます。口座から口座へお金を移すのは資産の形が変わるだけなので、損益は生じません。ただし振込手数料がかかれば、支払手数料(費用)になります。
設例
A銀行の当座預金の借越を解消するため、C銀行の普通預金からA銀行の当座預金へ60,000円を移した。手数料220円は、C銀行の普通預金から引き落とされた。
口座間の資金移動(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金A銀行 | 60,000 | 普通預金C銀行 | 60,220 |
| 支払手数料 | 220 | ||
手数料が引かれた口座(C銀行)から、移した金額と手数料の合計60,220円を減らすのがポイントです。受け取ったA銀行の当座預金は、60,000円だけ増えます。
当座預金出納帳の「借/貸」欄の読み方と書き方
当座預金出納帳は、当座預金の預入れと引出しを日付順に記録する補助簿です。残高欄にはマイナス記号をつけず、プラスかマイナスかを「借/貸」欄で示します。
| 借/貸欄 | 意味 | 総勘定元帳の当座預金 |
|---|---|---|
| 借 | 預金が残っている | 借方残高(資産) |
| 貸 | 残高を超えて引き出している(借越) | 貸方残高 |
5月の記入例で確認します。スマホで読みやすいように、「借/貸」と残高を1つの列にまとめています。
| 日付・摘要 | 預入 | 引出 | 借/貸・残高 |
|---|---|---|---|
| 5/1 前月繰越 | 60,000 | 借 60,000 | |
| 5/9 買掛金の支払い | 90,000 | 貸 30,000 | |
| 5/20 売掛金の振込入金 | 45,000 | 借 15,000 | |
| 5/27 家賃の引落し | 40,000 | 貸 25,000 | |
| 5/31 次月繰越 | 25,000 | ||
| 合計 | 130,000 | 130,000 | |
| 6/1 前月繰越 | 25,000 | 貸 25,000 |
月末の残高が「貸」のときは、次月繰越を預入欄に書いて、預入と引出の合計をそろえます。翌月の前月繰越は引出欄に書き、「貸」と記入します。残高が「借」なら、どちらも逆の欄です。
出納帳で「貸」になっていても、仕訳は当座預金勘定のままです。仮に5月31日が決算日なら、貸方残高25,000円を当座借越に振り替えます。
2027年度の改定と当座預金の論点
2027年度(2027年4月以降)の試験から適用される出題区分表は、紙の手形・小切手の廃止(政府方針)などを理由に改定されました。当座預金に関係する点を、公表された内容の範囲で整理します。
| 項目 | 公表されている内容 |
|---|---|
| 適用する試験 | 2027年4月1日から2028年3月31日までに施行される試験。第174回(2026年11月15日)・第175回(2027年2月28日)の統一試験は現行の範囲 |
| 当座預金 | 小切手を振り出さなくなれば重要性は下がるが、電子記録債務の支払いに当座預金口座を求められることもあり、存在意義は引き続き残る(改定項目説明書) |
| 普通預金 | 3級の出題区分表に明記される |
| 小切手 | 3級・2級での個別の扱いは、改定項目説明書に明記されていない |
当座借越の決算振替は、小切手に限らず、口座振替や振込で残高を超えて支払ったときにも同じ考え方で処理します。ただし、2027年度以降の問題で小切手がどう扱われるかは断定できません。2027年4月以降に受験する人は、受験する年度の出題区分表と教材で確認してください。
改定の全体像は2027年度の出題区分表改定のまとめで、原文は日本商工会議所の出題区分表のページで確認できます。2級に進むと、当座預金の帳簿残高と銀行の残高のずれを銀行勘定調整表で調整する論点が加わります。
練習問題|期中から翌期首まで通しで解く
練習問題1
当座預金の残高が35,000円のとき、備品の購入代金の未払金120,000円を当座預金口座から支払った。当社は借越限度額300,000円の当座借越契約を結んでいる。その後、決算日まで当座預金の入出金はなかった。支払時と決算時の仕訳を答えなさい(決算では当座借越勘定を用いる)。
練習問題1の解答と解説を見る
支払時(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 未払金 | 120,000 | 当座預金 | 120,000 |
決算時(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 85,000 | 当座借越 | 85,000 |
35,000−120,000=−85,000円なので、決算日の当座預金は貸方残高85,000円です。支払時は、残高を超えていても当座預金のまま減らします。
練習問題2
練習問題1の翌期首の再振替仕訳を答えなさい。また、その後に売掛金100,000円が当座預金口座に振り込まれたときの仕訳と、入金後の当座預金勘定の残高を答えなさい。
練習問題2の解答と解説を見る
翌期首の再振替(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座借越 | 85,000 | 当座預金 | 85,000 |
売掛金の入金時(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 100,000 | 売掛金 | 100,000 |
入金後の残高は、−85,000+100,000=15,000円の借方残高(プラス)です。再振替で当座預金を貸方残高に戻しておくので、入金の仕訳はいつもどおりで済みます。
練習問題3
決算日の残高は、当座預金X銀行が貸方残高62,000円、当座預金Y銀行が借方残高48,000円だった。貸方残高は借入金勘定に振り替える指示がある。決算の仕訳を答えなさい。
練習問題3の解答と解説を見る
X銀行の決算振替(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金X銀行 | 62,000 | 借入金 | 62,000 |
振り替えるのはX銀行だけです。2口座を合計した−14,000円(−62,000+48,000)だけを振り替えるのは誤りです。Y銀行の48,000円は資産のまま残ります。
間違えやすい4つのポイントと、その理由
- 期中のマイナスを、そのつど当座借越に振り替える:「マイナス=借越=負債」と考えて、支払いのたびに科目を変えてしまうためです。振り替えるのは決算日の残高だけです。
- 再振替を忘れる、または貸借を逆にする:決算の振替と翌期首の再振替は、同じ金額で貸借が逆になるだけです。決算の仕訳を書いたら、その下に逆の仕訳を並べて確かめます。
- 複数の口座を合計して判定する:口座ごとの勘定が与えられているのに、当座預金の合計で考えてしまうためです。マイナスの口座だけを振り替えます。
- 出納帳の残高にマイナス記号を書く:総勘定元帳の感覚で、残高を正負で表そうとするためです。残高欄は金額だけを書き、向きは「借/貸」欄で表します。
同じ現金預金の論点は、現金過不足の仕訳と小口現金の仕訳でも、自作の設例で解説しています。
まとめ
- 当座借越は、当座借越契約の範囲で残高を超えて支払った金額。会社にとっては負債
- 期中は当座預金勘定のまま処理し、マイナス(貸方残高)でも振り替えない
- 決算日に貸方残高なら当座借越(指示があれば借入金)へ振り替え、翌期首に再振替する
- 口座が複数あるときは口座ごとに判定し、合計して打ち消さない
- 当座預金出納帳は残高を金額だけで書き、「借/貸」欄でプラス・マイナスを示す
次の一歩として、簿記3級の無料講義 全50本の一覧で講義#11を見ておくと、小切手の振出しから当座借越までの流れを動画で確認できます。当座預金で決済される電子記録債権・債務の仕訳も続けて読むと、預金の論点がつながります。
動画で学ぶ|普通預金・当座預金・当座借越の講義
この記事の講義(簿記3級 #11・8:46)
8:46【簿記3級 #11】普通預金・当座預金・当座借越|マイナス残高の処理小切手を振り出したら当座預金の減少 / 他人振出小切手を受け取ったら現金、自己振出小切手なら当座預金 / 口座別に管理するときの勘定科目(銀行名を付ける) / 当座がマイナスなら決算で当座借越(負債)へ振り替える▶ YouTubeで見るあわせて見たい動画
よくある質問
当座借越と当座貸越の違いは何ですか?
同じ取引を、会社から見た呼び方が当座借越、銀行から見た呼び方が当座貸越です。会社の仕訳で使う勘定科目は当座借越です。
当座預金がマイナスのまま決算を迎えてもいいのですか?
期中はマイナスのままで構いませんが、決算日には負債の当座借越(または借入金)に振り替えます。マイナスの資産のままでは、銀行から借りている状態が貸借対照表に表れないからです。
再振替仕訳を忘れるとどうなりますか?
当座借越が負債に残ったまま当座預金がゼロから記帳されるので、資産も負債も借越の金額だけ多すぎる状態になります。決算の振替と同じ金額で貸借を逆にした仕訳を、翌期首に行います。
当座借越の利息はどう処理しますか?
銀行に支払った利息は、支払利息(費用)で処理します。当座預金口座から引き落とされたなら、支払利息/当座預金の仕訳になります。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。