現金過不足の仕訳で「借方と貸方のどっちに書くのか」「決算で雑損と雑益のどちらにするのか」と迷っていませんか。考え方は1つで、帳簿の現金を実際の有高に合わせ、差額をいったん現金過不足で受け止めます。
原因が分かれば正しい科目に振り替え、決算まで分からなければ借方残高は雑損、貸方残高は雑益にします。この記事では3場面の仕訳を不足と過剰の両方で並べ、一部だけ原因が分かる場合や、決算日に見つかった場合も検算つきで確認します。
この記事の内容を動画で解説しています(簿記3級 #10・7:17)
 7:17【簿記3級 #10】現金と現金過不足|原因不明は雑損・雑益へ簿記でいう現金には他人振出小切手・送金小切手・郵便為替証書も含む / 帳簿残高と実際有高がズレたら、まず現金過不足で受ける▶ YouTubeで見る
現金過不足とは?帳簿を実際に合わせるための仮の勘定
現金過不足とは、帳簿の現金残高と実際有高(手元にある現金の金額)が合わないときに使う勘定です。原因が分かるまで、差額を一時的に記録しておきます。資産・負債・純資産・収益・費用のどれにも属さない、仮の置き場です。
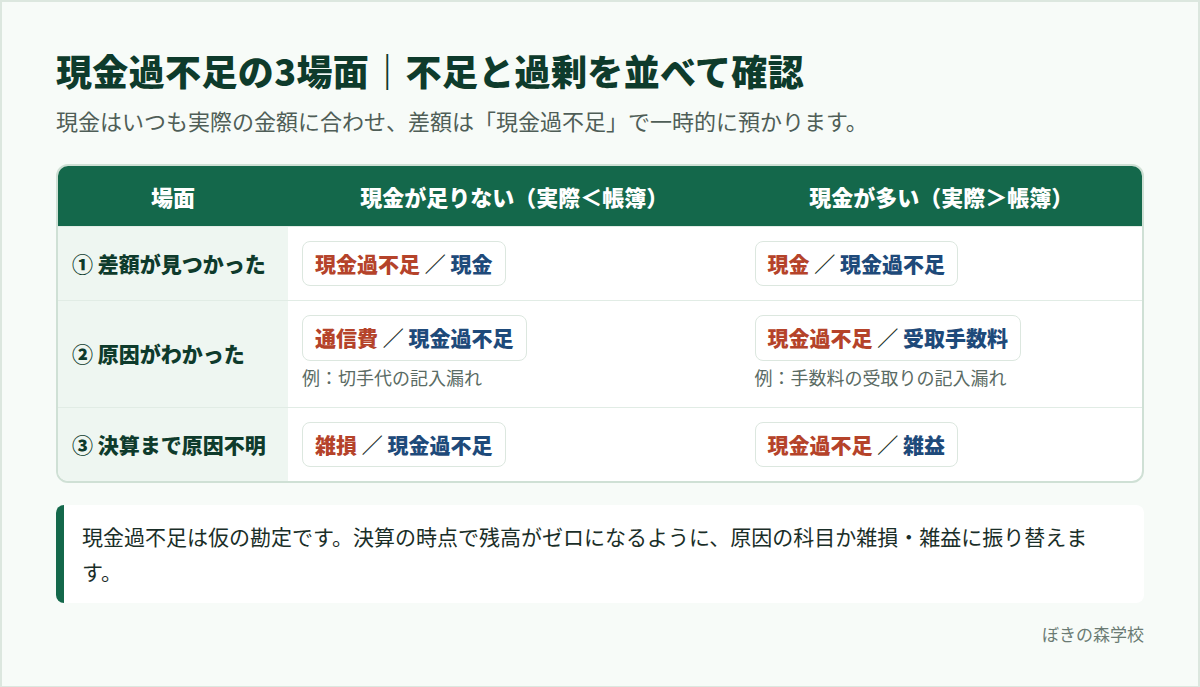
差額が見つかったら、まず帳簿の現金を実際の金額に合わせます。手元にある現金のほうが事実だからです。ただ、その時点では何に使ったのか、何を受け取ったのかが分かりません。そこで相手側に現金過不足を書いておき、原因が分かった段階で正しい科目に置き換えます。
実務でも、レジや金庫の現金を定期的に数えて帳簿と照らし合わせます(現金実査)。差額が出たら記帳漏れや受け渡しのミスを探し、すぐに分からなければ現金過不足で処理しておく流れは、試験の考え方と同じです。
簿記でいう「現金」の範囲を先に確認する
何を現金として数えるかを間違えると、差額そのものがずれてしまいます。簿記の現金には、紙幣・硬貨のほか、すぐに換金できる通貨代用証券も含まれます。
| 手元にあるもの | 簿記での扱い | 理由 |
|---|---|---|
| 紙幣・硬貨 | 現金 | 通貨そのもの |
| 他人振出小切手 | 現金 | 銀行に持ち込めば、すぐにお金に換えられる |
| 送金小切手・郵便為替証書 | 現金 | 送金のための証書で、すぐにお金に換えられる |
| 自己振出小切手(自社が振り出して戻ってきたもの) | 当座預金 | 振り出したときに減らした当座預金が戻っただけ |
| 郵便切手・収入印紙 | 現金ではない | 買ったときに通信費・租税公課として処理済み |
小切手を使う論点(他人振出小切手を現金として扱う処理など)は、2026年度(2027年3月まで)の試験では出題範囲に含まれます。2027年度適用の出題区分表は、紙の手形・小切手の廃止を理由の1つとして改定されました。2027年4月以降に受験する人は、受験する年度の出題区分表と教材で扱いを確認してください。改定の全体像は2027年度の出題区分表改定のまとめで整理しています。
ポイント
現金過不足は、帳簿の現金を実際有高に合わせたときの「相手科目の仮置き」です。現金を先に動かし、現金過不足はその反対側に書きます。
借方か貸方か?現金から書く3ステップ
現金過不足を借方と貸方のどっちに書くかで迷うのは、現金過不足から考え始めるからです。先に現金の向きを決めれば、現金過不足は自動的に反対側に決まります。
- 実際有高と帳簿残高を比べ、どちらが多いかを確かめる
- 帳簿の現金を実際に合わせる向きに書く(実際が少なければ現金を貸方で減らし、多ければ借方で増やす)
- 反対側に現金過不足を書く
| 状況 | 現金 | 現金過不足 | 決算まで原因不明なら |
|---|---|---|---|
| 実際が帳簿より少ない(不足) | 貸方(減らす) | 借方 | 雑損(費用) |
| 実際が帳簿より多い(過剰) | 借方(増やす) | 貸方 | 雑益(収益) |
右端の列は、決算で現金過不足を消すときの相手科目です。借方に残った現金過不足を消すには貸方に書くので、反対の借方に費用の雑損が入ります。貸方残高なら逆に、貸方へ収益の雑益が入ります。「借方残は雑損、貸方残は雑益」と、残高の側とセットで覚えると迷いません。
原因が分かったら「本来の仕訳の現金」を置き換える
原因が判明したときの仕訳は、本来書くべきだった仕訳の「現金」を「現金過不足」に置き換えるだけで作れます。現金は差額が見つかった時点で実際の金額に合わせてあるので、ここで現金をもう一度動かすと二重になるからです。
| 判明した原因 | 本来の仕訳 | 判明したときの仕訳 |
|---|---|---|
| 切手代3,200円の支払いの記帳漏れ | 通信費 3,200/現金 3,200 | 通信費 3,200/現金過不足 3,200 |
| 手数料1,500円の受取りの記帳漏れ | 現金 1,500/受取手数料 1,500 | 現金過不足 1,500/受取手数料 1,500 |
3場面の仕訳|不足と過剰を並べて確認
ここからは、不足と過剰のケースを1つずつ、差額の発生から決算まで追います。数字はすべて編集部が作成したものです。
設例1(不足のケース)
(1) 7月8日、金庫の現金を数えたところ、実際有高は79,800円で、帳簿残高84,300円より4,500円少なかった。
(2) 7月20日、不足額のうち3,200円は、郵便切手を買ったときの記帳漏れと判明した。
(3) 3月31日(決算日)、残りの1,300円は原因が分からなかった。
例1:(1) 不足が見つかったとき(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金過不足 | 4,500 | 現金 | 4,500 |
例2:(2) 原因の一部が判明したとき(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 通信費 | 3,200 | 現金過不足 | 3,200 |
例3:(3) 決算まで原因不明だったとき(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 雑損 | 1,300 | 現金過不足 | 1,300 |
設例2(過剰のケース)
(4) 9月3日、現金の実際有高は55,000円で、帳簿残高52,600円より2,400円多かった。
(5) 9月25日、過剰額のうち1,500円は、手数料を現金で受け取ったときの記帳漏れと判明した。
(6) 3月31日(決算日)、残りの900円は原因が分からなかった。
例4:(4) 過剰が見つかったとき(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 2,400 | 現金過不足 | 2,400 |
例5:(5) 原因の一部が判明したとき(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金過不足 | 1,500 | 受取手数料 | 1,500 |
例6:(6) 決算まで原因不明だったとき(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金過不足 | 900 | 雑益 | 900 |
| 現金過不足の残高 | 設例1(不足) | 設例2(過剰) |
|---|---|---|
| 差額が見つかった後 | 借方 4,500 | 貸方 2,400 |
| 原因の一部が判明した後 | 借方 1,300 | 貸方 900 |
| 決算整理の後 | ゼロ(雑損 1,300) | ゼロ(雑益 900) |
どちらも、決算整理が終わると現金過不足の残高はゼロになります。現金過不足は次の期に繰り越さない勘定なので、貸借対照表には出てきません。講義#10でも、現金の範囲からこの3場面までを順に扱っています。文字で読んだあと動画で流れを見ると、仕訳の向きが定着しやすくなります。
決算で差がつく2つのケース
原因の一部が判明し、向きの違う原因が混ざる場合
決算で問われやすいのは、いくつかの原因が判明し、不足を説明するものと過剰を説明するものが混ざるケースです。このときは判明した科目を先に書き、最後に貸借の差額で雑損か雑益かを決めます。
設例3
決算日の現金過不足勘定は借方残高6,000円(不足)である。調査の結果、旅費交通費4,700円の支払いと、受取利息2,000円の受取りが、どちらも記帳されていなかったことが判明した。残りは原因不明である。
- 現金過不足の借方残高6,000円を、貸方に書いて消す
- 判明した原因を書く(旅費交通費4,700円は借方、受取利息2,000円は貸方)
- 貸借の差額を出す(借方4,700円・貸方8,000円なので、借方に3,300円足りない)
- 差額は借方に入るので雑損とする
設例3の決算整理仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 旅費交通費 | 4,700 | 現金過不足 | 6,000 |
| 雑損 | 3,300 | 受取利息 | 2,000 |
検算は、借方4,700+3,300=8,000円、貸方6,000+2,000=8,000円で一致します。意味でも確かめましょう。不足6,000円のうち、旅費交通費の4,700円は説明できます。一方、受取利息の記帳漏れは現金が増える原因なので、説明できない不足は6,000−4,700+2,000=3,300円です。
雑損・雑益 = 貸借の差額(借方に入れば雑損、貸方に入れば雑益)
決算日に見つかったら現金過不足を使わない
決算日に現金を数えて初めて差額が見つかった場合は、現金過不足を使わず、直接雑損または雑益にします。現金過不足は、原因を調べるまでの仮置きです。決算日に見つかった差額は次の期に持ち越せないので、仮置きを経由する意味がありません。
設例4
決算日に現金の実際有高を調べたところ126,500円で、帳簿残高128,000円より1,500円少なかった。このうち1,000円は、はがき代の支払いの記帳漏れと判明した。残りは原因不明である。
設例4の決算整理仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 通信費 | 1,000 | 現金 | 1,500 |
| 雑損 | 500 | ||
| 比べる点 | 期中に見つかった場合 | 決算日に見つかった場合 |
|---|---|---|
| 問題文の書き方 | 「〇月〇日、現金の実際有高が帳簿残高より…」 | 「決算にあたり、現金の実際有高を調べたところ…」 |
| 見つけたときの相手科目 | 現金過不足 | 判明分は正しい科目、不明分は雑損・雑益 |
| 決算での処理 | 残高を雑損・雑益に振り替える | 見つけたときの仕訳で完了 |
よくある間違いと、なぜ間違えるのか
- 現金過不足から先に書いて、向きを逆にする:「不足=マイナス=貸方」と連想してしまうのが原因です。先に現金を実際に合わせる向きに書けば、現金過不足は反対側に決まります。
- 原因が分かったときに現金を動かす:差額が見つかった時点で、現金はもう実際に合わせてあることを忘れているためです。判明時に動かすのは、現金過不足と正しい科目だけです。
- 雑損か雑益かを「不足か過剰か」だけで決める:向きの違う原因が混ざると、過剰から始まっても雑損になることがあります(練習問題2)。最後は貸借の差額で決めます。
- 決算日に見つかった差額を現金過不足で処理する:「差額が出たらまず現金過不足」と手順だけを覚えているためです。問題文が決算日の実査かどうかを先に確かめます。
- 自社が振り出した小切手の受取りを現金にする:「小切手は現金」とひとまとめに覚えているためです。自己振出小切手が戻ってきたら、当座預金の増加です。
決算整理の全体像は簿記3級の決算整理仕訳 8つの型で、同じ「仮の勘定」の仲間は仮払金・仮受金の仕訳で整理しています。
練習問題で判定の手順を確かめる
練習問題1
10月6日、現金の実際有高が帳簿残高より6,300円多いことが分かった。10月21日、そのうち5,400円は、得意先から売掛金を現金で回収したときの記帳漏れと判明した。それぞれの日付の仕訳を答えなさい。
練習問題1の解答と解説を見る
10月6日(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 6,300 | 現金過不足 | 6,300 |
10月21日(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金過不足 | 5,400 | 売掛金 | 5,400 |
実際が多いので、現金を借方で増やし、現金過不足は貸方です。判明したときは、本来の仕訳「現金/売掛金」の現金を現金過不足に置き換えます。残りの900円(6,300−5,400)は貸方残高のままで、決算まで不明なら雑益になります。
練習問題2
決算日の現金過不足勘定は貸方残高5,200円である。調査の結果、売掛金7,000円の現金での回収と、支払手数料1,300円の現金での支払いが、どちらも記帳されていなかったことが判明した。残額は原因不明である。決算整理仕訳を答えなさい。
練習問題2の解答と解説を見る
練習問題2の決算整理仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金過不足 | 5,200 | 売掛金 | 7,000 |
| 支払手数料 | 1,300 | ||
| 雑損 | 500 | ||
借方は5,200+1,300=6,500円、貸方は7,000円なので、借方に500円足りません。借方に入る差額なので雑損です。検算は、借方5,200+1,300+500=7,000円=貸方7,000円です。判明した原因で説明できる過剰は7,000−1,300=5,700円です。実際の過剰5,200円より500円多いので、過剰から始まっても雑損になります。
練習問題3
決算にあたり現金の実際有高を調べたところ65,200円で、帳簿残高64,000円より1,200円多かった。このうち800円は、貸付金の利息を現金で受け取ったときの記帳漏れと判明した。残りは原因不明である。決算整理仕訳を答えなさい。
練習問題3の解答と解説を見る
練習問題3の決算整理仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 1,200 | 受取利息 | 800 |
| 雑益 | 400 | ||
決算日に見つかった差額なので、現金過不足は使いません。実際が多いので現金を1,200円増やし、判明した800円は受取利息、残りの400円(1,200−800)は雑益です。借方1,200円=貸方800+400=1,200円で一致します。
練習問題4
次の取引の仕訳を答えなさい。(1) 得意先から売掛金30,000円の回収として、送金小切手を受け取った。(2) 得意先から売掛金18,000円の回収として、以前に当社が振り出した小切手を受け取った。
練習問題4の解答と解説を見る
(1) 送金小切手の受取り(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 30,000 | 売掛金 | 30,000 |
(2) 自己振出小切手の受取り(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 18,000 | 売掛金 | 18,000 |
送金小切手は通貨代用証券なので現金です。自己振出小切手は、振り出したときに減らした当座預金が戻ってきただけなので、当座預金の増加になります。どちらも小切手を使う論点なので、2027年4月以降に受験する人は、受験する年度の教材で扱いを確認してください。
まとめ
- 現金過不足は、帳簿の現金を実際有高に合わせたときの相手科目の仮置き。資産でも負債でもない
- 仕訳は現金から先に書く。不足なら現金過不足は借方、過剰なら貸方
- 原因が判明したら、本来の仕訳の「現金」を「現金過不足」に置き換える
- 決算まで不明なら、借方残は雑損、貸方残は雑益。原因が混ざるときは貸借の差額で決める
- 決算日に見つかった差額は、現金過不足を使わず直接雑損・雑益にする
次の一歩として、簿記3級の無料講義 全50本の一覧から講義#10の前後を続けて見ておくと、現金預金の論点がひとつながりになります。預金がマイナスになる場合は当座借越の仕訳、少額の支払いを任せる仕組みは小口現金の仕訳で解説しています。仕訳の演習量を増やしたい人は簿記3級の仕訳問題20問も活用してください。
動画で学ぶ|現金と現金過不足の講義
この記事の講義(簿記3級 #10・7:17)
7:17【簿記3級 #10】現金と現金過不足|原因不明は雑損・雑益へ簿記でいう現金には他人振出小切手・送金小切手・郵便為替証書も含む / 帳簿残高と実際有高がズレたら、まず現金過不足で受ける / 原因が判明したら正しい科目へ振替 / 決算まで不明なら雑損・雑益で締める▶ YouTubeで見るあわせて見たい動画
よくある質問
現金過不足は資産ですか、負債ですか?
どちらでもありません。現金過不足は、原因が分かるまで差額を一時的に記録しておく仮の勘定です。決算までに雑損・雑益などに振り替えて残高をゼロにするので、貸借対照表には表示されません。
原因が分かったときの仕訳で、現金を使わないのはなぜですか?
現金は、差額が見つかった時点ですでに実際有高に合わせてあるからです。本来の仕訳の「現金」を「現金過不足」に置き換えて書けば、現金を二重に動かさずに済みます。
決算日に現金の不足が見つかったら、現金過不足を使いますか?
使いません。判明した分は正しい科目に、原因不明の分は直接雑損(過剰なら雑益)にします。現金過不足を使うのは、期中に差額が見つかった場合です。
精算表では現金過不足をどう処理しますか?
試算表欄の現金過不足と同じ金額を修正記入欄の反対側に書いて消し、雑損または雑益の行に修正記入します。借方残高1,300円なら、修正記入欄の貸方に1,300円、雑損の借方に1,300円を書き、雑損は損益計算書欄の借方へ移します。書き方の全体は精算表の書き方で確認できます。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。