「テキストを買おうとしたら、2027年度から範囲が変わると書いてあった」。学習を始める人には無視できません。日本商工会議所は2026年7月31日付で、2027年度適用の出題区分表(確定版)を公表しました。適用は2027年4月1日から2028年3月31日までに施行される試験からで、2026年度は現行のままです。変更の中心は、紙媒体の手形・小切手の廃止と新しいリース会計基準への対応。この記事では3級・2級・簿記初級の変更点を一次情報から表に整理し、いま学習している人が取るべき行動を判断表で示します。
何が起きたのか:2027年度適用の区分表が確定した
出題区分表とは、日本商工会議所が「簿記検定試験での出題にあたって基礎的な指針として」制定しているものです。どの論点がどの級で出るかを定めた、いわば試験範囲の設計図にあたります。
2027年度適用の区分表は、まず2025年12月25日に暫定版が公表され、2026年7月31日に確定版が公表されました。あわせて、商業簿記標準・許容勘定科目表、簿記初級の出題範囲・内容、原価計算初級の出題範囲・内容、そして改定項目の説明書が公開されています。
適用時期(ここを間違えないでください)
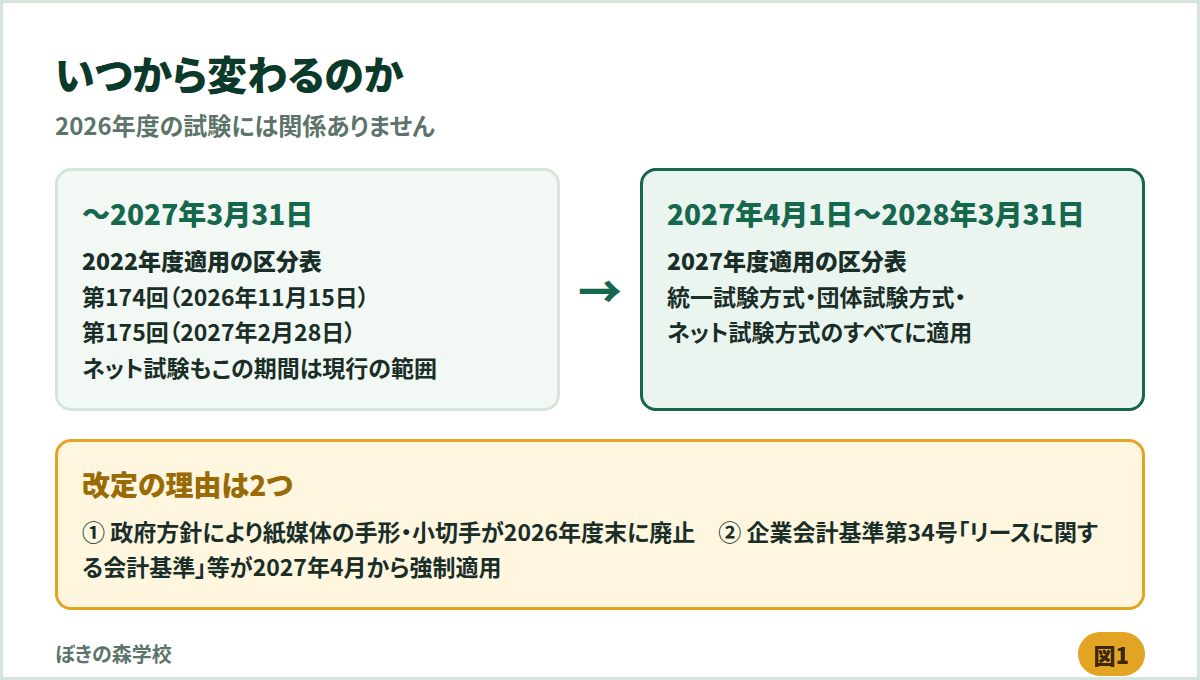
2027年度適用の区分表は、2027年4月1日から2028年3月31日までに施行される試験に適用されます。統一試験方式・団体試験方式・ネット試験方式のすべてが対象です。2026年度(2027年3月31日まで)の試験は、2022年度に適用が始まった現行の区分表のままです。
つまり、第174回(2026年11月15日)も第175回(2027年2月28日)も、現行の範囲で出題されます。この時期に受験する人が、いま慌てて新しい教材に買い替える必要はありません。
なぜ改定されるのか
公表されている改定項目の説明書によれば、理由は2つです。
- 紙媒体による手形・小切手の廃止:政府方針にもとづき、2026年度末に廃止されます
- 新しいリース会計基準の強制適用:企業会計基準第34号「リースに関する会計基準」等が2027年4月から強制適用されます
どちらも試験のための変更ではなく、実務そのものが変わることへの対応です。また、テキストや問題集の開発期間を確保するため、通常より早い時期に新しい区分表が公表されたと説明されています。学習者から見れば、準備の時間が与えられているということでもあります。
3級の変更点
| 論点 | 2026年度まで | 2027年度から |
|---|---|---|
| 手形 | 「手形」の項目があり出題範囲に含まれる | 項目ごと削除 |
| 電子記録債権・電子記録債務 | — | 売掛金・買掛金と同じ範疇に統合され、本格的に扱われる |
| クレジット売掛金 | クレジット売掛金 | キャッシュレス決済を含むことが明示される |
| 普通預金 | — | 明記される |
| 固定資産の除却・廃棄 | 2級 | 3級へ移行 |
| 定率法 | 2級 | 3級へ移行(基本的な仕組みに限る) |
| 販売のつど売上原価勘定に振り替える方法 | 2級 | 3級へ移行 |
| 不動産の賃借 | 支払家賃・支払地代 | 短期・少額リースを想定し、賃貸借処理(支払家賃・支払地代)で対応。使用権資産の認識は求めない |
3級にとっては、手形が消える一方で2級から3つの論点が移ってくる形になります。ただし説明書では、3級が入門・基礎の段階であることを踏まえ、移行してきた論点についても十分に配慮した出題になると説明されています。単純に難化するという意味ではないと読めます。
実務的に大きいのは、定率法が3級に入ってくることです。減価償却は3級の得点源のひとつなので、2027年度以降に受験する人は定額法だけでなく定率法の基本も押さえる必要が出てきます。定額法の考え方そのものは減価償却の仕訳をまとめた記事で確認できます。
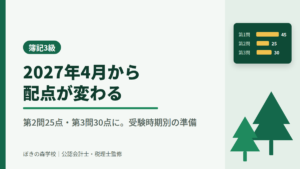
3級は配点も変わります。日本商工会議所は2026年9月25日、2027年4月1日以降の試験から大問ごとの配点を第1問45点・第2問25点・第3問30点にすると発表しました(合格は70点以上のまま)。受験時期ごとの準備は簿記3級の配点変更(2027年4月から)にまとめています。
2級の変更点
| 論点 | 2026年度まで | 2027年度から |
|---|---|---|
| 手形 | 受取手形・支払手形などの勘定科目を使用 | 手形に関する勘定科目をすべて削除 |
| 売掛債権の譲渡 | — | ファクタリングを新たに追加(仕訳例が明示される) |
| リース取引の分類 | ファイナンス・リースとオペレーティング・リースを区分 | 区分を廃止 |
| リースの勘定科目 | 従来の科目 | 新基準に対応した勘定科目を使用 |
| 短期リース・少額リース | — | 賃貸借処理(簡便的な取扱い)を追加 |
| 利子込み法・利子抜き法 | 出題対象 | 引き続き出題対象 |
| リースの識別判断 | — | 2級では出題せず、所与のものとして扱う |
2級で最も大きいのはリースです。これまで2級のリース取引は「ファイナンス・リースかオペレーティング・リースか」を判定するところから始まる論点でした。その区分がなくなるため、判定の練習に費やしていた学習時間の使い道が変わります。一方で、リースに該当するかどうかの識別判断は2級では出題されず、所与のものとして扱われることが明示されています。
もうひとつ注目したいのが、ファクタリング(売掛債権の譲渡)の追加です。手形という決済手段が消えるかわりに、実務で使われている資金化の手法が範囲に入ってきます。試験範囲の入れ替えというより、実務の姿に合わせた組み替えだと考えると理解しやすくなります。
簿記初級の変更点
- 小切手・手形に関連する項目をすべて削除
- 株式会社の資本金取引(発行のみ)を新たに追加
簿記初級は範囲が狭いぶん、削除と追加の影響が相対的に大きくなります。とはいえ、いずれも短時間で学べる論点です。初級の全体像については簿記初級とは?難易度と3級との違いをまとめた記事をご覧ください。
変わらないもの
改定の話ばかりが目に入りますが、変わらない部分を知っておくことも同じくらい重要です。学習の投資先を決める材料になるからです。
| 対象 | 2027年度の扱い |
|---|---|
| 工業簿記・原価計算(1級〜2級) | 2022年度〜2026年度適用の区分表から変更なし |
| 原価計算初級の出題範囲・内容 | 2018年度から施行のもの。2027年度も変更なし |
2級を目指している人にとって、これは実務的に意味のある情報です。工業簿記に投じた学習時間は改定の影響を受けません。商業簿記側が動くいまの時期は、工業簿記を先に固めるほうが合理的だという判断もできます。2級の組み立て方は簿記2級の独学スケジュールの記事で、工業簿記を初月から立ち上げる形を示しています。原価計算初級の範囲は原価計算初級の出題範囲をまとめた記事で確認できます。
いま学習している人はどうすべきか(判断表)
| あなたの状況 | 取るべき行動 | 理由 |
|---|---|---|
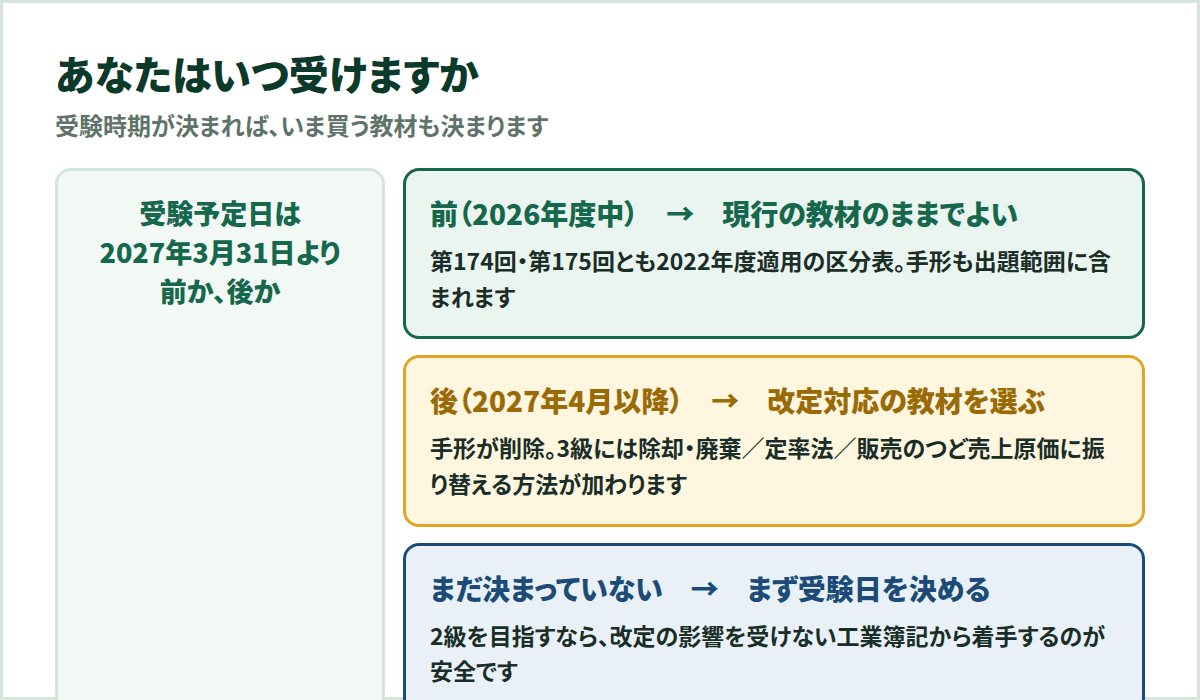
| 2027年3月31日までに受験する | 現行の教材で最後まで進める | 2026年度は2022年度適用の区分表。改定は関係しない |
| すでに現行教材で学習を進めている | 受験を2027年3月までに前倒しできないか検討する | 教材の買い替えと学び直しを避けられる |
| これから学習を始め、受験は2027年4月以降 | 改定に対応した教材を選ぶ | 削除される手形を学ぶ時間が無駄になる |
| 受験時期がまだ決まっていない | まず受験日を決める | 教材選びは受験日が決まらないと判断できない |
| 2級を目指している | 工業簿記から着手する | 工業簿記・原価計算は改定の影響を受けない |
| いま3級を学習中で、次に2級へ進む | 3級は現行のまま受け、2級の教材選びで改定を意識する | 級ごとに受験時期がずれるため、判断も分けるほうが安全 |
想定ケース(解説のための設定です。実在の人物ではありません)
Jさんは2026年9月に3級の学習を始めました。当初は「時間をかけて2027年の夏に受けよう」と考えていましたが、2027年4月から範囲が変わることを知り、第175回(2027年2月28日)に受験日を設定し直しました。結果として、いま買ったテキストを最後まで使い切れることになります。逆に、2027年4月以降にしか受けられない事情がある人は、最初から改定対応版を待つほうが無駄がありません。どちらが得かは、受験できる時期によって決まります。
その先:もう一度改定が予定されている
もう一点、公表資料に書かれている重要な情報があります。企業会計基準委員会は2026年7月に、改正企業会計基準第27号「法人税等に関する会計基準」を公表しました。この基準の強制適用は2028年4月以降に開始する連結会計年度または事業年度であるため、今回の出題区分表には織り込まれていません。ただし、強制適用に先立って所要の改定を行う予定であることが明記されています。
つまり、2027年度の改定で打ち止めではありません。長期的に簿記の学習を続けるなら、区分表のページを年に1〜2回確認する習慣を持っておくと、教材選びで迷う場面が減ります。
まとめ
- 2027年度適用の出題区分表(確定版)が2026年7月31日に公表された
- 適用は2027年4月1日〜2028年3月31日に施行される試験から。2026年度は現行の区分表
- 理由は、紙媒体の手形・小切手の廃止と、新しいリース会計基準の強制適用
- 3級は手形が削除され、除却・廃棄/定率法/販売のつど売上原価に振り替える方法が2級から移行
- 2級は手形の勘定科目を全削除、リースの区分を廃止、ファクタリングを追加
- 工業簿記・原価計算と原価計算初級は変更なし
次の一歩は、受験予定日を決めることです。2027年3月31日より前か後か。それだけで、いま買うべき教材が決まります。
次に読む
受験日を決める → 簿記3級の試験日と申込方法
2級の計画を立てる → 簿記2級の独学スケジュール
教材の対応年度を確認する → 簿記3級のテキストの選び方
日程・申込の記事をまとめて読む → 試験日程・申込カテゴリ
動画で学ぶ|2027年度の改定に対応した3級講義
おすすめの講義(簿記3級 #00・5:26)
 5:26【簿記3級 #00】試験の概要と最短ルート|60分の配点と解く順番試験は60分。第1問 仕訳15題45点/第2問20点/第3問35点、70点で合格 / 解く順番は 第1問 → 第3問 → 第2問。配点の大きい順に取り切る / 統一試験とネット試験の違い、直近の合格率 / 独学でつまずく典型パターンと、このシリーズの進め方▶ YouTubeで見る
あわせて見たい動画
よくある質問
2026年度に受験する場合、新しい範囲を勉強する必要はありますか?
必要ありません。2027年度適用の区分表は、2027年4月1日から2028年3月31日までに施行される試験に適用されます。第174回(2026年11月15日)と第175回(2027年2月28日)は、現行(2022年度適用)の区分表にもとづいて出題されます。
いま持っているテキストは使えなくなりますか?
2027年3月31日までに受験するなら、そのまま使えます。2027年4月以降に受験する場合は、手形が削除され、3級には定率法などが加わるため、改定に対応した版を用意するほうが安全です。受験日が決まっていない場合は、まず受験日を決めることをおすすめします。
3級は難しくなりますか?
手形が削除される一方で、除却・廃棄、定率法(基本的な仕組みに限る)、販売のつど売上原価勘定に振り替える方法が2級から移ってきます。ただし公表されている説明書では、3級が入門・基礎の段階であることを踏まえ、移行した論点についても十分に配慮した出題になるとされています。全体として難化すると断定できる内容ではありません。
ネット試験も同じ時期に変わりますか?
変わります。2027年度適用の区分表は、ペーパーによる統一試験方式・団体試験方式・ネット試験方式のすべてに適用されます。ネット試験は随時実施のため、2027年3月31日までに受けるか4月1日以降に受けるかで適用される範囲が変わる点に注意してください。
工業簿記も変わりますか?
変わりません。日本商工会議所の公表内容によれば、工業簿記・原価計算(1級〜2級)は2022年度から2026年度に適用されている区分表からの変更がありません。原価計算初級の出題範囲・内容についても、2027年度に変更はないとされています。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月6日(改定内容の原文および各PDFは 日本商工会議所「出題区分表」のページ で公開されています。最新情報は必ず公式サイトでご確認ください)
※本記事は公表資料にもとづく解説です。会計基準・法令に関する記述は一般的な説明であり、個別の会計処理の判断は専門家にご相談ください。「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称で、本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。