
決算になって突然あらわれる「減価償却」は、3級でつまずく人がいちばん多い論点のひとつです。現金が動かないのに費用が出る、累計額という見慣れない科目が出る、月割の分数で分子が分からなくなる。理由はどれも同じで、計算の前に「なぜこの処理をするのか」が飛ばされているからです。この記事では、減価償却の考え方を1つの言葉に落としたうえで、定額法の計算、3級で使う間接法の書き方(2級で学ぶ直接法との違いも)、期中に買った場合・売った場合の処理までを、検算つきの仕訳例で順に確認します。読み終えるころには、何分の何を掛けるかが自動的に決まります。
この記事の内容を動画で解説しています(簿記3級 #23・9:22)
 9:22【簿記3級 #23】減価償却(定額法)|月割計算でつまずかない減価償却費=(取得原価 −残存価額) ÷ 耐用年数 / 期中取得なら月割。使った月数を数える▶ YouTubeで見る
減価償却とは「買った年に全部を費用にしない」ための処理
減価償却とは、長く使う資産の取得原価を、使う期間に分けて費用にしていく手続きです。定義はこの1文で足ります。
なぜ分ける必要があるのでしょうか。600,000円のオーブンを買った年に600,000円を全額費用にすると、その年だけ大赤字になり、2年目以降は0円の費用でオーブンを使えることになります。しかし実際には、オーブンは5年にわたって売上に貢献しています。売上に貢献した期間と、費用になる期間をそろえる。これが減価償却の目的です。
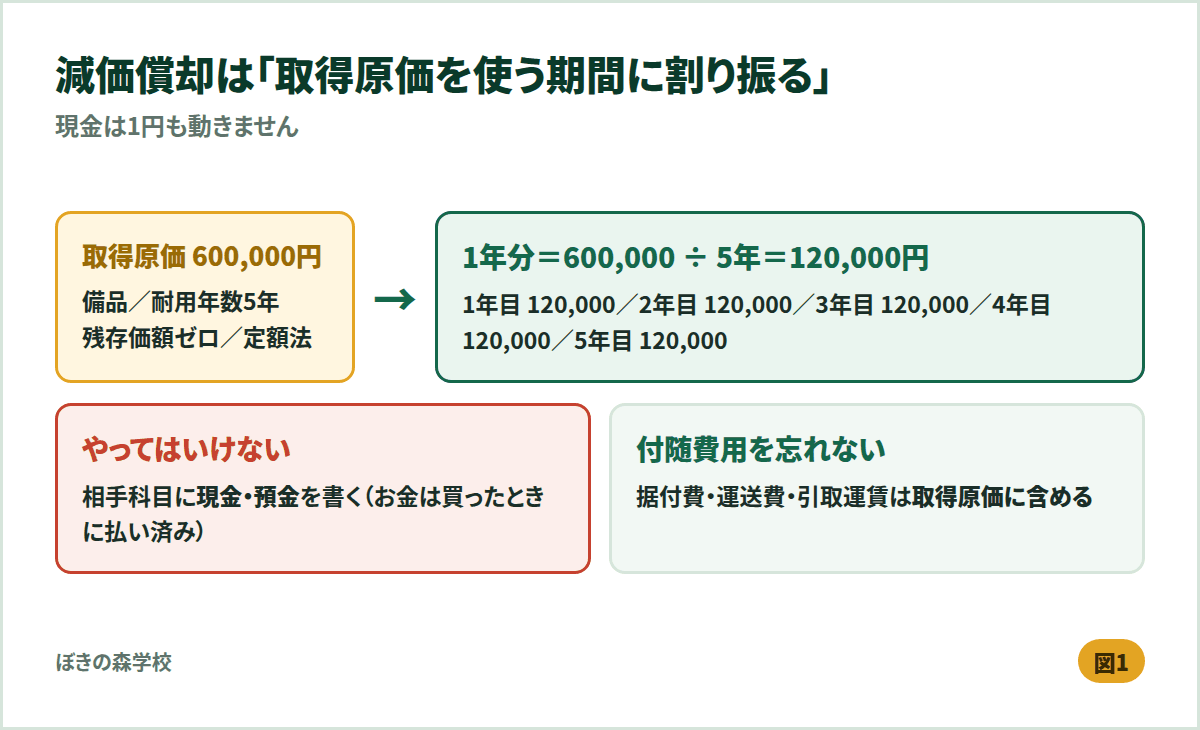
もうひとつ大事なのは、減価償却では現金が動かないことです。お金が出ていったのは購入したときで、決算で行うのは「すでに払ったお金を、今年の分だけ費用に振り分ける」という帳簿上の計算にすぎません。ここを取り違えると、相手科目に現金を書いてしまいます。
ポイント
減価償却は「支払いの記録」ではなく「価値の割り振り」です。現金は1円も動きません。相手科目に現金や預金が出てきたら、その時点で誤りだと気づけます。
定額法の計算は3つの数字だけで決まる
3級で扱う定額法は、次の式ひとつです。
1年分の減価償却費 =(取得原価 - 残存価額)÷ 耐用年数
取得原価は、本体価格に付随費用を加えた金額です。据付費・運送費・購入手数料などは取得原価に含めます。残存価額は、耐用年数が終わったときに残る価値のことで、3級の問題では「残存価額はゼロ」と指定されることがほとんどです。耐用年数は、その資産を何年使うかという前提の年数です。
例として、取得原価600,000円・耐用年数5年・残存価額ゼロの備品を考えます。600,000÷5=120,000円が1年分です。この120,000円を、毎年同じ金額ずつ費用にしていきます。
間接法と直接法:3級は間接法で書く
減価償却費の金額が決まったら、次は「どこから減らすか」を決めます。方法は2つです。
例1:間接法(備品600,000円・耐用年数5年・残存価額ゼロ・期首から使用/単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 減価償却費 | 120,000 | 備品減価償却累計額 | 120,000 |
間接法では、備品そのものは600,000円のまま残し、「これまでに費用にした合計」を備品減価償却累計額という別の科目に積み上げます。貸借対照表では、備品600,000円から累計額を差し引く形で表示されます。取得原価がいくらだったかが後から分かるのが利点です。
例2:直接法(条件は例1と同じ/単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 減価償却費 | 120,000 | 備品 | 120,000 |
直接法では、備品を直接120,000円減らします。帳簿上の備品は480,000円になります。書き方はシンプルですが、もともといくらで買ったのかが分からなくなります。
| 比較項目 | 間接法 | 直接法 |
|---|---|---|
| 貸方の科目 | 備品減価償却累計額 | 備品 |
| 備品勘定の残高 | 取得原価のまま(600,000円) | 減った後の金額(480,000円) |
| 取得原価が分かるか | 分かる | 分からない |
| 3級の試験 | 出題される | 出題されない(2級の範囲) |
| 減価償却費の金額 | どちらも同じ(120,000円) | |
3級の試験で使うのは間接法です。日本商工会議所の出題区分表では、3級の減価償却の記帳方法は間接法とされ、直接法は2級の範囲です。直接法は2級に進んだときに出てくる書き方として、「貸方に資産そのものを書く」という違いだけ押さえておけば十分です。
期中に買った場合:月割計算の手順
年度の途中で買った資産は、使った月数の分だけ費用にします。ここで分数の分子と分母が入れ替わる間違いが起きます。手順を固定してください。
- まず1年分を計算する(取得原価÷耐用年数)
- 使い始めた月から決算月までを数える(両端を含める)
- 1年分に「数えた月数/12」を掛ける
例として、会計期間が4月1日から3月31日の会社が、10月1日に車両900,000円(耐用年数6年・残存価額ゼロ)を購入して使い始めたとします。1年分は900,000÷6=150,000円。10月から3月までは10・11・12・1・2・3の6か月です。したがって150,000×6/12=75,000円になります。
例3:期中取得(10月1日取得・決算3月31日・間接法/単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 減価償却費 | 75,000 | 車両運搬具減価償却累計額 | 75,000 |
月数の数え方で迷ったら、指を折って月の名前を口に出してください。「10、11、12、1、2、3」で6本。この確認を1秒かけるだけで、6/12と書くべきところを5/12と書く事故が防げます。
期中に売った場合:4つの数字を順番に置く
固定資産を売ったときの仕訳は、3級で最も部品の多い仕訳です。ただし置く順番を決めてしまえば機械的に書けます。
- 貸方に、資産を取得原価で消す
- 借方に、期首時点の減価償却累計額を置く
- 借方に、当期首から売却日までの減価償却費を置く
- 借方に、受け取った代金を置く
- 差額を固定資産売却損(借方)または固定資産売却益(貸方)で調整する
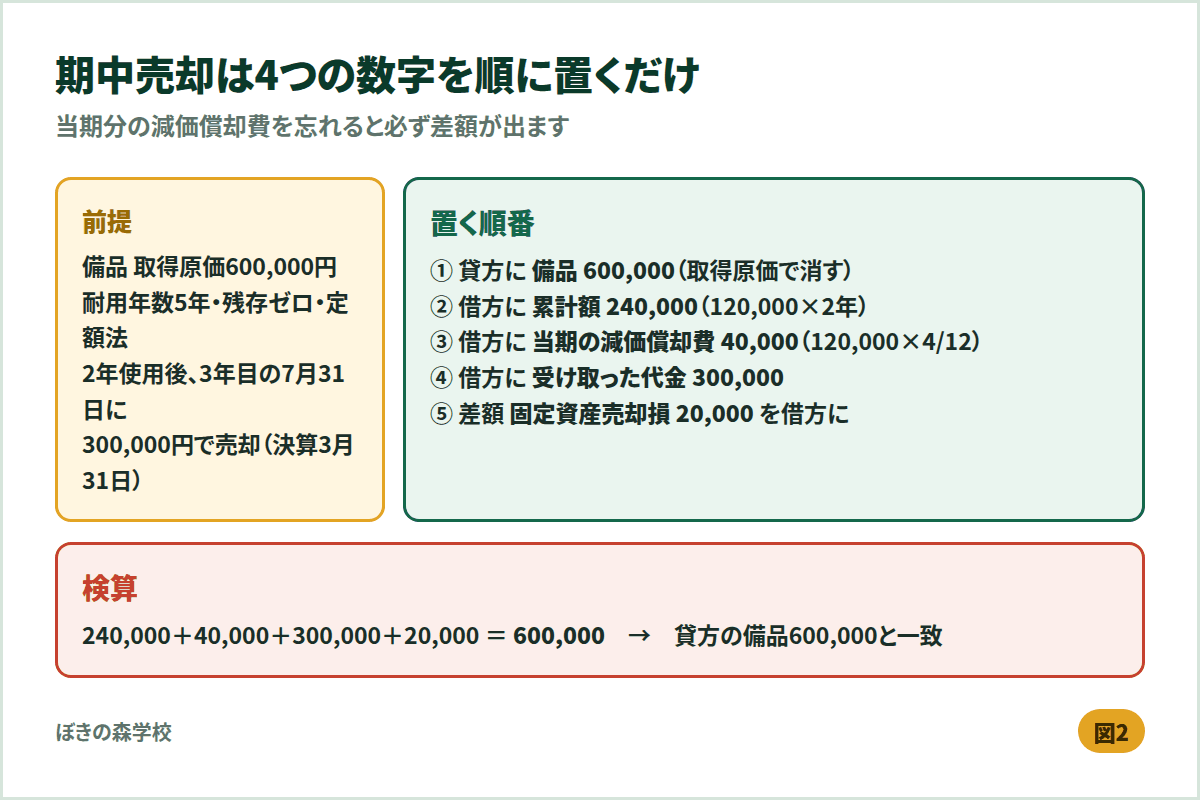
例として、備品(取得原価600,000円・耐用年数5年・残存価額ゼロ・定額法・間接法)を2年間使用し、3年目の7月31日に300,000円で売却して代金を現金で受け取ったとします。会計期間は4月1日から3月31日です。
- 1年分の減価償却費:600,000÷5=120,000円
- 期首までの累計額:120,000×2年=240,000円
- 当期分(4月〜7月の4か月):120,000×4/12=40,000円
- 売却時の帳簿価額:600,000-240,000-40,000=320,000円
- 売却価額300,000円-帳簿価額320,000円=△20,000円(売却損)
例4:期中売却(3年目の7月31日に300,000円で売却/単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 備品減価償却累計額 | 240,000 | 備品 | 600,000 |
| 減価償却費 | 40,000 | ||
| 現金 | 300,000 | ||
| 固定資産売却損 | 20,000 | ||
借方の合計は240,000+40,000+300,000+20,000=600,000円で、貸方の備品600,000円と一致します。売却の仕訳が合わないときは、当期分の減価償却費を忘れているケースがほとんどです。「売った日までは使っていた」と考えれば、計上し忘れることはありません。
想定ケース(解説のための設定です。実在の人物ではありません)
Cさんは売却の仕訳で毎回2万円ほど差額が合いませんでした。原因を1つずつ潰していくと、当期分の減価償却費を計上していないことが分かりました。「決算整理でまとめて計算するもの」と覚えていたため、期中に手放した資産の分を書く発想がなかったのです。売却は決算を待たずにその日に起きる出来事だと考え直したところ、差額は出なくなりました。
よくある間違いと、なぜ起きるのか
| 間違い | なぜ起きるか | 防ぎ方 |
|---|---|---|
| 相手科目に現金を書く | 費用=お金が出ていくもの、という思い込み | 減価償却では現金は動かないと最初に確認する |
| 付随費用を取得原価に入れ忘れる | 本体価格だけが「買った金額」だと考えている | 据付費・運送費・引取運賃はすべて取得原価に含める |
| 月割の分数が逆になる | 12/6と6/12のどちらか迷う | 先に1年分を出し、そこから減らすと考える(分子は使った月数) |
| 売却時に当期分の償却を忘れる | 減価償却は決算のときだけと覚えている | 売った日までは使っていた、と口に出す |
| 間接法なのに備品を直接減らす | 「減価償却で資産が減る」という言葉だけで仕訳を考えている | 3級は間接法と決めておき、貸方は必ず「減価償却累計額」にする |
2027年度からは3級でも定率法を扱う
ここは年度によって扱いが変わる部分なので、いま学習している人は確認しておく価値があります。日本商工会議所の告知によれば、2027年度適用の出題区分表は2027年4月1日から2028年3月31日までに施行される試験に適用されます。この改定で、これまで2級の範囲だった定率法(基本的な仕組みに限る)と、固定資産の除却・廃棄が3級へ移ってきます。
| 論点 | 2026年度の試験(2022年度適用の区分表) | 2027年度以降(2027年度適用の区分表) |
|---|---|---|
| 定額法 | 3級 | 3級 |
| 定率法 | 2級 | 3級へ移行(基本的な仕組みのみ) |
| 除却・廃棄 | 2級 | 3級へ移行 |
| 売却 | 3級 | 3級 |
2026年度中に受験するなら、定額法だけを固めれば十分です。2027年4月以降に受ける可能性がある場合は、教材が改定版に対応しているかを購入前に確認してください。変更点の全体像は2027年度の出題区分表改定をまとめた記事で整理しています。
まとめ
- 減価償却は取得原価を使う期間に割り振る処理。現金は動かない
- 定額法は(取得原価-残存価額)÷耐用年数。付随費用は取得原価に含める
- 3級は間接法で書く。直接法(2級)と比べても減価償却費の金額は同じ
- 期中取得は「1年分を出してから使った月数/12を掛ける」の順で計算する
- 期中売却では、当期首から売却日までの減価償却費を必ず計上する
- 2027年度適用の区分表では、定率法と除却・廃棄が3級へ移る
次の一歩は、例3と例4の数字を自分で変えて、もう一度解いてみることです。取得原価を720,000円、耐用年数を6年、取得月を9月1日に変えるだけで、まったく同じ手順が使えることが確認できます。
動画で学ぶ|減価償却の講義
おすすめの講義(簿記3級 #23・9:22)
9:22【簿記3級 #23】減価償却(定額法)|月割計算でつまずかない減価償却費=(取得原価 −残存価額) ÷ 耐用年数 / 期中取得なら月割。使った月数を数える / 間接法では 減価償却累計額(資産のマイナス)を使う / 帳簿価額=取得原価 −累計額▶ YouTubeで見るあわせて見たい動画
よくある質問
減価償却費の相手科目に現金を書いてはいけないのはなぜですか?
減価償却は、購入時にすでに支払ったお金を、使う期間に分けて費用に振り分ける処理だからです。決算の時点で新たに現金が出ていくわけではありません。間接法では備品減価償却累計額、直接法では資産そのものが相手科目になります。
間接法と直接法はどちらで解けばよいですか?
3級では間接法で解きます。出題区分表で3級の記帳方法は間接法とされているため、答案用紙にも「減価償却累計額」の勘定が用意されています。直接法は2級の範囲で、2級では問題文の指示に従ってどちらかで解きます。
月割の分数が毎回分かりません。覚え方はありますか?
先に1年分を計算し、そこから「使った月数だけ取り出す」と考えてください。1年分より小さくなるのですから、分子は必ず12より小さい数(使った月数)です。10月取得・3月決算なら10月から3月までの6か月なので6/12になります。
3級で定率法は出ますか?
2026年度の試験は2022年度適用の出題区分表にもとづくため、定率法は2級の範囲です。ただし日本商工会議所の告知によれば、2027年度適用の出題区分表では定率法(基本的な仕組みに限る)が3級に移ります。適用は2027年4月1日から2028年3月31日までに施行される試験からです。
残存価額がゼロでない問題はどう解きますか?
式のとおり、取得原価から残存価額を引いてから耐用年数で割ります。たとえば取得原価600,000円・残存価額60,000円・耐用年数5年なら、(600,000-60,000)÷5=108,000円が1年分です。3級の問題では残存価額ゼロの指定が多いため、指定がある場合は問題文を読み飛ばさないよう注意してください。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月6日(出題範囲・適用時期は 日本商工会議所の公式サイト および 出題区分表改定の告知 でご確認ください)
本記事の設例・数値はすべて編集部の書き下ろしです。「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称で、本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。

コメント
コメント一覧 (2件)
[…] 、続けて「×6÷12=」で60,000。1回の入力で終わります。途中結果を書き写さないことがポイントです。減価償却の考え方そのものは、減価償却の仕訳をまとめた記事で手順化しています。 […]
[…] しまう。ただし在庫が計上されていなければ利益が過少になり、減価償却が漏れていれば逆に過大になります。3級の決算整理の考え方は減価償却の仕訳を整理した記事で確認できます。 […]