
仕訳の練習をしていて、「1問ずつはできるのに、試験になると手が止まる」と感じたことはありませんか。原因の多くは、問題がバラバラの断片として並んでいることにあります。この記事では、2026年4月に開業した架空の「株式会社もりのパン」の1年を追いながら、設立から決算整理まで20問を時系列で解きます。すべて編集部の書き下ろしです。問題を解き終えるころには、仕訳が「暗記するもの」ではなく「お店で起きたことを記録するもの」に変わっているはずです。まずは仕訳の判断手順から確認しましょう。
解く前に:仕訳は3つの質問で決まる
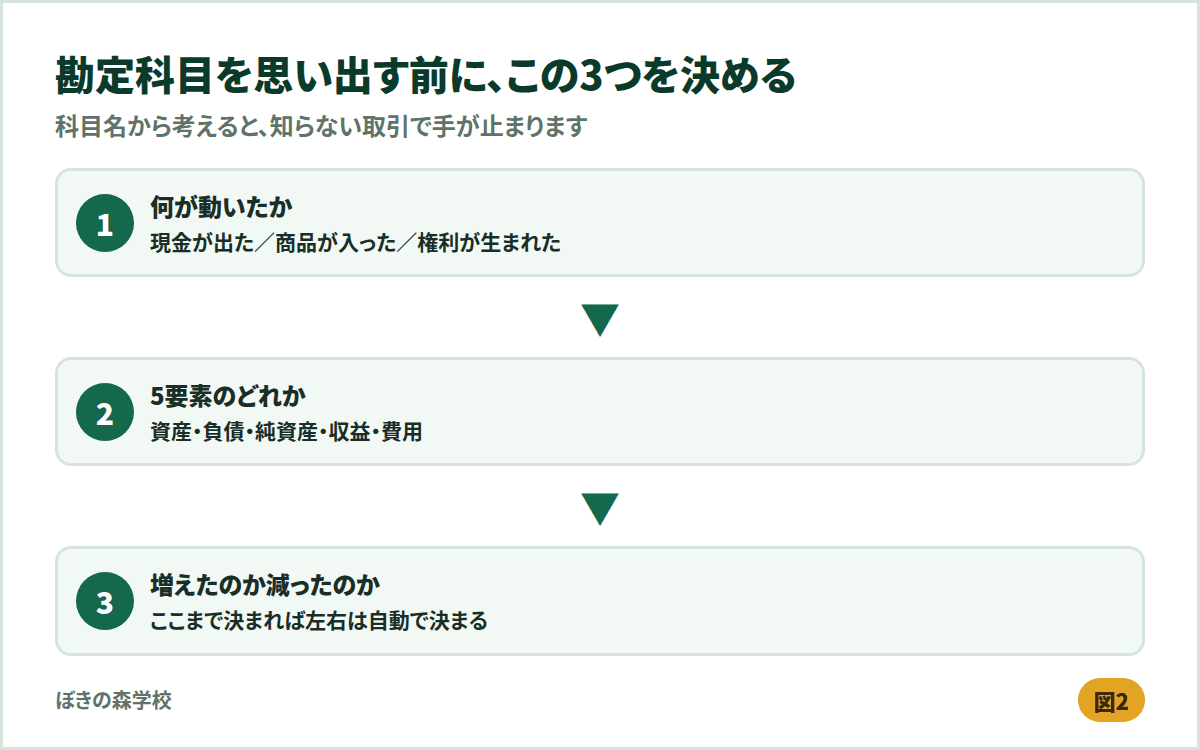
仕訳で迷うとき、多くの人は「この取引の勘定科目は何だったか」を思い出そうとしています。しかしその順番だと、覚えていない科目が出た瞬間に止まります。順番を変えてください。
- 何が動いたか(現金が出た、商品が入った、権利が生まれた)
- それは5要素のどれか(資産・負債・純資産・収益・費用)
- 増えたのか減ったのか
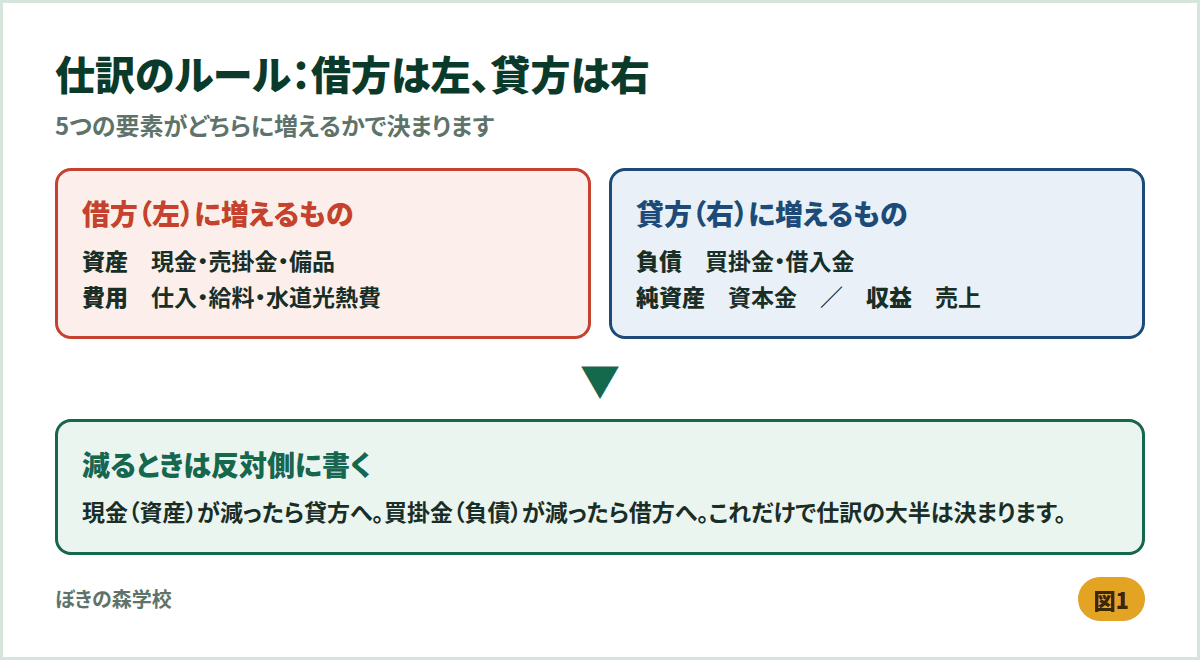
この3つが決まれば、左右は自動的に決まります。資産と費用は増えたら左(借方)、負債・純資産・収益は増えたら右(貸方)。減るときはその反対側です。勘定科目の名前は、あとから当てはめれば足ります。
ポイント
「科目 → 左右」ではなく「動いたもの → 5要素 → 増減 → 左右 → 科目」の順で考えます。順番を変えるだけで、初見の取引にも手が出るようになります。
この20問の使い方
問題文を読んだら、まず紙に自分で仕訳を書いてください。書いてから「解答と解説を見る」を開きます。解説には、答えだけでなく「どこで間違えやすいか」も書いてあります。時間の目安は1問あたり1〜2分、20問で30分ほどです。1回目で全問正解する必要はありません。間違えた問題の番号だけ控えて、翌日にもう一度その番号だけを解き直してください。
この記事の舞台(解説のための架空の設定です)
株式会社もりのパンは、2026年4月1日に設立された小さなパン屋です。決算日は3月31日。オーブンを買い、材料を仕入れ、店頭とカフェへの卸で売り、従業員を雇い、銀行から借入れをします。問1から問20までは、この会社の1年間の出来事が起きた順に並んでいます。実在する企業・人物とは関係ありません。
1. 会社をつくる・お店を用意する
問1
2026年4月1日、株式会社もりのパンを設立した。株式200株を1株あたり5,000円で発行し、全額の払込みを受けて当座預金とした。
解答と解説を見る
問1 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 1,000,000 | 資本金 | 1,000,000 |
株主から集めたお金は会社の元手なので、純資産の「資本金」が増えます。200株×5,000円=1,000,000円。純資産が増えるときは貸方(右)です。
問2
店舗の1か月分の家賃80,000円を普通預金から支払った。
解答と解説を見る
問2 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 支払家賃 | 80,000 | 普通預金 | 80,000 |
家賃は費用なので借方(左)。普通預金という資産が減るので貸方(右)です。費用の増加と資産の減少はセットになりやすい形です。
問3
業務用オーブンを480,000円で購入し、代金は月末払いとした。あわせて据付費20,000円を現金で支払った。
解答と解説を見る
問3 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 備品 | 500,000 | 未払金 | 480,000 |
| 現金 | 20,000 | ||
据付費のように、使えるようにするまでにかかった費用(付随費用)は取得原価に含めます。480,000+20,000=500,000円が備品の金額です。商品以外のものを後払いで買ったときは「買掛金」ではなく「未払金」を使います。
2. 仕入れて売る
問4
小麦粉やバターなどの商品150,000円を仕入れ、代金は掛けとした。引取運賃5,000円は現金で支払った。
解答と解説を見る
問4 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 155,000 | 買掛金 | 150,000 |
| 現金 | 5,000 | ||
引取運賃も仕入にかかった費用なので、仕入の金額に含めます。150,000+5,000=155,000円。掛けで仕入れた分は買掛金(負債)の増加です。
問5
原価60,000円の商品を100,000円で販売し、代金は現金で受け取った(三分法)。
解答と解説を見る
問5 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 100,000 | 売上 | 100,000 |
三分法では、売ったときに原価を動かしません。売価100,000円をそのまま売上(収益)にします。原価60,000円は決算のときにまとめて計算します。ここで60,000円を書いてしまう間違いが非常に多い箇所です。
問6
掛けで仕入れた商品のうち10,000円を、品違いのため返品した。
解答と解説を見る
問6 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 10,000 | 仕入 | 10,000 |
仕入れたときの逆を書きます。仕入(費用)が減り、買掛金(負債)も減ります。返品は「取り消し」なので、元の仕訳を左右そのまま入れ替えると考えると迷いません。
問7
得意先のカフェへ商品を200,000円で販売し、代金は掛けとした。
解答と解説を見る
問7 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 売掛金 | 200,000 | 売上 | 200,000 |
後で受け取る権利は資産なので、売掛金が借方(左)に増えます。売上(収益)は貸方(右)です。
問8
上記の売掛金のうち120,000円が当座預金に振り込まれた。
解答と解説を見る
問8 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 120,000 | 売掛金 | 120,000 |
権利(売掛金)が現金化されたので、売掛金が減り、当座預金が増えます。資産どうしの交換なので、収益は発生しません。
3. 人を雇う・決済手段を増やす
問9
従業員の給料250,000円のうち、源泉所得税8,000円と社会保険料の従業員負担分35,000円を差し引き、残額を普通預金から支払った。
解答と解説を見る
問9 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 給料 | 250,000 | 所得税預り金 | 8,000 |
| 社会保険料預り金 | 35,000 | ||
| 普通預金 | 207,000 | ||
会社が負担する費用は差引前の250,000円です。天引きした分は、あとで国や年金機構へ納めるまで会社が預かっているだけなので「預り金」(負債)になります。250,000-8,000-35,000=207,000円が実際の支払額です。
問10
商品50,000円をクレジットカード払いで販売した。信販会社への手数料は販売代金の4%で、販売時に計上する。
解答と解説を見る
問10 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| クレジット売掛金 | 48,000 | 売上 | 50,000 |
| 支払手数料 | 2,000 | ||
売上は手数料を引く前の50,000円です。手数料50,000×4%=2,000円は支払手数料(費用)として計上し、実際に受け取れる48,000円をクレジット売掛金(資産)とします。
4. お金を借りる・現金が合わない
問11
取引銀行から600,000円を借り入れ、当座預金に入金された。
解答と解説を見る
問11 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 600,000 | 借入金 | 600,000 |
返す義務があるお金なので、借入金(負債)が貸方(右)に増えます。資産の当座預金は借方(左)に増えます。
問12
現金の実際有高を数えたところ、帳簿残高より3,000円少なかった。原因は不明である。
解答と解説を見る
問12 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金過不足 | 3,000 | 現金 | 3,000 |
実際にないものは帳簿からも減らします。原因が分かるまでの一時的な置き場所が現金過不足です。実際有高が少ないときは、現金を減らすので貸方(右)に現金がきます。
問13
上記の現金過不足のうち2,000円は、水道光熱費の記帳漏れであることが判明した。
解答と解説を見る
問13 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 水道光熱費 | 2,000 | 現金過不足 | 2,000 |
原因が分かった分だけ、正しい勘定科目へ振り替えます。現金過不足は借方に3,000円あるので、貸方に2,000円を書いて減らします。残りの1,000円は決算まで残ります。
問14
買掛金90,000円を当座預金から支払った。なお当座預金の残高は70,000円であり、限度額300,000円の当座借越契約を結んでいる。
解答と解説を見る
問14 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 90,000 | 当座預金 | 90,000 |
期中は残高がマイナスになっても、当座預金勘定のまま処理します。当座借越として振り替えるのは決算のときです。ここで当座借越勘定を使ってしまう間違いが多いので注意してください。
5. 概算で渡して、あとで精算する
問15
出張する従業員に、旅費の概算額40,000円を現金で渡した。
解答と解説を見る
問15 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仮払金 | 40,000 | 現金 | 40,000 |
金額も内容も未確定なので、いったん仮払金(資産)で受けます。仮払金は「あとで精算する権利」なので資産です。
問16
従業員が帰社し、旅費交通費33,000円の報告を受け、残額7,000円を現金で受け取った。
解答と解説を見る
問16 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 旅費交通費 | 33,000 | 仮払金 | 40,000 |
| 現金 | 7,000 | ||
確定した33,000円を旅費交通費(費用)に振り替え、戻ってきた7,000円は現金の増加です。仮払金40,000円は全額なくなります。
6. 決算整理(3月31日)
問17
決算にあたり、売掛金の期末残高400,000円に対して2%の貸倒引当金を設定する。貸倒引当金の残高は3,000円であり、差額補充法による。
解答と解説を見る
問17 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒引当金繰入 | 5,000 | 貸倒引当金 | 5,000 |
必要額は400,000×2%=8,000円。すでに3,000円あるので、差額の5,000円だけを追加します。8,000円をそのまま計上してしまうのが典型的な誤りです。
問18
備品(取得原価500,000円、耐用年数5年、残存価額ゼロ、定額法)を4月1日から使用している。決算にあたり減価償却を行う(間接法)。
解答と解説を見る
問18 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 減価償却費 | 100,000 | 備品減価償却累計額 | 100,000 |
500,000÷5年=100,000円。4月1日から使っているので、当期は12か月分(1年分)です。間接法なので備品を直接減らさず、備品減価償却累計額という控除項目を貸方に立てます。
問19
期首の商品はなく、当期の仕入高は145,000円、期末商品棚卸高は45,000円であった。売上原価は仕入勘定で算定する。
解答と解説を見る
問19 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 繰越商品 | 45,000 | 仕入 | 45,000 |
売れ残った45,000円を仕入から取り出し、資産の繰越商品にします。期首商品がないので、繰越商品から仕入への振替は不要です。この結果、仕入勘定の残高145,000-45,000=100,000円が売上原価になります。
問20
借入金600,000円は、9月1日に年利2%・期間1年の条件で借り入れたものである。利息は返済時に一括して支払う。決算日は3月31日である。当期分の利息を計上する。
解答と解説を見る
問20 の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 支払利息 | 7,000 | 未払利息 | 7,000 |
9月1日から3月31日までの7か月分が当期の費用です。600,000×2%×7/12=7,000円。まだ払っていないので、相手科目は未払利息(負債)になります。
よく間違える5つのパターンと、その理由
| 間違え方 | 該当する問 | なぜ間違えるか | 直し方 |
|---|---|---|---|
| 売ったときに原価を書いてしまう | 問5 | 「原価60,000円」という数字が問題文にあるため、使わないと気持ち悪い | 三分法では原価は決算でまとめて計算する、と口に出して確認する |
| 商品以外の後払いに買掛金を使う | 問3 | 「後払い=買掛金」と一対一で覚えている | 買掛金は商品の仕入れだけ。それ以外は未払金 |
| 給料の天引き後の金額を費用にする | 問9 | 実際に出ていったお金=費用だと考えている | 費用は会社が負担した総額。天引き分は預り金という負債 |
| 貸倒引当金を必要額そのままで計上する | 問17 | 差額補充法という言葉を読み飛ばしている | 必要額から現在の残高を引く。引き算をしてから仕訳を書く |
| 期中に当座借越勘定を使う | 問14 | 当座借越契約という言葉に反応してしまう | 当座借越への振替は決算のときだけ。期中は当座預金のまま |
5つとも、知識が足りないのではなく「問題文の言葉に引っぱられている」ことが原因です。だからこそ、間違えた問題は答えを覚えるのではなく、どの言葉に引っぱられたのかを記録してください。同じ罠は形を変えて何度も出てきます。
20問を解き終えたら、次に何をするか
正解数ごとに、次の一手が変わります。
| 正解数 | いまの位置 | 次にやること |
|---|---|---|
| 17問以上 | 基本論点はほぼ固まっている | 本番形式を60分で解く練習に移る |
| 12〜16問 | 決算整理が弱いことが多い | 問17〜20の4問を、数字を変えて自分で作り直して解く |
| 7〜11問 | 日常取引の判断がまだ揺れている | 問1〜16を翌日・3日後・1週間後の3回転で解き直す |
| 6問以下 | 5要素の判断がまだ自動化していない | テキストの第1章に戻り、5要素と増減の対応だけを紙に書き出す |
減価償却でつまずいた場合は、減価償却の仕訳を直接法と間接法で整理した記事に、期中取得や月割計算まで含めた手順があります。学習全体の進め方は簿記3級の独学 勉強時間とスケジュールの記事を参照してください。
まとめ
- 仕訳は「動いたもの → 5要素 → 増減 → 左右 → 科目」の順で考えると初見の取引にも対応できる
- 三分法では、売ったときに原価を動かさない(問5)
- 買掛金は商品の仕入れだけ。それ以外の後払いは未払金(問3)
- 貸倒引当金の差額補充法は、必要額から現在の残高を引いてから仕訳を書く(問17)
- 間違えた問題は答えではなく「引っぱられた言葉」を記録する
次の一歩は、間違えた問題の番号を手帳に書き、明日もう一度その番号だけを解くことです。20問全部をやり直す必要はありません。
動画で学ぶ|第1問(仕訳)の講義
おすすめの講義(簿記3級 #02・8:41)
 8:41【簿記3級 #02】仕訳のルール|勘定科目と「増えたらどっち」勘定科目は取引を入れる「箱」。まず箱の名前を決める / 5要素のどれかを判定 → 増減を判定 → 左右が決まる / 借方合計と貸方合計は必ず一致する(貸借平均の原理) / 初学者がよく迷う科目の見分け方▶ YouTubeで見る
あわせて見たい動画
よくある質問
簿記3級の仕訳は何問くらい練習すれば足りますか?
問題数より回転数が重要です。この記事の20問のように、論点が一巡する問題セットを3回転させるほうが、200問を1回ずつ解くより定着します。目安としては、同じセットを翌日・3日後・1週間後に解き直し、3回とも正解できた問題を外していく形が効率的です。
勘定科目が思い出せないときはどうすればよいですか?
科目名を思い出そうとする前に、5要素のどれかを決めてください。「後で受け取る権利」なら資産、「後で払う義務」なら負債です。要素と増減が決まれば左右は自動的に決まるので、科目名が多少あいまいでも仕訳の形は作れます。科目名は、その形に当てはめながら覚えるほうが早く定着します。
この20問は本番と同じ形式ですか?
形式は本番と同じ「取引文を読んで仕訳する」形ですが、本番の問題そのものではありません。日本商工会議所は3級の試験科目を「商業簿記3題以内」、試験時間を60分、合格基準を70%以上と公表しています。実際の出題形式や画面の操作は、公式サイトのサンプル問題で確認してください。
手形の問題が入っていないのはなぜですか?
2026年度の試験は2022年度適用の出題区分表にもとづくため、手形は3級の範囲に含まれています。この記事では、日常的に触れる取引から順に組み立てる方針で20問を構成したため、手形は扱っていません。なお日本商工会議所の告知によれば、2027年度適用の出題区分表では3級から手形が削除され、電子記録債権・電子記録債務の扱いが本格化します。詳しくは2027年度の出題区分表改定の記事をご覧ください。
解答を見ても解説の意味が分かりません。どうすればよいですか?
その問題は、いま解く段階ではない可能性があります。仕訳は前の論点を土台にしているため、決算整理(問17〜20)でつまずく場合は、日常取引(問1〜16)に戻るほうが結果的に速く進みます。順番を守って戻ることは、遠回りではありません。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月6日(出題範囲・試験形式は 日本商工会議所の公式サイト で最新情報をご確認ください)
本記事の問題・数値・解説はすべて編集部の書き下ろしです。登場する会社・人物はいずれも架空であり、実在のものとは関係ありません。「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称で、本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。

コメント
コメント一覧 (4件)
[…] 仕訳を手で書く練習をする → 簿記3級の仕訳問題20問(解説つき) […]
[…] まず仕訳を体験してみる → 簿記3級の仕訳問題20問(解説つき) […]
[…] 計算を実際の問題で使う → 簿記3級の仕訳問題20問(解説つき) […]
[…] 仕訳の基本を確認する → 簿記3級の仕訳問題20問(解説つき) […]