
【広告について】本記事には、当サイトが広告収益を得るリンク(アフィリエイト広告)が含まれる場合があります。掲載内容は各社の公式情報を確認のうえ編集部が作成しており、広告の有無によって評価や順位を変えることはありません。
書店の資格コーナーで30分立ち尽くして、結局いちばん平積みされていたものを買う。簿記3級のテキスト選びで、これがいちばん多い決め方です。悪い決め方ではありません。ただ、選ぶ前に「買ってはいけないもの」を2つだけ知っておくと、30分が3分になります。この記事は、おすすめランキングではなく消去法の手順です。最初に候補を削り、残ったなかから自分の読み方に合うものを1冊だけ選ぶ。その順番で進めます。
先に候補から外すもの
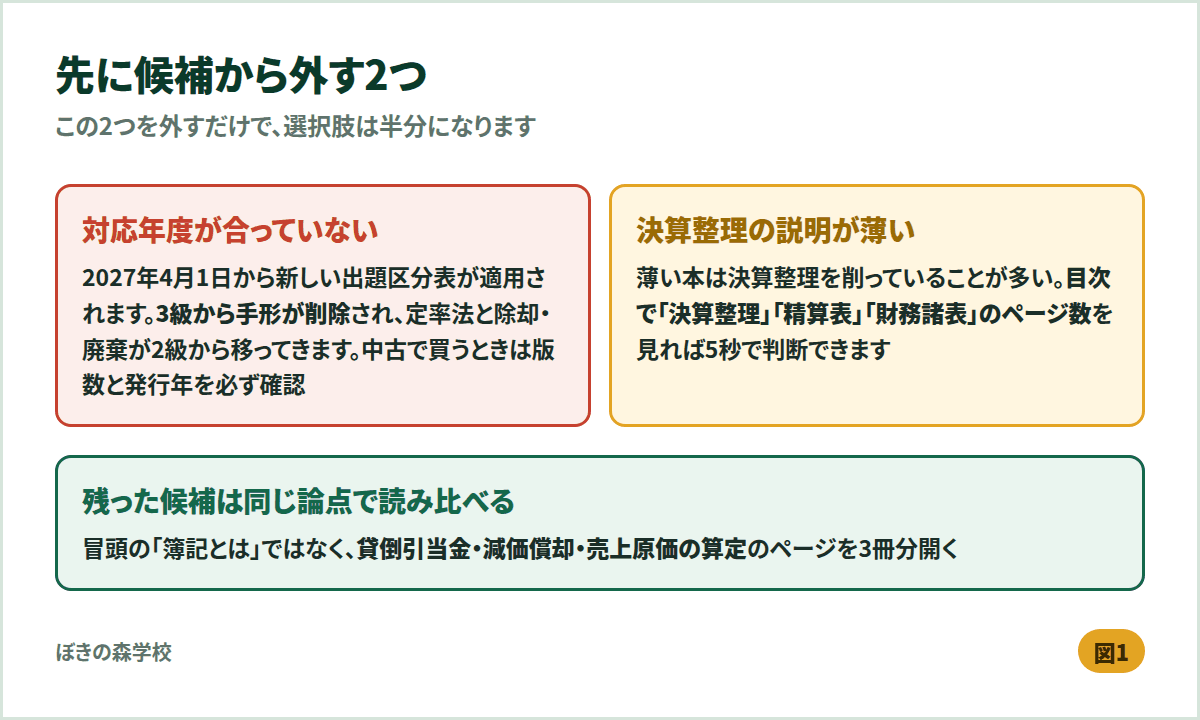
対応年度が合っていないもの
これは中古で買うときに起きます。簿記の出題範囲は「出題区分表」で決まっており、2026年度の試験は2022年度に適用が始まった版が使われます。ここまでは数年変わっていません。
問題は2027年度です。日本商工会議所は2026年7月31日付で2027年度適用の出題区分表(確定版)を公表しました。適用は2027年4月1日から2028年3月31日までに施行される試験。この改定で3級から手形が消え、代わりに定率法と固定資産の除却・廃棄が2級から移ってきます。
つまり、受験日が2027年4月をまたぐかどうかでテキストの寿命が変わります。年内から2027年2月までに受けるなら現行版で問題ありません。それ以降になりそうなら、改定に対応した版が出るのを待つか、対応版であることを確認してから買ってください。中古で1,000円安く買った結果、削除された論点を1か月勉強することになるのがいちばんもったいない。
「短時間で受かる」を前面に出しているもの
薄い本が悪いわけではありません。ただ、3級のテキストで薄さを実現する方法は限られていて、たいていは決算整理の説明を削っています。決算整理は3級で最も配点の集まる論点のひとつで、ここが薄い本を選ぶと、あとから別の教材を買い足すことになります。目次で「決算整理」「精算表」「財務諸表」に何ページ割かれているかを見れば、5秒で判断できます。
残った候補を5つの軸で見る
ここからは優劣ではなく、相性の話です。どれも一定以上の水準にあるので、自分の読み方に合うかどうかで決めて構いません。
| 軸 | 見るところ | どちらを選ぶか |
|---|---|---|
| テキストと問題集の関係 | 1冊に問題が入っているか、別冊か | 机に向かう時間が短いなら一体型。演習量を確保したいなら別冊型 |
| 説明の density | 1論点あたりのページ数 | 会話調で余白が多い=読み進めやすい/文章が詰まっている=あとで辞書として使える |
| 仕訳の見せ方 | Tフォームを使うか、仕訳の形だけか | 図で理解する人はTフォームあり、手を動かす人は仕訳の形だけでも足りる |
| アプリ・特典 | 仕訳アプリ、動画解説の有無 | 通勤時間を使うならアプリ付きが効く |
| 問題集の解答解説 | 解説が別冊で取り外せるか | 取り外せるほうが答え合わせが速い。地味だが毎日効く |
市販の主なシリーズには、フルカラーとイラストで読ませる系統、キャラクターと会話で進める系統、講義の書き起こしに近い系統があります。書店で同じ論点、たとえば「貸倒引当金」のページを3冊分開いて読み比べると、自分がどの系統で理解できるかが一発で分かります。オンラインで買う場合も、試し読みで同じことができます。
ネットで探すなら、楽天ブックスで「日商簿記3級」を検索した一覧やAmazonで「日商簿記3級 テキスト」を検索した一覧から試し読み対応の書籍を絞り込めます。同じ書名でも版が複数並ぶので、発行年と版数を必ず確認してください。
比較するなら同じ論点で
冒頭の「簿記とは」を読み比べても差は出ません。どの本も同じことを書いているからです。差が出るのは、貸倒引当金・減価償却・売上原価の算定あたり。ここの説明が自分に入ってくるかどうかで選んでください。
3級の独学に必要な冊数
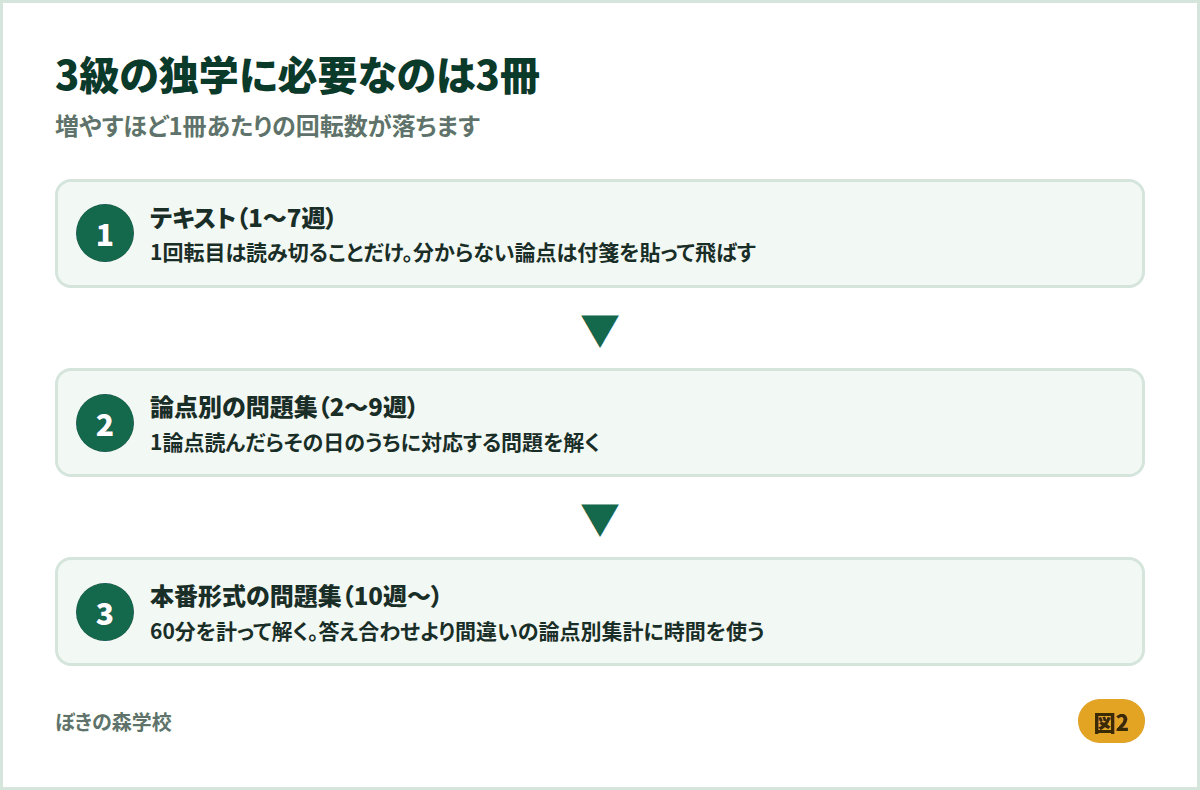
結論から言うと3冊です。テキスト1冊、論点別の問題集1冊、本番形式の問題集1冊。これ以上増やすと1冊あたりの回転数が落ちて、どれも中途半端になります。
| 役割 | 使う時期 | 使い方 |
|---|---|---|
| テキスト | 1〜7週目 | 1回転目は読み切ることだけを目標にする。分からない論点は付箋を貼って飛ばす |
| 論点別の問題集 | 2〜9週目 | テキストの1論点を読んだらその日のうちに対応する問題を解く |
| 本番形式の問題集 | 10週目以降 | 60分を計って解く。答え合わせより、間違いの論点別集計に時間を使う |
テキストと論点別問題集が同じシリーズだと、章立てが揃っているぶん進めやすくなります。本番形式の問題集は別シリーズでも構いません。むしろ別のほうが、見慣れない言い回しに慣れる練習になります。
なお通信講座を使う場合、教材が講座に含まれていることがあります。たとえばネットスクールのWEB講座には「教材込」と「教材別」の区分があり、3級の標準コースでは教材込11,000円に対し教材別5,400円(いずれも税込)。差額の5,600円で紙のテキスト・トレーニング・仕訳集・過去問題集・模擬試験問題集が付いてきます。市販で同等のものを揃える金額とほぼ変わらないので、講座を検討しているなら別々に買う必要はありません。この点は簿記の独学にかかる費用を積み上げた記事で金額を並べています。
途中で「合わない」と気づいたとき
3割ほど読んだところで、どうにも頭に入らないと感じることがあります。ここでの判断を間違えると、以降の数か月が重くなります。
切り分けは単純です。説明の書き方が合わないのか、その論点が難しいだけなのか。前者なら乗り換える価値があります。後者は本を替えても解決しません。見分け方は、直前の2〜3論点に戻って読み直すこと。戻った内容はすらすら読めるのに今の論点だけ止まるなら、それは論点の難しさです。戻ってもやはり読みにくいなら、書き方が合っていません。
乗り換えるなら早いほうがいい。ただし乗り換えは1回までにしてください。2回目からは「本のせい」で止まっているのではなく、進め方のほうに原因があることが多いためです。分からない論点に付箋を貼って先へ進む、という1回転目のルールを守れているかを先に確認してください。
もうひとつ、独学の構造そのものが合っていない可能性もあります。文字を読むより講義を聞くほうが入る人は一定数います。その場合はテキストを買い替えるより、動画中心の通信講座に切り替えるほうが早い。スタディングの3級合格コースは3,850円で、市販のテキストと問題集を揃える金額とほとんど変わりません。判断材料は独学・通信講座・スクールを比べた記事に整理しています。
買ったあと最初にやること
目次に日付を書き込んでください。1回転目をいつ終えるか、そこから逆算して各章をいつ読むか。章の横に日付が入っているだけで、遅れているかどうかが毎日分かります。
もうひとつ。テキストの最初の10ページを読んで、借方・貸方という言葉で手が止まるようなら、3級より前に簿記初級を挟む選択肢もあります。40分・選択式・受験料2,200円(税込)で、合格率は54.8%(2025年4月〜2026年3月・日本商工会議所公表)。判断の目安は簿記初級とは何かをまとめた記事にあります。
まとめ
- 先に外すのは「対応年度が合っていないもの」と「決算整理が薄いもの」の2つ
- 2027年4月以降に受けるなら、改定対応版かどうかを必ず確認する
- 残った候補は貸倒引当金あたりのページを読み比べて、自分に入ってくるものを選ぶ
- 3級はテキスト・論点別問題集・本番形式問題集の3冊で足りる
- 通信講座を検討中なら、教材が同梱される可能性があるので先に確認する
動画で学ぶ|テキストを選ぶ前に全体像を
おすすめの講義(簿記3級 #00・5:26)
 5:26【簿記3級 #00】試験の概要と最短ルート|60分の配点と解く順番試験は60分。第1問 仕訳15題45点/第2問20点/第3問35点、70点で合格 / 解く順番は 第1問 → 第3問 → 第2問。配点の大きい順に取り切る / 統一試験とネット試験の違い、直近の合格率 / 独学でつまずく典型パターンと、このシリーズの進め方▶ YouTubeで見る
あわせて見たい動画
よくある質問
簿記3級のテキストは何冊買えばよいですか?
3冊です。テキスト1冊、論点別の問題集1冊、本番形式の問題集1冊。不安から買い足すと1冊あたりの回転数が下がり、どれも定着しません。テキストと論点別問題集は章立てが揃う同一シリーズが進めやすく、本番形式は別シリーズでも構いません。
中古のテキストでも大丈夫ですか?
受験時期によります。2027年3月31日までに受けるなら、2022年度適用の出題区分表に沿った版で問題ありません。2027年4月以降に受ける場合は、手形が削除され定率法などが3級に移る改定があるため、対応版を選んでください。中古は版数と発行年を必ず確認してください。
フルカラーと2色刷りではどちらがよいですか?
優劣はありません。色数が多いほど図が読みやすくなる一方、1ページの情報量は減るため総ページ数は増えます。通勤中に開くなら軽い本、机で辞書のように使うなら情報密度の高い本、という選び方が現実的です。
テキストを読み終わってから問題集に入るべきですか?
おすすめしません。1論点読んだらその日のうちに対応する問題を解く形にしてください。簿記は読んで分かることと書けることの距離が大きく、まとめて読んでから解こうとすると、最初のほうの論点を忘れた状態で問題に入ることになります。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月6日(出題範囲・改定の適用時期は 日本商工会議所「出題区分表」のページ、講座の価格・内容は各社の公式サイトでご確認ください)
※本記事は市販教材の一般的な構成と各社の公表情報にもとづく解説です。編集部が全教材を購入・使用して比較したものではありません。「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称で、本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。

コメント
コメント一覧 (1件)
[…] 教材を選ぶ → 簿記3級のテキストの選び方 […]