2級の工業簿記で、仕掛品と製造間接費が出てきた瞬間に手が止まった。そんなときに戻れる場所が原価計算初級です。日本商工会議所が公表した2025年4月から2026年3月の合格率は84.6%。ネット試験のみで随時受けられ、試験時間は40分、受験料は2,200円(税込)です。この記事では、公式の「原価計算初級 出題範囲・内容」に沿って3つの大項目をすべて確認し、それぞれに検算つきの計算例を添えます。2級の工業簿記のどこにつながるかも見えるはずです。
この記事の内容を動画で解説しています(原価計算初級 #00・6:36)
 7:18【原価計算初級 #00】原価計算初級は受けるべき?試験内容・合格率・2級工業簿記とのつながり結論:原価計算初級は2級の受験条件ではない。でも中身は工業簿記の入口 / 試験のかたち:ネット試験・40分・選択式・70点以上で合格(受験料2,200円税込)▶ YouTubeで見る
原価計算初級とは:管理会計の入口にある級
| 項目 | 内容 |
|---|---|
| 実施方式 | ネット試験のみ(随時) |
| 試験時間 | 40分 |
| 出題形式 | 選択式 |
| 受験料 | 2,200円(税込) |
| 合格率 | 84.6%(2025年4月〜2026年3月/1,424名中1,205名) |
| 直近 | 88.1%(2026年4月〜6月/269名中237名) |
大事なのは、原価計算初級が簿記初級の続きではないということです。簿記初級は仕訳と月次集計を扱う財務会計の入口、原価計算初級は原価の考え方と利益計画を扱う管理会計の入口で、系統が違います。どちらから受けても構いませんし、片方だけでも成立します。
また、出題範囲・内容は2018年度から施行されているもので、日本商工会議所の公表によれば2027年度も変更はありません。学んだ内容がそのまま長く使えるという点は、いま学習する側にとって小さくない利点です。
出題範囲の全体像:3つの大項目
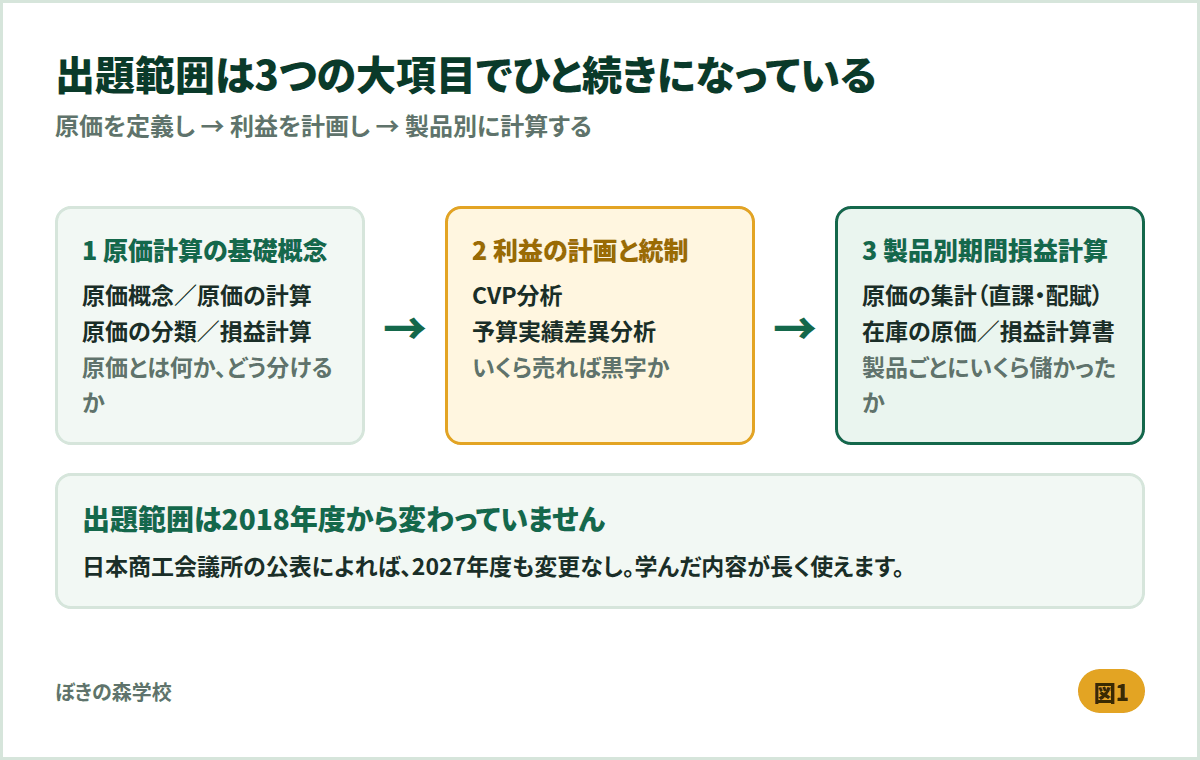
公式の「原価計算初級 出題範囲・内容」は、次の3つの大項目で構成されています。
| 大項目 | 中項目 | ひとことで言うと |
|---|---|---|
| 1 原価計算の基礎概念 | 原価概念/原価の計算/原価の分類/損益計算 | 原価とは何か、どう分けるか |
| 2 利益の計画と統制 | CVP分析/予算実績差異分析 | いくら売れば黒字か、計画とどれだけずれたか |
| 3 製品別(サービス別)期間損益計算 | 原価の集計/在庫の原価/製品別の損益計算書 | 製品ごとにいくら儲かったか |
並べてみると、3つがひと続きの流れになっていることが分かります。原価を定義し(1)、いくら売れば利益が出るかを計画し(2)、実際に製品ごとの損益を計算する(3)。この順番で理解すると、暗記する項目がぐっと減ります。
大項目1:原価計算の基礎概念
公式の中項目は4つです。
- 原価概念:目的、活動、資源/資源の消費(量)
- 原価の計算:原価と収益/部門/責任、責任者/製品とサービス
- 原価の分類:材料費、労務費、経費/直接費と間接費
- 損益計算:製造原価、販売費および一般管理費/売上総利益、営業利益
ここで押さえるべきは、原価が2通りの軸で分類されることです。ひとつは「何にお金を使ったか」による分類(材料費・労務費・経費)、もうひとつは「特定の製品に直接ひもづけられるか」による分類(直接費・間接費)。この2軸は独立していて、組み合わせると4通りになります。
| 直接費(製品にひもづく) | 間接費(ひもづかない) | |
|---|---|---|
| 材料費 | 直接材料費(パンの小麦粉) | 間接材料費(機械の潤滑油) |
| 労務費 | 直接労務費(パンを焼く職人の賃金) | 間接労務費(工場長の給料) |
| 経費 | 直接経費(特定製品の外注加工賃) | 間接経費(工場の電気代・減価償却費) |
ポイント
「材料費だから直接費」ではありません。2つの軸は別物です。まず費目(材料費・労務費・経費)を決め、次に「この製品のために使ったと特定できるか」を判断する——この2段階で考えると迷いません。
損益計算では、製造原価と販売費および一般管理費を区別します。売上高から売上原価を引いたものが売上総利益、そこから販売費および一般管理費を引いたものが営業利益です。工場でかかったお金が製造原価、売るためと会社を運営するためにかかったお金が販売費および一般管理費、という分け方になります。
大項目2:利益の計画と統制
CVP分析:いくら売れば黒字になるか
公式の小項目は、変動費と固定費の計算、売上高の計算、貢献利益と営業利益の計算、損益分岐点分析です。ここでは1つの設例で全部つながります。
設例(編集部作成)
販売価格500円/個、変動費300円/個、固定費400,000円/月。この条件で、損益分岐点の販売量と、3,000個売れたときの営業利益を求めます。
- 1個あたりの貢献利益=500-300=200円
- 損益分岐点の販売量=400,000÷200=2,000個
- 損益分岐点の売上高=2,000×500=1,000,000円
- 3,000個の貢献利益=3,000×200=600,000円
- 3,000個の営業利益=600,000-400,000=200,000円
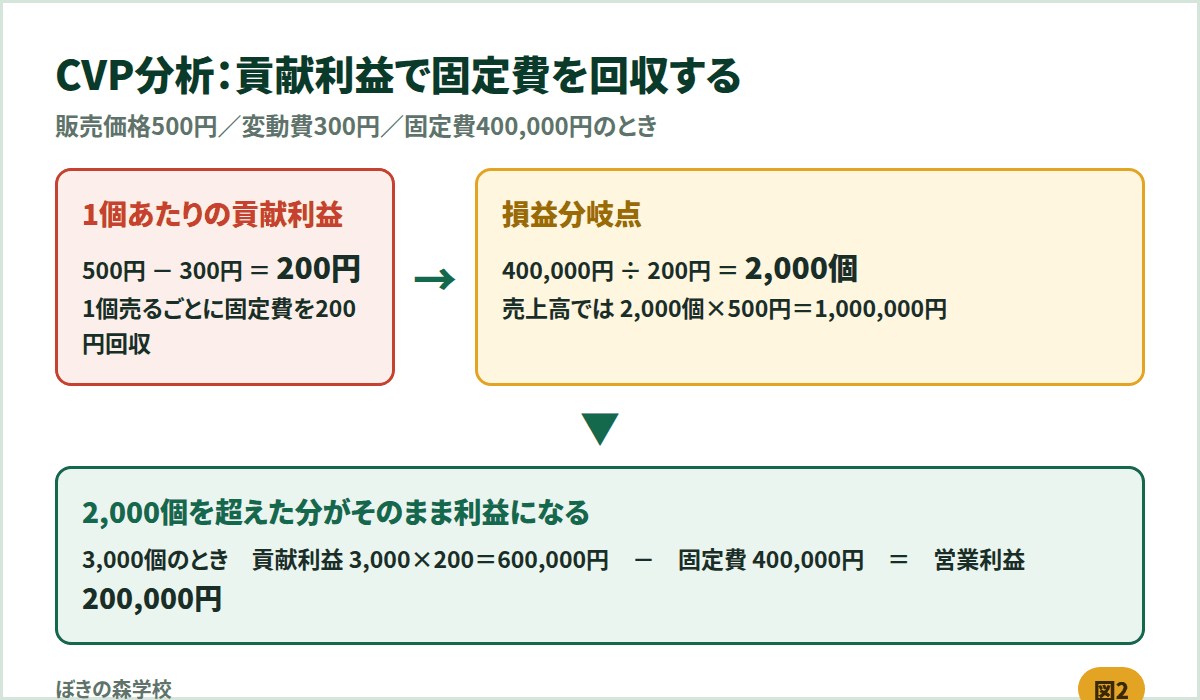
貢献利益とは、1個売るごとに固定費の回収に貢献する金額のことです。固定費400,000円を200円ずつ回収していくので、2,000個で回収し終わる。そこを超えた分がそのまま利益になります。「損益分岐点=固定費÷1個あたり貢献利益」という式は、この理屈から出てきます。
予算実績差異分析:計画とのずれを2つに分ける
公式の小項目は、予算売上高と実際売上高、売上高の差異分析(販売数量差異と販売価格差異)です。ここも設例で確認します。
| 販売数量 | 販売単価 | 売上高 | |
|---|---|---|---|
| 予算 | 2,500個 | 500円 | 1,250,000円 |
| 実績 | 2,400個 | 520円 | 1,248,000円 |
| 差異 | △100個 | +20円 | △2,000円 |
売上高は2,000円だけ予算を下回りました。ではその原因は「安く売ったから」か「売れなかったから」か。差異を2つに分解すると答えが出ます。
- 販売価格差異=(520-500)×2,400個=+48,000円(有利差異)
- 販売数量差異=(2,400-2,500)×500円=△50,000円(不利差異)
- 合計=48,000-50,000=△2,000円(売上高差異と一致)
値上げは成功していて、問題は数量が落ちたことだと分かります。合計が売上高の差異と一致するかどうかで、計算が正しいかを自分で検算できます。ここは試験でも実務でも使える確認方法です。
大項目3:製品別(サービス別)期間損益計算
公式の中項目は3つです。原価の集計(直接費の計算=直課、間接費の計算=配賦)、在庫の原価(月末仕掛品原価、月末製品原価)、製品別(サービス別)の損益計算書(売上原価、販売費および一般管理費、製品別の売上総利益・営業利益)。
いちばんの山は配賦です。直接費は「その製品のために使った」と分かるのでそのまま足せます(直課)。間接費は分からないので、何らかの基準で割り振ります(配賦)。
設例(編集部作成)
当月の製造間接費は360,000円。配賦基準は直接作業時間で、当月の総作業時間は1,200時間。製品Aに700時間、製品Bに500時間を要した場合の配賦額を求めます。
- 配賦率=360,000÷1,200時間=300円/時間
- 製品Aへの配賦額=300×700=210,000円
- 製品Bへの配賦額=300×500=150,000円
- 合計=210,000+150,000=360,000円(製造間接費の総額と一致)
配賦の計算は「1単位あたりいくらか(配賦率)を先に出す」で必ず解けます。そして配賦額の合計が元の間接費と一致するかを確認する。この2ステップを守れば、配賦で間違えることはほとんどなくなります。
想定ケース(解説のための設定です。実在の人物ではありません)
Gさんは2級の工業簿記で、総合原価計算の月末仕掛品の計算がどうしても腑に落ちませんでした。原価計算初級に戻って「原価とは資源の消費である」という定義から確認したところ、仕掛品とは「まだ製品になっていないが、すでに資源を消費した分」だと理解でき、計算式の意味が通りました。回り道に見えても、定義に戻るほうが速いことがあります。
2級の工業簿記との接続
| 原価計算初級の論点 | 2級工業簿記でどうなるか |
|---|---|
| 原価の分類(材料費・労務費・経費/直接・間接) | 費目別計算としてそのまま使う |
| 間接費の配賦 | 部門別計算へ発展(部門ごとに集計してから配賦) |
| 月末仕掛品原価・月末製品原価 | 総合原価計算(平均法・先入先出法)へ発展 |
| CVP分析・貢献利益 | 直接原価計算としてそのまま出題される |
| 予算実績差異分析 | 標準原価計算の差異分析へ発展 |
「発展」と書いた項目も、土台になる考え方は同じです。原価計算初級で扱う概念は、2級工業簿記の骨格そのものだと考えて差し支えありません。2級の学習計画については簿記2級の独学スケジュールの記事で、工業簿記を初月から立ち上げる並走型の組み方を示しています。
2週間の学習プラン
| 期間 | やること | 到達点 |
|---|---|---|
| 1〜3日目 | 大項目1(原価概念・分類・損益計算) | 直接費と間接費を自分の言葉で説明できる |
| 4〜6日目 | 大項目2 CVP分析 | 損益分岐点の販売量と売上高を計算できる |
| 7〜8日目 | 大項目2 予算実績差異分析 | 価格差異と数量差異に分解して合計を検算できる |
| 9〜11日目 | 大項目3(直課・配賦・在庫の原価) | 配賦率を出して配賦額の合計を検算できる |
| 12〜13日目 | サンプル問題と全範囲の見直し | 40分の時間内に解き切れる |
| 14日目 | 受験 | — |
1日1時間なら14時間、1日30分でも2〜3週間で一巡できる分量です。ネット試験は随時受けられるので、この表の最終日を先に予約してから始めると、計画どおりに進みます。
まとめ
- 原価計算初級はネット試験のみ・40分・選択式・2,200円(税込)。合格率は84.6%
- 出題範囲は「原価計算の基礎概念」「利益の計画と統制」「製品別期間損益計算」の3本
- 原価の分類は「費目(材料費・労務費・経費)」と「直接・間接」の2軸で考える
- CVP分析は貢献利益、差異分析は価格差異と数量差異の合計検算、配賦は配賦率から
- 出題範囲は2018年度から施行のもので、2027年度も変更なし
次の一歩は、この記事の3つの設例(損益分岐点・差異分析・配賦)を、数字を変えて自分で解き直すことです。同じ手順で解けることが確認できれば、範囲の半分は自分のものになっています。
動画で学ぶ|原価計算初級の講義
おすすめの講義(原価計算初級 #00・6:36)
7:18【原価計算初級 #00】原価計算初級は受けるべき?試験内容・合格率・2級工業簿記とのつながり結論:原価計算初級は2級の受験条件ではない。でも中身は工業簿記の入口 / 試験のかたち:ネット試験・40分・選択式・70点以上で合格(受験料2,200円税込)▶ YouTubeで見るあわせて見たい動画
CVP分析・間接費の配賦・売上高の差異分析は、原価計算初級の例題と解き方で式と検算つきで練習できます。
よくある質問
原価計算初級を受けるのに簿記の知識は必要ですか?
必須ではありません。原価計算初級は仕訳を書く試験ではなく、原価の考え方と計算を問う試験です。ただし売上総利益・営業利益といった損益計算書の用語が出てくるため、簿記初級か3級の入口部分に触れておくと理解が速くなります。
合格率84.6%は本当に易しいということですか?
範囲が3つの大項目に限られており、40分の選択式であることを考えると、対策すれば得点しやすい試験だといえます。ただし受験者数が年間1,424名(2025年4月〜2026年3月)と少なく、学習してから受験する人の割合が高いと考えられます。無対策で受かる試験という意味ではありません。
製造業以外でも役に立ちますか?
役立ちます。公式の出題範囲でも「製品別(サービス別)」と併記されており、サービス業を含む形で設計されています。人件費をどのサービスに割り振るか、固定費をいくら回収する必要があるかといった論点は、業種を問わず使えます。
簿記初級と原価計算初級はどちらを先に受けるべきですか?
系統が違うため、目的で選んで構いません。仕訳や帳簿から入りたいなら簿記初級、原価や利益計画から入りたいなら原価計算初級です。2級の工業簿記に不安がある場合は、原価計算初級を先に受けると土台が固まります。
2027年度の改定で出題範囲は変わりますか?
変わりません。日本商工会議所は、2018年度から施行している原価計算初級の出題範囲・内容について、2027年度も変更はないと公表しています。手形・小切手の廃止やリース会計基準の適用にともなう改定は、商業簿記側に関するものです。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月6日(出題範囲・受験料・合格率は 日本商工会議所の公式サイト、範囲の原文は 出題区分表のページ で公開されているPDFをご確認ください)
本記事の設例・数値はすべて編集部の書き下ろしです。「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称で、本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。