
銀行勘定調整表の問題で「どの項目に修正仕訳を書けばいいのか」迷っていませんか。判定の軸はひとつで、会社の帳簿のほうが事実とずれているかどうかです。銀行の記帳が遅れているだけの項目には、修正仕訳は要りません。この記事では、残高がずれる原因を判定表にまとめ、同じ設例で両者区分調整法・企業残高基準法・銀行残高基準法の3様式を作り、つまずきやすい未渡小切手まで検算つきで確認します。
この記事の内容を動画で解説しています(簿記2級 #03・9:58)
 9:58【簿記2級】銀行勘定調整表の解き方|修正仕訳が要るのは企業側だけ銀行勘定調整表はなぜ必要か / 調整項目6類型と修正仕訳の要否▶ YouTubeで見る
銀行勘定調整表とは?残高がずれる理由
銀行勘定調整表とは、会社の帳簿上の当座預金残高と、銀行が発行する残高証明書の残高が一致しないときに、その原因を明らかにして両者を一致させるための表です。
同じ口座なのに残高が違って見えるのは、会社と銀行がそれぞれ別々に記帳しているからです。預け入れや引落しを記録するタイミングがずれたり、銀行からの連絡が会社に届いていなかったり、どちらかが金額を書き間違えたりすると、決算日の残高に差が出ます。
試験では、決算日に不一致の原因が列挙され、①会社が行う修正仕訳、②貸借対照表に載せる当座預金の金額、③調整表そのものの空欄を問われるのが典型です。どの形で問われても、最初にやる作業は「どちら側の記帳がずれているか」の仕分けです。
ポイント
残高のずれは「銀行の記帳が追いついていない」か「会社の帳簿が事実と違う」かのどちらかです。修正仕訳を書くのは、会社の帳簿が事実と違う項目だけです。
不一致の原因は6つ|修正仕訳が要るかの判定表
2級で出る不一致の原因は、次の6つに整理できます。「調整する側」と「修正仕訳の要否」はセットで決まります。
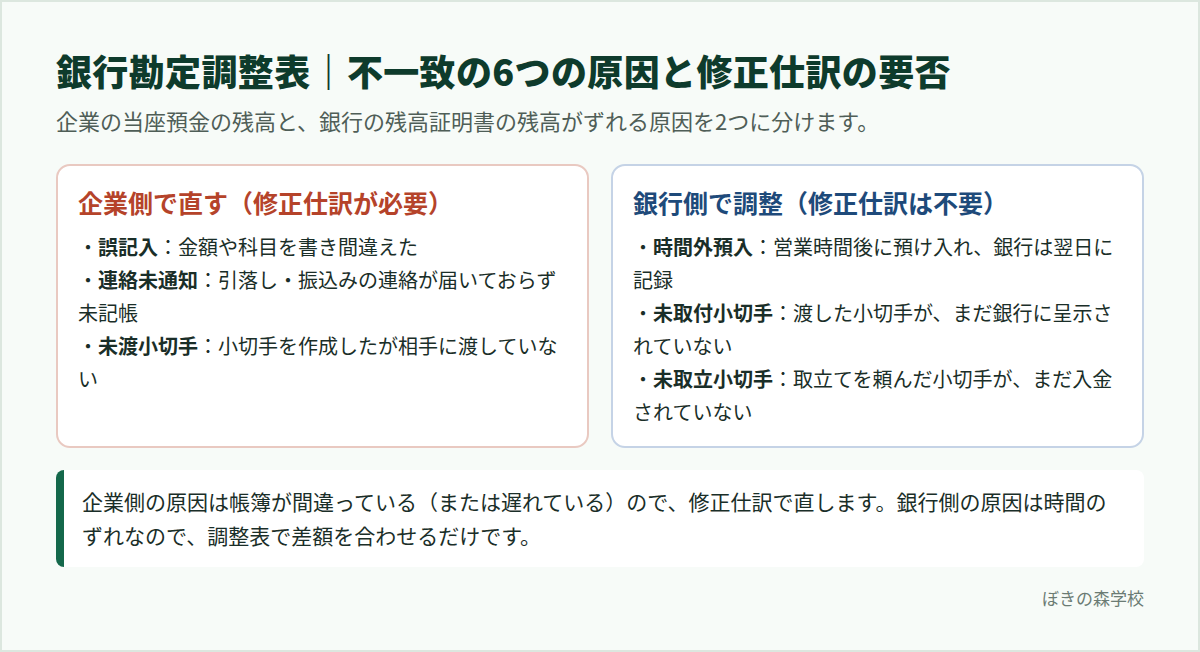
| 原因 | どんな状態か | 調整する側 | 修正仕訳 |
|---|---|---|---|
| 時間外預入 | 銀行の営業時間後に預け入れ、銀行は翌日の入金として扱った | 銀行側で加算 | 不要 |
| 未取立小切手 | 預け入れた他人振出の小切手を、銀行がまだ取り立てていない | 銀行側で加算 | 不要 |
| 未取付小切手 | 振り出した小切手を、受け取った相手がまだ銀行に持ち込んでいない | 銀行側で減算 | 不要 |
| 連絡未通知 | 振込入金や自動引落しがあったが、会社に連絡が届いていない | 会社側で加算(入金)・減算(引落し) | 必要 |
| 誤記入 | 会社が金額や科目を書き間違えた | 会社側で誤りの向きに応じて加減 | 必要 |
| 未渡小切手 | 小切手を作成して記帳したが、相手に渡さず手元に残っている | 会社側で加算 | 必要 |
▶ 動画で確認する(2:03〜 調整項目6類型と修正仕訳の要否)
判定は「会社の帳簿を直す必要があるか」の1問
上の6つを丸暗記する必要はありません。項目を読んだら「会社の帳簿は事実どおりか」とだけ問いかけます。時間外預入・未取立小切手・未取付小切手の3つは、会社は正しく記帳していて、銀行の処理が時間的に追いついていないだけです。だから会社側の修正仕訳は要りません。
残りの3つは、会社の帳簿が事実と違っています。連絡未通知は、実際には入金や引落しがあったのに会社が記帳していない状態。誤記入は、記帳した金額そのものが違う状態。未渡小切手は、帳簿では支払ったことになっているのに、実際にはまだ支払っていない状態です。どれも会社の帳簿を事実に合わせる修正仕訳が必要になります。
なお、紙の小切手は2026年度末に廃止される方針で、2027年度適用の出題区分表の改定項目説明書も、小切手を振り出すことがなくなる前提で当座預金の位置づけを説明しています。2026年度(2027年3月まで)の試験では小切手の論点が範囲に含まれますが、2027年4月以降に受験する人は、受験する年度の出題区分表と教材で扱いを確認してください。改定の全体像は2027年度の出題区分表改定のまとめで整理しています。
設例で解く|両者区分調整法の作り方
ここからは1つの設例を最後まで解きます。数字はすべて編集部が作成したものです。
設例
決算日(3月31日)の当社の当座預金勘定の残高は1,119,000円、銀行の残高証明書の残高は1,130,000円だった。不一致の原因は次のとおり。
(1) 3月31日に現金80,000円を預け入れたが、営業時間後だったため銀行では翌日の入金として扱われた。
(2) 得意先から受け取った他人振出小切手50,000円を預け入れたが、銀行がまだ取り立てていない。
(3) 買掛金の支払いのために振り出した小切手60,000円が、まだ銀行に呈示されていない。
(4) 得意先から売掛金45,000円が振り込まれていたが、当社に連絡が届いていなかった。
(5) 電気料金12,000円が引き落とされていたが、当社では記帳していなかった。
(6) 広告宣伝費の支払いのために作成・記帳した小切手30,000円を、先方に渡さず金庫に保管していた。
(7) 売掛金の回収として入金された64,000円を、46,000円と誤って記帳していた。
手順1:7項目を「銀行側」と「会社側」に仕分ける
判定表に当てはめると、(1)(2)(3)が銀行側、(4)(5)(6)(7)が会社側です。(7)の誤記入は、正しい金額64,000円より18,000円少なく記帳しているので、会社の当座預金は18,000円過小になっています。会社側で18,000円を加算します。
手順2:それぞれの残高から出発して、同じ金額にそろえる
両者区分調整法は、会社の残高と銀行の残高をそれぞれ調整し、正しい残高(調整後残高)で一致させる様式です。本試験でいちばん多く使われます。
| 会社側 | 金額(円) | 銀行側 | 金額(円) |
|---|---|---|---|
| 当座預金勘定の残高 | 1,119,000 | 残高証明書の残高 | 1,130,000 |
| 加算:(4) 連絡未通知(入金) | 45,000 | 加算:(1) 時間外預入 | 80,000 |
| 加算:(6) 未渡小切手 | 30,000 | 加算:(2) 未取立小切手 | 50,000 |
| 加算:(7) 誤記入 | 18,000 | 減算:(3) 未取付小切手 | 60,000 |
| 減算:(5) 連絡未通知(引落し) | 12,000 | ||
| 調整後の残高 | 1,200,000 | 調整後の残高 | 1,200,000 |
会社側は1,119,000+45,000+30,000+18,000−12,000=1,200,000円、銀行側は1,130,000+80,000+50,000−60,000=1,200,000円で一致しました。貸借対照表に載せる当座預金は1,200,000円です。
手順3:会社側の項目だけ修正仕訳を書く
(4) 売掛金の振込入金が未通知(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 45,000 | 売掛金 | 45,000 |
(5) 電気料金の引落しが未記帳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 水道光熱費 | 12,000 | 当座預金 | 12,000 |
(6) 広告宣伝費の支払い用の未渡小切手(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 30,000 | 未払金 | 30,000 |
(7) 売掛金の回収額の誤記入(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 18,000 | 売掛金 | 18,000 |
検算の方法も覚えておきましょう。修正仕訳による当座預金の増減は+45,000−12,000+30,000+18,000=+81,000円です。これは調整後の残高1,200,000円と、修正前の残高1,119,000円の差額81,000円に一致します。ここが合わなければ、どこかの仕訳の向きか金額が違っています。
企業残高基準法・銀行残高基準法は出発点が違うだけ
残りの2様式は、片方の残高から出発してもう片方の残高にたどり着く形です。企業残高基準法は会社の残高から銀行の残高へ、銀行残高基準法は銀行の残高から会社の残高へ向かいます。
ここで加算・減算が入れ替わる項目があります。企業残高基準法では、銀行側の項目の加減を逆にします。時間外預入は両者区分調整法では銀行側の加算でしたが、会社の残高から銀行の残高へ向かうときは「銀行にはまだ入っていない金額」なので減算になります。
| 企業残高基準法 | 金額(円) |
|---|---|
| 当社の当座預金勘定の残高 | 1,119,000 |
| 加算:(4) 45,000/(6) 30,000/(7) 18,000/(3) 未取付小切手 60,000 | 153,000 |
| 減算:(5) 12,000/(1) 時間外預入 80,000/(2) 未取立小切手 50,000 | 142,000 |
| 銀行の残高証明書の残高 | 1,130,000 |
| 銀行残高基準法 | 金額(円) |
|---|---|
| 銀行の残高証明書の残高 | 1,130,000 |
| 加算:(1) 80,000/(2) 50,000/(5) 12,000 | 142,000 |
| 減算:(3) 60,000/(4) 45,000/(6) 30,000/(7) 18,000 | 153,000 |
| 当社の当座預金勘定の残高 | 1,119,000 |
1,119,000+153,000−142,000=1,130,000円、1,130,000+142,000−153,000=1,119,000円で、どちらも相手の残高に到達します。様式が変わっても、会社が書く修正仕訳は4本とも同じです。問題文がどの様式を指定しているかだけを最初に確認してください。
▶ 動画で確認する(6:31〜 企業残高基準法・銀行残高基準法)
未渡小切手の相手科目はなぜ未払金なのか?
未渡小切手の修正仕訳は、小切手を何の支払いに使うつもりだったかで相手科目が変わります。ここは得点差がつく箇所です。
| 何の支払い用か | 修正仕訳 | 理由 |
|---|---|---|
| 買掛金の支払い | 当座預金/買掛金 | まだ支払っていないので、買掛金が残っている状態に戻す |
| 広告宣伝費などの費用の支払い | 当座預金/未払金 | 費用はすでに発生している。支払いだけが済んでいないので未払金にする |
費用の支払い用で「当座預金/広告宣伝費」と書いてしまう人がいます。振り出したときの仕訳(広告宣伝費/当座預金)を丸ごと取り消す発想になっているためです。しかし広告のサービスはすでに受けていて、費用が発生した事実は変わりません。変わるのは支払いが済んだかどうかだけなので、相手科目は未払金になります。
例:買掛金の支払い用の小切手25,000円が未渡し(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 25,000 | 買掛金 | 25,000 |
よくある間違いと、なぜ間違えるのか
- 未取付小切手に修正仕訳を書く:「振り出したのに銀行の残高が減っていない」と感じて、会社の帳簿を直そうとしてしまいます。会社は振り出した時点で正しく当座預金を減らしています。直す必要があるのは銀行側の数字だけです。
- 未渡小切手の相手科目を費用にする:振出時の仕訳を取り消す発想が原因です。費用の発生は取り消さず、未払金を計上します。
- 誤記入の差額の向きを逆にする:「正しい金額−帳簿の金額」を先に計算し、プラスなら加算、マイナスなら減算と決めてから仕訳を書くと迷いません。
- 企業残高基準法で銀行側の項目の加減をそのまま使う:出発点が会社の残高のときは、銀行側の項目の向きが逆になります。様式名を見たら、どちらからどちらへ向かう表かを先に確かめます。
現金の範囲や現金過不足と混同しやすい人は、現金過不足の仕訳の記事で「現金として扱うもの」を先に確認しておくと、他人振出小切手と自己振出小切手の区別がつけやすくなります。当座預金がマイナスになる場合の処理は当座借越の仕訳で整理しています。
練習問題で確認する
練習問題1
次のうち、会社側で修正仕訳が必要なものをすべて選びなさい。
ア 預け入れた他人振出小切手20,000円を、銀行がまだ取り立てていない。
イ 電子記録債権50,000円が決済され当座預金に入金されていたが、連絡が届いていない。
ウ 振り出した小切手15,000円を、相手がまだ銀行に持ち込んでいない。
エ 通信費の支払いのために作成した小切手9,000円を、渡さずに保管していた。
オ 営業時間後に現金30,000円を預け入れた。
練習問題1の解答と解説を見る
正解はイとエです。イは連絡未通知の入金で「当座預金50,000/電子記録債権50,000」、エは費用の支払い用の未渡小切手で「当座預金9,000/未払金9,000」となります。ア(未取立小切手)・ウ(未取付小切手)・オ(時間外預入)は銀行の処理が追いついていないだけなので、会社の帳簿は正しく、修正仕訳は要りません。
練習問題2
決算日の当社の当座預金勘定の残高は486,000円、銀行の残高証明書の残高は512,000円だった。原因は次の2つである。(a) 仕入先に振り出した小切手34,000円が未取付。(b) 支払家賃8,000円の自動引落しが未記帳。調整後の当座預金残高と、会社が行う修正仕訳を答えなさい。
練習問題2の解答と解説を見る
練習問題2の修正仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 支払家賃 | 8,000 | 当座預金 | 8,000 |
調整後の残高は478,000円です。会社側は486,000−8,000=478,000円、銀行側は512,000−34,000=478,000円で一致します。(a)の未取付小切手は銀行側の減算で、会社の修正仕訳は要りません。
練習問題3
買掛金の支払いのために振り出した小切手を当座預金勘定で72,000円と記帳していたが、正しくは27,000円だった。この小切手は仕入先に渡し済みである。修正仕訳を答えなさい。
練習問題3の解答と解説を見る
練習問題3の修正仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 45,000 | 買掛金 | 45,000 |
正しい金額27,000円−帳簿の金額72,000円=−45,000円なので、当座預金を45,000円減らしすぎています。当座預金を45,000円戻し、減らしすぎた買掛金も45,000円戻します。「正しい−帳簿」を先に計算すると向きを間違えません。
まとめ
- 銀行勘定調整表は、会社の当座預金残高と銀行の残高証明書のずれを説明して一致させる表
- 判定は「会社の帳簿は事実どおりか」の1問。時間外預入・未取立・未取付は銀行側で調整し、修正仕訳は不要
- 連絡未通知・誤記入・未渡小切手は会社側の修正仕訳が必要
- 未渡小切手は、買掛金の支払い用なら買掛金、費用の支払い用なら未払金
- 企業残高基準法・銀行残高基準法は出発点が違うだけ。修正仕訳の増減合計=調整後残高−修正前残高で検算する
次の一歩として、簿記2級の無料講義 全66本の一覧から、この論点の前後の講義(現金の範囲・経過勘定)を続けて見ておくと、第3問の決算整理で当座預金が出てきたときに手が止まりません。2級全体の進め方は無料講義66本の使い方と簿記2級の独学スケジュールにまとめています。
動画で学ぶ|銀行勘定調整表の講義
この記事の講義(簿記2級 #03・9:58)
9:58【簿記2級】銀行勘定調整表の解き方|修正仕訳が要るのは企業側だけ銀行勘定調整表はなぜ必要か / 調整項目6類型と修正仕訳の要否 / 例題:資料を6類型に仕分ける / 修正仕訳をまとめて書く▶ YouTubeで見るあわせて見たい動画
よくある質問
銀行勘定調整表で修正仕訳が必要なのはどれですか?
連絡未通知・誤記入・未渡小切手の3つです。いずれも会社の帳簿が事実と違っているため、会社側で修正仕訳を行います。時間外預入・未取立小切手・未取付小切手は銀行の処理が遅れているだけなので、会社の修正仕訳は要りません。
未取付小切手と未取立小切手の違いは何ですか?
未取付小切手は、会社が振り出した小切手を相手がまだ銀行に持ち込んでいない状態で、銀行側の残高から減算します。未取立小切手は、会社が受け取って預け入れた他人振出の小切手を銀行がまだ取り立てていない状態で、銀行側の残高に加算します。どちらも会社の修正仕訳は不要です。
両者区分調整法と企業残高基準法はどちらで答えればいいですか?
問題文で指定された様式で答えます。指定がない空欄補充では、表の見出しから様式を判断してください。様式が違っても、会社が書く修正仕訳と貸借対照表の当座預金の金額は同じです。
貸借対照表に載せる当座預金の金額はどれですか?
両者区分調整法で求めた調整後の残高です。会社の帳簿残高に修正仕訳を反映した金額と一致します。銀行の残高証明書の金額をそのまま載せるわけではない点に注意してください。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。








