減価償却費の計算で、公式は覚えたのに答えが合わないことはありませんか。つまずく場所は、取得原価の確定、月数の数え方、定率法の出発点の3つです。定額法は(取得原価−残存価額)÷耐用年数、期中に取得したら使った月数で月割、定率法は期首の帳簿価額×償却率で求めます。
この記事では、同じ備品を使って3つの計算を順に解き、5年分の比較表と電卓での検算まで確認します。
この記事の内容を動画で解説しています(簿記3級 #23・9:22)
 9:22【簿記3級 #23】減価償却(定額法)|月割計算でつまずかない減価償却費=(取得原価 −残存価額) ÷ 耐用年数 / 期中取得なら月割。使った月数を数える▶ YouTubeで見る
減価償却の計算式は3つ|まず早見表で全体をつかむ
減価償却とは、建物や備品などの取得原価を、使う期間に分けて少しずつ費用にしていく手続きです。計算問題で求めるのは、その年の費用になる減価償却費と、差し引いたあとに残る帳簿価額の2つです。
使う式は次の3つだけで、どれを使うかは問題文の指示で決まります。読み始めに「償却方法」「取得日」「決算日」へ印をつけておくと迷いません。
| 計算 | 式 | 問題文で探す数字 | 3級の範囲 |
|---|---|---|---|
| 定額法 | (取得原価−残存価額)÷耐用年数 | 取得原価・残存価額・耐用年数 | 2026年度・2027年度とも |
| 期中取得の月割 | 1年分×使った月数÷12 | 取得日・決算日 | 2026年度・2027年度とも |
| 定率法 | 期首の帳簿価額×償却率 | 償却率・減価償却累計額 | 2027年度から(償却率が示される簡易な出題) |
帳簿価額とは、取得原価から、これまでに計上した減価償却費の合計(減価償却累計額)を引いた金額です。定額法では答えの確認に使い、定率法では計算の出発点になります。
最初に取得原価を確定する|付随費用は足してから割る
取得原価は、本体の購入代価に、使える状態にするまでにかかった付随費用を加えた金額です。ここが違うと、その後の減価償却費も帳簿価額もすべてずれます。この記事では、次の備品を例に計算を進めます。
設例(この記事で使う備品)
決算日が3月31日の会社が、8月10日に陳列用の備品を購入した。本体価格は720,000円で、ほかに運送費18,000円と据付費12,000円を支払った。耐用年数は10年、残存価額はゼロとする。
取得原価は720,000+18,000+12,000=750,000円です。運送費と据付費は、備品を店で使える状態にするための支出なので、費用にせず取得原価に含めます。
| 支出の例 | 取得原価に | 理由 |
|---|---|---|
| 運送費・引取運賃・据付費 | 含める | 使える状態にするための支出 |
| 購入手数料・仲介手数料・登記料 | 含める | 取得のために直接かかった支出 |
| 購入時に受けた値引き | 差し引く | 実際の購入代価が減る |
| 使い始めたあとの修理代 | 含めない(修繕費) | 使える状態を保つための支出 |
講義#22では、付随費用を取得原価に入れる理由と、代金を後払いにしたときの未払金の処理を扱っています。
定額法の計算|1年分を出して帳簿価額までつなげる
定額法は、毎年同じ金額を減価償却費にする方法です。1年分の金額は次の式で求めます。
減価償却費(1年分)=(取得原価−残存価額)÷耐用年数
残存価額は、使い終わったときに残ると見込む価値で、問題文で指定されます。ゼロなら取得原価を耐用年数で割るだけです。よく問われる形を3例で確認します。
| 例 | 条件 | 計算 | 答え(円) |
|---|---|---|---|
| 例1 | 設例の備品を期首(4月1日)に取得していた場合の1年分 | 750,000÷10 | 75,000 |
| 例2 | 建物・取得原価3,600,000円・耐用年数30年・残存価額は取得原価の10% | (3,600,000−360,000)÷30 | 108,000 |
| 例3 | 例1の備品の3年目末の帳簿価額 | 750,000−75,000×3 | 525,000 |
例2は、残存価額を先に金額にしてから引くのがコツです。3,600,000×10%=360,000円を引いた3,240,000円を、30年で割ります。
定額法は毎年同じ金額なので、何年目でも「取得原価−1年分×経過年数」で帳簿価額が出せます。逆に、減価償却累計額を1年分で割ると、取得してから何年たったかがわかります。例1の備品で累計額が300,000円なら、300,000÷75,000=4年です。この逆算は、固定資産台帳を読む問題で役に立ちます。
ポイント
定額法の検算は「1年分×耐用年数+残存価額=取得原価」です。例2なら108,000×30+360,000=3,600,000円で、取得原価に戻ります。
期中取得の月割|月数は「両端を含めて」数える
期の途中で取得した資産は、使った月数の分だけ減価償却費を計上します。これが月割計算です。手順を3つに分けると迷いません。
- 1年分の減価償却費を、月割をする前に出す
- 取得した月から決算月まで、両端を含めて月数を数える
- 1年分×月数÷12を計算する
設例の備品は8月10日の取得です。1年分は750,000÷10=75,000円。月数は8月から3月までの8か月です。当期の減価償却費は75,000×8÷12=50,000円になります。第3問の決算整理でも、期中に取得した資産があれば同じ手順で月割します。
月の途中で取得しても、その月を1か月として数えるのが試験での一般的な扱いです。問題文に別の指示があれば、そちらに従います。決算日が3月31日の場合の月数を表にしました。
| 取得日 | 数える月 | 月数 |
|---|---|---|
| 4月1日 | 4月〜3月 | 12か月 |
| 6月15日 | 6月〜3月 | 10か月 |
| 8月10日 | 8月〜3月 | 8か月 |
| 10月1日 | 10月〜3月 | 6か月 |
| 1月20日 | 1月〜3月 | 3か月 |
| 3月25日 | 3月だけ | 1か月 |
なぜ引き算だけでは1か月足りなくなるのか?
引き算で出てくるのは、月と月の「間」の数だからです。8月から3月までを年をまたいで引くと、(3+12)−8=7になります。ところがカレンダーで8月から3月まで丸をつけると、丸は8個です。使った月は丸の数なので、最後に1を足します。
月数=決算月−取得月+1
(0以下になったら12を足す)
8月取得なら3−8+1=−4で、12を足して8か月。4月取得なら3−4+1=0で、12を足して12か月です。決算日が12月31日の会社が7月1日に取得したなら、12−7+1=6か月になります。
同じ数え方は、前払保険料などの経過勘定の月割でも使います。経過勘定の覚え方と月割の計算例もあわせて見ておくと、決算整理の計算の型がそろいます。
定率法の計算は期首の帳簿価額×償却率(2027年度から3級)
定率法は、毎年の期首の帳簿価額に一定の率(償却率)を掛けて減価償却費を求める方法です。帳簿価額は毎年減っていくので、減価償却費も年々小さくなります。
減価償却費=期首の帳簿価額×償却率
期首の帳簿価額=取得原価−減価償却累計額
定率法は、2026年度(2027年3月31日まで)の試験では2級の範囲です。2027年4月1日以降に行われる試験から3級に移り、出題区分表では「基本的な仕組みに限る」とされています。2026年11月15日の第174回と2027年2月28日の第175回の統一試験は、現行の範囲で行われます。改定の全体像は2027年度の出題区分表改定のまとめで、原文は日本商工会議所の出題区分表のページで確認できます。
改定項目説明書では、3級の定率法は償却率を具体的に示すなど簡易な出題にとどめ、保証率や改定償却率に関わる問題は3級では出題しないとされています。この記事でも、償却率は問題文で与えられる前提で計算します。定額法と違って、残存価額を引く手順はありません。
設例の備品を定率法(償却率0.2)で3年分計算する
1年目は、取得原価の750,000円がそのまま期首の帳簿価額です。これに償却率を掛け、8か月分に月割します。2年目は、1年目の償却を引いたあとの帳簿価額に償却率を掛け、12か月分をそのまま計上します。
| 年 | 期首の帳簿価額(円) | 計算 | 減価償却費(円) |
|---|---|---|---|
| 1年目(8か月) | 750,000 | 750,000×0.2×8÷12 | 100,000 |
| 2年目 | 650,000 | 650,000×0.2 | 130,000 |
| 3年目 | 520,000 | 520,000×0.2 | 104,000 |
2年目のほうが1年目より大きく見えるのは、1年目が8か月分だけだからです。1年目を12か月分に直すと150,000円で、2年目の130,000円のほうが小さくなっています。
仕訳の形は定額法と同じです。3級の記帳は間接法(直接法は2級の論点)なので、借方に減価償却費、貸方に減価償却累計額を書きます。
設例の備品・定率法の1年目(間接法/単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 減価償却費 | 100,000 | 備品減価償却累計額 | 100,000 |
間接法の書き方と貸借対照表での見せ方、2級で学ぶ直接法との違いは、減価償却の仕訳を直接法と間接法で整理した記事にまとめています。
なお、同じ率を掛け続けるだけでは、帳簿価額はいつまでもゼロになりません。耐用年数の最後で償却しきるための調整(保証率・改定償却率)は2級で学ぶ論点で、3級では出題されません。講義#24では、1年目と2年目で金額が変わる理由と、定額法と定率法のどちらで問われているかの見分け方を解説しています。
同じ備品の5年間で比べる|定額法と定率法の違いは?
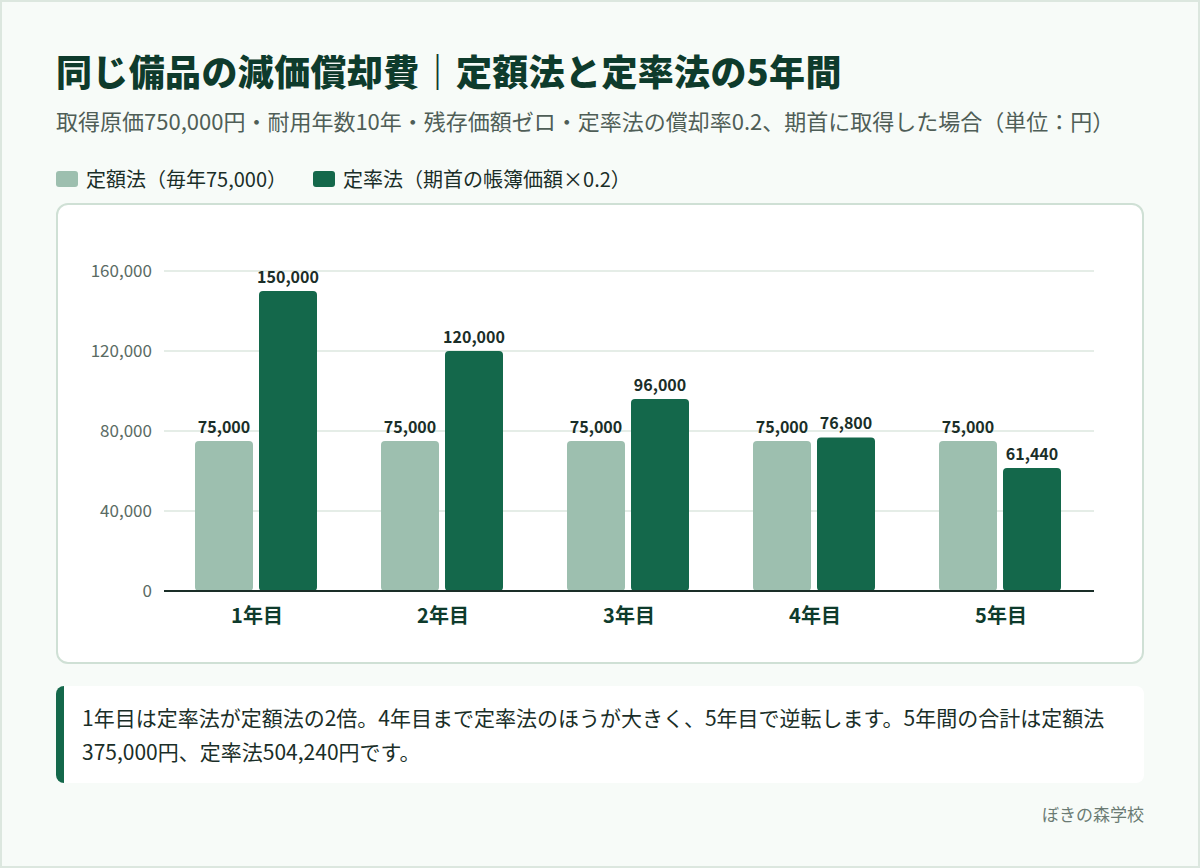
違いは、同じ資産で数字を並べると一目でわかります。設例の備品を期首(4月1日)に取得したとして、最初の5年間を比べます。取得原価750,000円、耐用年数10年、残存価額ゼロ、定率法の償却率は0.2です。
| 年目 | 定額法の償却費(円) | 定率法の期首帳簿価額(円) | 定率法の償却費(円) |
|---|---|---|---|
| 1年目 | 75,000 | 750,000 | 150,000 |
| 2年目 | 75,000 | 600,000 | 120,000 |
| 3年目 | 75,000 | 480,000 | 96,000 |
| 4年目 | 75,000 | 384,000 | 76,800 |
| 5年目 | 75,000 | 307,200 | 61,440 |
| 5年間の合計 | 375,000 | − | 504,240 |
| 5年目末の帳簿価額 | 375,000 | − | 245,760 |
1年目は、定率法が定額法の2倍です。4年目までは定率法のほうが大きく、5年目で初めて逆転します。5年間の合計では、定率法が129,240円多くなります。定率法は、使い始めの時期により多くを費用にする方法だといえます。
| 観点 | 定額法 | 定率法 |
|---|---|---|
| 毎年の金額 | 同じ | 年々小さくなる |
| 計算のもと | 取得原価−残存価額 | 期首の帳簿価額 |
| 2年目以降 | 1年分をそのまま使う | 前年の償却後の帳簿価額から計算し直す |
| 期中取得の月割 | 取得した年だけ | 取得した年だけ |
| 3級の範囲 | 2026年度・2027年度とも | 2027年度から |
どちらの方法を使うかは会社が決め、いったん選んだ方法は毎期続けて使うのが原則です。試験では問題文で償却方法が指定されるので、方法名を確かめてから式を選びます。
検算のコツ
12か月分を償却した年は、翌年の期首の帳簿価額を「その年の期首の帳簿価額×(1−償却率)」でも出せます。償却率0.2なら×0.8です。750,000×0.8=600,000、600,000×0.8=480,000と続けると、表の数字と一致します。
計算ミスを防ぐ電卓の手順と、よくある間違い
試験で使える電卓は、四則演算の機能だけのものに限られます。一般的な電卓は押した順に計算していくので、打つ順番を決めておくことがそのままミス防止になります。
電卓は「引いたら確定、掛けてから割る」
- 月割は「1年分×月数÷12」の順に打ちます。設例なら75000×8÷12=50,000です。先に÷12で1か月分を出して丸めると、8倍したときに誤差がふくらみます。
- 定率法は、引き算の答えを=で確定させてから率を掛けます。750000−100000=で650,000を出し、続けて×0.2=で130,000です。
- 資産が複数あるときは、1つずつ出した減価償却費をメモリー(M+)に足していき、最後に呼び出して合計します。
- 答えが出たら、定額法は「1年分×耐用年数+残存価額」、定率法は「×(1−償却率)」の連続で検算します。
メモリーやGTの具体的な押し方は、簿記の電卓の使い方(GTとメモリー)で確認できます。
よくある間違いと、なぜ間違えるのか
- 付随費用を支払手数料などの費用にしてしまう:「お金を払った=費用」と反射的に考えるためです。使える状態にするための支出かどうかを先に問えば、取得原価に含めると判断できます。
- 月数を引き算だけで出して1か月少なくなる:月と月の「間」の数を数えているためです。取得した月も使った月に入るので、最後に1を足します。
- 定率法の2年目も取得原価に償却率を掛ける:定額法の「毎年同じ」の感覚が残っているためです。定率法の出発点は、毎年その期首の帳簿価額です。
- 定率法の2年目にも1年目と同じ月割をかける:「期中取得=月割」を毎年に当てはめてしまうためです。取得による月割は、使い始めた年だけです。
- 定率法でも残存価額を引いてしまう:定額法の式と混ざるためです。定率法の式に残存価額は出てきません。
練習問題で確認する
練習問題1
決算日は12月31日。7月20日に備品を購入し、本体価格456,000円のほかに、配送料20,000円と据付費4,000円を支払った。耐用年数8年、残存価額ゼロの定額法で償却する。当期の減価償却費はいくらか。
練習問題1の解答と解説を見る
当期の減価償却費は30,000円です。取得原価は456,000+20,000+4,000=480,000円で、1年分は480,000÷8=60,000円です。月数は12−7+1=6か月(7月〜12月)なので、60,000×6÷12=30,000円になります。
練習問題2
決算日は3月31日。前期の10月1日に取得した車両運搬具(取得原価1,500,000円)を定率法で償却している。償却率は0.25で、前期は月割で償却済みである。当期の減価償却費と当期末の帳簿価額を答え、当期の決算整理仕訳(間接法)を示しなさい。
練習問題2の解答と解説を見る
練習問題2の決算整理仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 減価償却費 | 328,125 | 車両運搬具減価償却累計額 | 328,125 |
当期の減価償却費は328,125円、当期末の帳簿価額は984,375円です。前期の償却は1,500,000×0.25×6÷12=187,500円(10月〜3月の6か月)でした。当期の期首の帳簿価額は1,500,000−187,500=1,312,500円です。当期は12か月分で、1,312,500×0.25=328,125円になります。当期末の帳簿価額は1,312,500−328,125=984,375円です。
練習問題3
期首に取得した備品(取得原価900,000円、耐用年数6年、残存価額ゼロ、定額法)について、当期首の減価償却累計額は450,000円だった。取得してから当期首までに何年たっているか。また、当期末の帳簿価額はいくらか。
練習問題3の解答と解説を見る
3年たっていて、当期末の帳簿価額は300,000円です。1年分は900,000÷6=150,000円なので、450,000÷150,000=3年です。当期末の減価償却累計額は450,000+150,000=600,000円になり、帳簿価額は900,000−600,000=300,000円です。
まとめ
- 計算の前に取得原価を確定する。運送費・据付費などの付随費用は足してから割る
- 定額法は(取得原価−残存価額)÷耐用年数。毎年同じ金額で、帳簿価額は「取得原価−1年分×経過年数」
- 期中取得は1年分×月数÷12。月数は両端を含めて数え、式にすると「決算月−取得月+1(0以下なら12を足す)」
- 定率法は期首の帳簿価額×償却率。2年目は償却後の帳簿価額から12か月分で計算し、3級の範囲になるのは2027年度から
- 電卓は掛けてから割る。定率法は×(1−償却率)の連続で検算する
計算の型が固まったら、次は仕訳と組み合わせます。3級で使う間接法の記帳は減価償却の仕訳(直接法と間接法)、手放すときの計算は固定資産の売却・除却・廃棄の仕訳で扱っています。決算整理の中での位置づけは簿記3級の決算整理仕訳の記事で確認できます。講義で流れを追いたい人は、簿記3級の無料講義 全50本の一覧から#22〜#25を続けて見ると、取得から売却までが一続きでつながります。
動画で学ぶ|減価償却の計算の講義
この記事の講義(簿記3級 #23・9:22)
9:22【簿記3級 #23】減価償却(定額法)|月割計算でつまずかない減価償却費=(取得原価 −残存価額) ÷ 耐用年数 / 期中取得なら月割。使った月数を数える / 間接法では 減価償却累計額(資産のマイナス)を使う / 帳簿価額=取得原価 −累計額▶ YouTubeで見るあわせて見たい動画
よくある質問
減価償却の定額法の計算式は?
(取得原価−残存価額)÷耐用年数で1年分を求めます。期中に取得した年は、この1年分に使った月数を掛けて12で割ります。残存価額がゼロなら、取得原価を耐用年数で割るだけです。
月割の月数に、取得した月は含めますか?
含めます。取得した月から決算月まで、両端を含めて数えます。月の途中で取得した場合も1か月として数えるのが試験での一般的な扱いで、問題文に指示があればそれに従います。
定率法は簿記3級の試験に出ますか?
2026年度(2027年3月31日まで)の試験では3級の範囲外で、2級の論点です。2027年4月1日以降に行われる試験から3級の範囲に入ります。改定項目説明書では、償却率を具体的に示すなど簡易な出題にとどめ、保証率や改定償却率に関わる問題は3級では出題しないとされています。
定率法の2年目の減価償却費はどう計算しますか?
期首の帳簿価額(取得原価−減価償却累計額)に償却率を掛けます。取得原価に掛け直すのではなく、1年目の償却を引いたあとの金額が出発点です。1年目を月割した場合でも、2年目は12か月分で計算します。
計算結果が割り切れないときはどうしますか?
問題文の端数処理の指示(円未満切り捨てなど)に従います。途中で丸めると誤差が出やすいので、1年分×月数÷12のように割り算を最後にまとめて計算します。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。