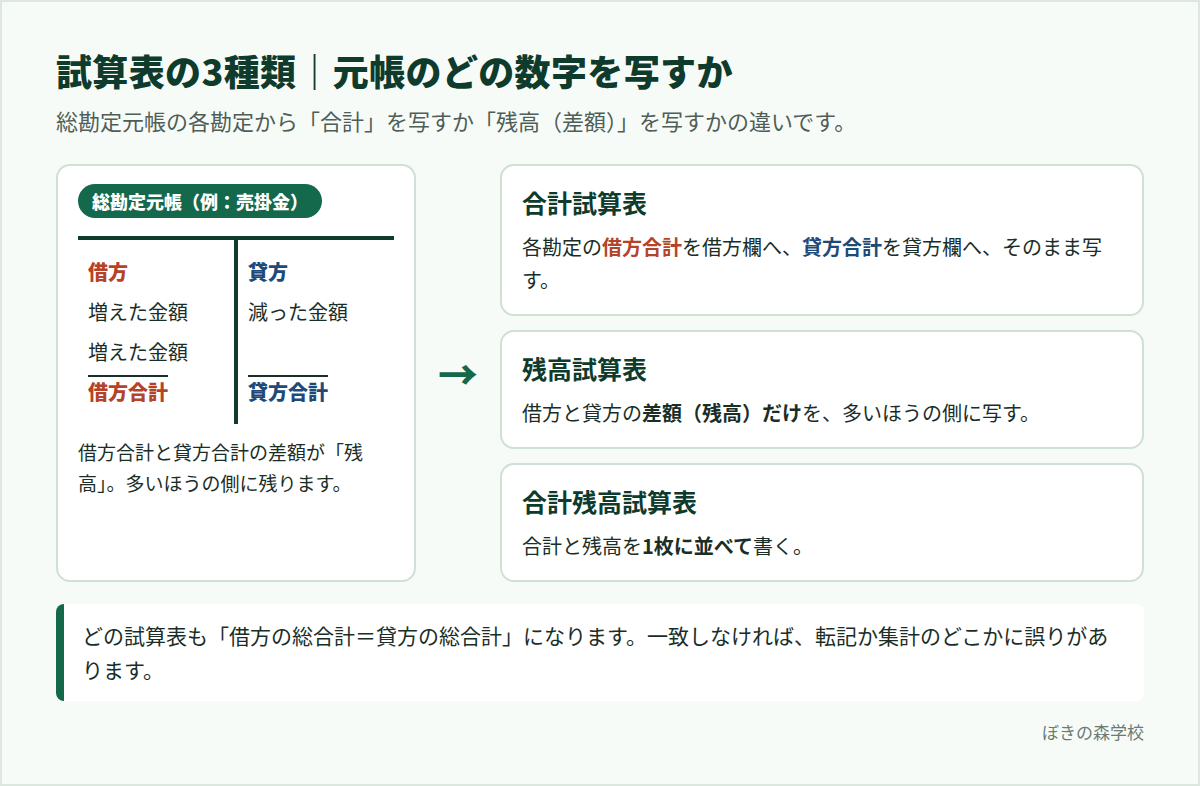
試算表は、総勘定元帳(勘定科目ごとに金額を記録する帳簿)の各勘定の金額を1枚に集め、借方と貸方の合計が一致するかを確かめる表です。合計試算表・残高試算表・合計残高試算表の3種類は、元帳から「合計」を写すか「残高」を写すか、その両方かの違いにすぎません。
この記事では、同じ設例で3種類を作って比べます。そのうえで、集計の手順と電卓での確かめ方、貸借が合わないときの探し方、試験での出され方まで確認します。
この記事の内容を動画で解説しています(簿記3級 #04・8:15)
 8:15【簿記3級 #04】試算表で確かめる|合計・残高・合計残高の違い試算表は転記が正しいかを確かめる表 / 合計試算表・残高試算表・合計残高試算表の3種類▶ YouTubeで見る
試算表とは?目的は転記ミスの発見と決算の出発点
試算表は、月末や決算の前に、元帳の数字が正しく集計できているかを確かめるために作ります。目的は次の2つです。
- 転記ミスを見つける:仕訳は必ず左右が同じ金額なので、正しく転記できていれば、全勘定を集めた左右の合計も一致します(貸借平均の原理)
- 決算の出発点にする:決算整理は試算表の残高から始まり、精算表や財務諸表もここを土台に作ります
記録の流れの中で見ると、試算表は日々の記録と決算のつなぎ目にあります。
| 流れ | やること | 使う帳簿・表 |
|---|---|---|
| 取引 | 何が起きたかを確かめる | 請求書・領収書などの証ひょう |
| 仕訳 | 左右に分けて記録する | 仕訳帳 |
| 転記 | 勘定科目ごとに書き写す | 総勘定元帳 |
| 試算表 | 左右の合計が一致するか確かめる | 試算表 |
| 決算 | 決算整理をして成績と財産をまとめる | 精算表・財務諸表 |
3種類の違いを同じ設例で比べる
ある会社の10月31日時点の総勘定元帳を集計すると、各勘定の借方合計と貸方合計は次の合計試算表のとおりでした(単位:円。金額は解説用に作ったものです)。この数字から3種類を作ります。
合計試算表|借方合計と貸方合計をそのまま写す
| 借方合計 | 勘定科目 | 貸方合計 |
|---|---|---|
| 520,000 | 現金 | 310,000 |
| 900,000 | 普通預金 | 420,000 |
| 760,000 | 売掛金 | 450,000 |
| 380,000 | 買掛金 | 590,000 |
| 資本金 | 700,000 | |
| 売上 | 960,000 | |
| 870,000 | 仕入 | |
| 3,430,000 | 合計 | 3,430,000 |
合計試算表は、各勘定の借方の合計と貸方の合計をそのまま写す表です。合計額の3,430,000円は、原則として仕訳帳の合計金額と一致します。そのため、転記漏れの確認に向いています。
残高試算表|多いほうの側に差額だけ書く
| 借方残高 | 勘定科目 | 貸方残高 |
|---|---|---|
| 210,000 | 現金 | |
| 480,000 | 普通預金 | |
| 310,000 | 売掛金 | |
| 買掛金 | 210,000 | |
| 資本金 | 700,000 | |
| 売上 | 960,000 | |
| 870,000 | 仕入 | |
| 1,870,000 | 合計 | 1,870,000 |
残高試算表は、各勘定の差額(残高)だけを、金額の多いほうの側に書く表です。現金なら520,000−310,000=210,000円を借方に書きます。買掛金なら590,000−380,000=210,000円を貸方に書きます。決算整理は、この残高から出発します。
合計残高試算表|合計と残高を1枚に並べる
| 借方残高 | 借方合計 | 勘定科目 | 貸方合計 | 貸方残高 |
|---|---|---|---|---|
| 210,000 | 520,000 | 現金 | 310,000 | |
| 480,000 | 900,000 | 普通預金 | 420,000 | |
| 310,000 | 760,000 | 売掛金 | 450,000 | |
| 380,000 | 買掛金 | 590,000 | 210,000 | |
| 資本金 | 700,000 | 700,000 | ||
| 売上 | 960,000 | 960,000 | ||
| 870,000 | 870,000 | 仕入 | ||
| 1,870,000 | 3,430,000 | 合計 | 3,430,000 | 1,870,000 |
合計残高試算表は、合計試算表と残高試算表を1枚にまとめた表です。内側の2列が合計、外側の2列が残高です。合計の列どうし、残高の列どうしで、左右の合計がそれぞれ一致します。
| 種類 | 書く金額 | この設例の合計額 | 主な使い道 |
|---|---|---|---|
| 合計試算表 | 借方合計と貸方合計 | 3,430,000円 | 転記漏れの確認 |
| 残高試算表 | 差額だけ(多いほうの側) | 1,870,000円 | 決算整理の出発点 |
| 合計残高試算表 | 合計と残高の両方 | 3,430,000円と1,870,000円 | 両方を1枚で確認 |
ポイント
残高試算表の合計は、合計試算表の合計より小さくなります。各勘定で借方と貸方の重なる部分を差し引き、差額だけを残すからです。
試算表の作り方|Tの字で集計して写す5つの手順
- 仕訳を確認する(問題によっては自分で仕訳を書く)
- 勘定科目ごとに、借方の金額と貸方の金額をTの字に集める
- 合計試算表なら各側の合計を、残高試算表なら差額を多いほうの側に写す
- 各列を縦に合計する
- 借方の合計と貸方の合計が一致するかを確かめる
取引の回数が多い現金や預金はTの字で集計し、1回しか出てこない勘定はTの字を作らずに直接写すと時間を節約できます。残高を書く側に迷ったら、定位置を思い出します。資産・費用はふつう借方残高、負債・純資産・収益はふつう貸方残高です。
電卓はメモリーとGTで一致を確かめる
左右の一致は、電卓のメモリー機能を使うと、合計を2回出さずに確かめられます。始める前にメモリーを消しておき(MCまたはCM)、借方の金額はM+、貸方の金額はM−で入力します。現金なら「520,000 M+」「310,000 M−」です。
これを全勘定で続けて、最後にメモリーを呼び出します(MRまたはRM)。0と表示されれば一致です。0でなければ、表示された金額がそのまま貸借の差額になり、次の章の探し方に使えます。
GTは、「=」で出した答えを自動で足し上げる機能です。GTの記憶を消してから、各勘定の残高を「借方合計−貸方合計=」で出していくと、借方残高はプラス、貸方残高はマイナスのまま積み上がります。資本金のように片側だけの勘定も「0−700,000=」と計算に通せば、最後にGTを押して0なら残高の貸借も一致しています。
キーの表示や、GTを使うための設定は機種によって違います。手元の電卓での操作は電卓の使い方(GTとメモリー)で確認してください。
貸借が一致しないときの探し方|差額÷2と差額÷9
合計が一致しないときに、すべての転記を最初から見直すのは時間がかかります。まず差額を出し、差額の特徴から疑う場所を絞ります。
| 差額の特徴 | 考えられるミス | 探し方 |
|---|---|---|
| 差額と同じ金額の取引がある | 片側だけの転記漏れ・書き漏れ | その金額の仕訳が両側に転記されているか見る |
| 差額÷2と同じ金額の取引がある | 借方と貸方を逆に転記した | ÷2の金額の転記の左右を見る |
| 差額が9で割り切れる | 桁の書き間違い、数字の入れ替え | ÷9の答えを手がかりに桁と並びを見る |
| どれにも当てはまらない | 集計や足し算の誤り | 勘定ごとに合計を出し直す |
たとえば、売掛金の増加130,000円を誤って貸方に転記すると、借方が130,000円少なく、貸方が130,000円多くなります。差額は260,000円で、260,000÷2=130,000円なので、130,000円の転記を探せば見つかります。
仕入870,000円を87,000円と書き写した場合、差額は870,000−87,000=783,000円です。783,000÷9=87,000円と割り切れるので、87,000円か870,000円の桁を疑います。450,000円を540,000円と書くような数字の入れ替えも、差額90,000円が9で割り切れます。
なぜ9で割ると見つかるの?
ゼロを1つ多く書くと金額は10倍になり、差額は元の金額の9倍です。ゼロを1つ少なく書いた場合も、差額は書いた金額の9倍になります。隣り合う数字を入れ替えたときも、差は必ず9の倍数になります。だから、差額が9で割り切れたら、桁か並びの誤りを先に疑います。
一致しても見つからないミスがある
試算表の合計が一致しても、帳簿が正しいとは限りません。次のミスは左右に同じ影響が出るので、試算表では見つかりません。
| ミス | 例 | 見つけ方 |
|---|---|---|
| 取引の記帳漏れ | 仕訳そのものを書き忘れた | 請求書や通帳と帳簿を照らし合わせる |
| 二重記帳 | 同じ仕訳を2回書いた | 同じ日付・金額の仕訳がないか見る |
| 勘定科目の誤り | 未払金とすべきところを買掛金と書いた | 取引の内容と科目名を照らし合わせる |
| 左右とも同じ金額の誤り | 68,000円を86,000円と両側に書いた | 証ひょうの金額と照合する |
| 転記先の勘定の誤り | 売掛金の借方に書くべき金額を現金の借方に書いた | 現金の実際の有高や取引先の残高と比べる |
見つかった誤りは、消さずに訂正仕訳で直します。直し方は訂正仕訳のやり方で解説しています。
試験での出方|「○日現在」の試算表に期間の取引を足す
試算表を作らせる問題では、「○日現在の合計試算表」と「その後の期間の取引」が与えられ、月末の試算表を完成させる形がよくあります。講義では第2問対策に入れている形です。第3問でも、決算整理前の残高試算表に決算整理仕訳を加えて、決算整理後残高試算表を作る問題があります。「試算表に仕訳を足す」という考え方は同じです。
ここでは、先ほどの10月31日の試算表を、25日時点から作り直してみます。10月25日現在の合計試算表は次のとおりです(単位:円)。
| 借方合計 | 勘定科目 | 貸方合計 |
|---|---|---|
| 470,000 | 現金 | 240,000 |
| 710,000 | 普通預金 | 320,000 |
| 630,000 | 売掛金 | 300,000 |
| 280,000 | 買掛金 | 470,000 |
| 資本金 | 700,000 | |
| 売上 | 780,000 | |
| 720,000 | 仕入 | |
| 2,810,000 | 合計 | 2,810,000 |
26日から31日までの取引は次のとおりです。
- 26日 商品120,000円を仕入れ、代金は掛けとした
- 27日 商品180,000円を売り上げ、代金のうち50,000円は現金で受け取り、残りは掛けとした
- 28日 売掛金150,000円が普通預金口座に振り込まれた
- 29日 買掛金100,000円を普通預金口座から支払った
- 30日 現金40,000円を普通預金口座に預け入れた
- 31日 商品30,000円を仕入れ、代金は現金で支払った
手順1:期間の取引だけを仕訳して、勘定ごとに集計する
「25日現在」の試算表には、25日の取引まで含まれています。足すのは26日から31日までの取引だけです。まず6つの取引を仕訳します。
| 日付 | 借方 | 貸方 |
|---|---|---|
| 26日 | 仕入 120,000 | 買掛金 120,000 |
| 27日 | 現金 50,000、売掛金 130,000 | 売上 180,000 |
| 28日 | 普通預金 150,000 | 売掛金 150,000 |
| 29日 | 買掛金 100,000 | 普通預金 100,000 |
| 30日 | 普通預金 40,000 | 現金 40,000 |
| 31日 | 仕入 30,000 | 現金 30,000 |
次に、勘定ごとに期間の金額を集計します。27日のように相手が2つある取引は、仕訳が3行になります。現金と売掛金の両方に集計するのを忘れないでください。
27日の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 50,000 | 売上 | 180,000 |
| 売掛金 | 130,000 | ||
| 勘定科目 | 26〜31日の借方 | 26〜31日の貸方 |
|---|---|---|
| 現金 | 50,000 | 70,000(40,000+30,000) |
| 普通預金 | 190,000(150,000+40,000) | 100,000 |
| 売掛金 | 130,000 | 150,000 |
| 買掛金 | 100,000 | 120,000 |
| 売上 | 180,000 | |
| 仕入 | 150,000(120,000+30,000) | |
| 合計 | 620,000 | 620,000 |
期間の借方と貸方は、どちらも620,000円で一致しています。ここで一致を確かめておくと、最後に合わなかったとき、原因が集計なのか足し算なのかを切り分けられます。
手順2:25日の合計に足して、月末の残高を出す
25日現在の合計に、期間の金額を足します。現金は借方470,000+50,000=520,000円、貸方240,000+70,000=310,000円で、残高は借方に210,000円です。
すべての勘定を同じように計算すると、前の章で作った10月31日の合計残高試算表と同じ数字になります。合計欄は2,810,000+620,000=3,430,000円、残高欄は1,870,000円で、左右とも一致します。解答用紙の見出しにある日付も、最後に確認してください。
よくある間違いと、その理由
- 残高を借方と貸方の両方に書く:合計試算表の感覚のまま、残高も両側に写してしまうためです。残高は差額を1つ、多いほうの側にだけ書きます。
- 貸方残高の勘定を借方に書く:差額を出したあと、どちらが多かったかを確かめないためです。資本金・売上・買掛金のように定位置が右の勘定は、ふつう貸方残高です。
- 期間の前の取引まで足してしまう:「○日現在」の試算表に、その日の取引まで含まれていることを見落とすためです。
- 合計が一致したので安心する:一致しても見つからないミスがあることを忘れるためです。記帳漏れや科目の誤りは、証ひょうとの照合で見つけます。
左右の判定そのものがあやしい人は、借方・貸方の覚え方で5要素の定位置を確認しておくと、残高の側の書き間違いが減ります。
練習問題で手順を確認する
練習問題1
ある勘定の借方合計は430,000円、貸方合計は510,000円だった。残高試算表では、どちらの欄にいくら記入するか。また、この勘定として考えやすいのは、売掛金と買掛金のどちらか。
練習問題1の解答と解説を見る
貸方に80,000円を記入します。510,000−430,000=80,000円で、貸方のほうが多いからです。定位置が右(負債)の買掛金なら、貸方残高になるのが自然です。売掛金は資産なので、ふつうは借方残高になります。
練習問題2
合計試算表を作ったところ、借方合計が1,284,000円、貸方合計が1,356,000円で一致しなかった。差額から、最初に疑うべき可能性を3つ答えなさい。
練習問題2の解答と解説を見る
差額は1,356,000−1,284,000=72,000円で、借方が少ない状態です。疑うのは次の3つです。
- 72,000円の借方への転記漏れ
- 72,000÷2=36,000円の借方の金額を、貸方に転記した誤り
- 72,000÷9=8,000円なので、8,000円と80,000円の桁の誤り
3つ目の桁の誤りには2通りあります。借方の80,000円を8,000円と書いた場合と、貸方の8,000円を80,000円と書いた場合で、どちらも差額は72,000円です。
練習問題3
3月20日現在の合計試算表で、売掛金は借方合計540,000円、貸方合計310,000円だった。21日から31日までに、次の取引があった。3月31日の合計残高試算表の、売掛金の各欄の金額を答えなさい。
・商品90,000円を掛けで売り上げた
・売掛金120,000円が普通預金口座に振り込まれた
・掛けで売り上げた商品のうち6,000円分が返品された
練習問題3の解答と解説を見る
| 欄 | 計算 | 金額 |
|---|---|---|
| 借方合計 | 540,000+90,000 | 630,000円 |
| 貸方合計 | 310,000+120,000+6,000 | 436,000円 |
| 借方残高 | 630,000−436,000 | 194,000円 |
返品は売掛金の減少なので、回収と同じく貸方に集計します。売掛金は資産なので、残高は借方に出ます。
まとめ
- 試算表は、元帳の各勘定を集めて左右の一致を確かめる表。転記ミスの発見と決算の出発点の2つの役割がある
- 合計試算表は合計を、残高試算表は差額を多いほうの側に、合計残高試算表は両方を書く
- 合わないときは差額を出し、同じ金額・÷2・÷9の順に疑う場所を絞る
- 一致しても、記帳漏れ・二重記帳・科目の誤りなどは見つからない
- 「○日現在」の問題は、期間の取引だけを集計して足し、期間の左右の一致も確かめる
次の一歩として、簿記3級の無料講義 全50本の一覧から講義#03(仕訳帳と総勘定元帳)と#04(試算表)を見てください。転記から試算表までの流れを、動画でも確認できます。試算表から先の作業は、決算整理仕訳の8つの型と精算表の書き方につながります。
動画で学ぶ|試算表の講義
この記事の講義(簿記3級 #04・8:15)
8:15【簿記3級 #04】試算表で確かめる|合計・残高・合計残高の違い試算表は転記が正しいかを確かめる表 / 合計試算表・残高試算表・合計残高試算表の3種類 / 作成手順と、貸借が合わないときの探し方 / 試算表から読み取れること▶ YouTubeで見るあわせて見たい動画
よくある質問
試算表は何のために作るのですか?
転記の誤りを見つけることと、決算の出発点にすることの2つが目的です。仕訳は左右が同じ金額なので、正しく転記していれば、全勘定の左右の合計も一致します。
合計試算表と残高試算表の違いは何ですか?
合計試算表は各勘定の借方合計と貸方合計をそのまま書き、残高試算表は差額(残高)だけを多いほうの側に書きます。両方を1枚にまとめたものが合計残高試算表です。
試算表の貸借が合わないときは、どこから探せばいいですか?
まず差額を出し、差額と同じ金額の取引、差額の半分の金額の取引、9で割り切れるかの順に確かめます。どれにも当てはまらなければ、勘定ごとに合計を出し直します。
試算表の貸借が一致すれば、帳簿は正しいといえますか?
いいえ、正しいとは限りません。取引の記帳漏れ、二重記帳、勘定科目の誤りなどは左右に同じ影響が出るので、試算表では見つかりません。
残高試算表の合計が、合計試算表の合計より小さいのはなぜですか?
各勘定で借方と貸方の重なる部分を差し引き、差額だけを書くからです。合計試算表は重なる部分も含めて写すので、合計額が大きくなります。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。