貸倒引当金の仕訳で、繰入か戻入か、貸倒れのときに引当金を使ってよいのか迷っていませんか。決算では「設定額−残高」の差額だけを動かし、プラスなら繰入、マイナスなら戻入です。貸倒れの仕訳は、その債権が前期以前のものか当期のものかで決まります。
この記事では、判定表と1年間の流れの設例で、差額補充法から償却債権取立益までを検算つきで確認します。
この記事の内容を動画で解説しています(簿記3級 #29・6:08)
 6:08【簿記3級 #29】貸倒引当金の設定|差額補充法の計算と仕訳設定額=期末債権 × 貸倒実績率 / 差額補充法は 設定額 −残高 の差額だけを繰り入れる▶ YouTubeで見る
貸倒引当金とは?決算で見積もる理由と表示
貸倒引当金とは、売掛金などの債権のうち、将来回収できなくなりそうな金額を決算で見積もって計上しておく勘定です。得意先の倒産などで債権が回収できなくなることを、貸倒れといいます。
見積もる理由は、売上と、その売上から生じる損失を同じ期に計上するためです。今期の売掛金が来期に貸し倒れたとき、来期に全額を損失にすると、今期の利益は大きく、来期の利益は小さく見えてしまいます。そこで今期の決算で、見込み額を費用(貸倒引当金繰入)として先に計上します。
貸倒引当金は、債権から差し引いて表示する「資産のマイナス」の勘定です。貸借対照表では、次のように債権の下に控除する形で示します。
| 貸借対照表の表示 | 金額(円) |
|---|---|
| 売掛金 | 500,000 |
| 貸倒引当金 | △10,000 |
| 差引(回収できると見込む額) | 490,000 |
▶ 動画で確認する(2級講義 1:22〜 貸倒引当金はなぜ必要か)
決算の差額補充法|繰入と戻入を同じ式で解く
決算で設定する金額は、期末の債権残高に貸倒実績率(過去の貸倒れの割合)を掛けて求めます。3級で出題されるのは、この実績法による見積もりです。帳簿には前期に設定した貸倒引当金が残っていることが多いので、差額補充法では、設定額と残高の差額だけを動かします。
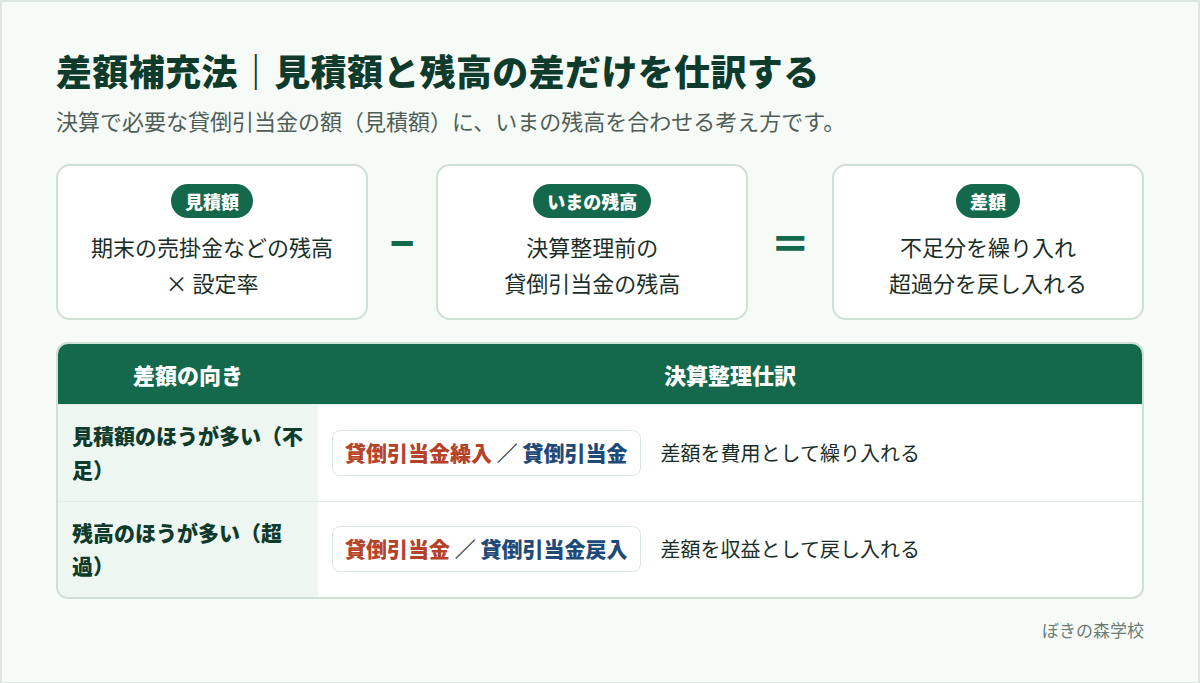
設定額=期末の債権残高×貸倒実績率
差額=設定額−貸倒引当金の残高
差額がプラスなら不足分を貸倒引当金繰入(費用)で補い、マイナスなら多すぎる分を貸倒引当金戻入(収益)で戻します。3つのケースで確認します。
| ケース | 設定額(円) | 残高(円) | 決算の仕訳 |
|---|---|---|---|
| 例1:売掛金800,000円と電子記録債権400,000円に2% | 1,200,000×2%=24,000 | 9,000 | 差額+15,000を繰入 |
| 例2:売掛金650,000円に2% | 650,000×2%=13,000 | 17,000 | 差額−4,000を戻入 |
| 例3:売掛金450,000円に3% | 450,000×3%=13,500 | 0 | 全額13,500を繰入 |
例1:残高が設定額より少ない(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒引当金繰入 | 15,000 | 貸倒引当金 | 15,000 |
例2:残高が設定額より多い(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒引当金 | 4,000 | 貸倒引当金戻入 | 4,000 |
戻入は、前期に見積もりすぎた分を戻す収益です。例2では、引当金を4,000円減らして残高を13,000円にそろえます。どのケースでも、仕訳のあとの貸倒引当金の残高が設定額と一致していれば正解です。
▶ 動画で確認する(2級講義 2:01〜 差額補充法──差額だけを動かす)
設定の対象になる債権|2027年度は手形が範囲外に
3級で貸倒引当金の対象になりうる主な債権と、年度による範囲の違いは次のとおりです。どの債権に設定するかは、問題文の指示に従います。
| 債権 | 2026年度(2027年3月まで) | 2027年度(2027年4月から) |
|---|---|---|
| 売掛金 | 範囲内 | 範囲内 |
| クレジット売掛金 | 範囲内 | 範囲内(キャッシュレス決済を含むと明記) |
| 電子記録債権 | 範囲内 | 範囲内(売掛金と同じ範疇に整理) |
| 受取手形 | 範囲内 | 範囲外(3級から手形を削除) |
2027年度適用の出題区分表では、3級から「手形」が削除されます。2026年11月15日の第174回と2027年2月28日の第175回は現行の範囲なので、受取手形が対象に含まれる問題もありえます。改定の全体像は2027年度の出題区分表改定のまとめ、債権それぞれの仕訳は電子記録債権・債務の仕訳とクレジット売掛金と未収入金の違いで確認できます。
2級では個別評価と一括評価に分かれる
3級では、対象の債権全体に1つの実績率を掛けます。2級では、特定の得意先の債権を個別に見積もる個別評価と、残りの債権をまとめて実績率で見積もる一括評価を組み合わせます。どちらも、3級の差額補充法が土台になります。
▶ 動画で確認する(2級講義 4:48〜 個別評価と一括評価はこの順番で)
貸倒れの仕訳は3パターン|判定は「いつの債権か」
債権が貸し倒れたときの仕訳は、その債権がいつ発生したかと、貸倒引当金の残高で3パターンに分かれます。
| パターン | 債権の発生 | 引当金の残高 | 借方に書く科目 |
|---|---|---|---|
| ① | 当期 | 関係なし | 貸倒損失 |
| ② | 前期以前 | 貸倒額以上ある | 貸倒引当金 |
| ③ | 前期以前 | 貸倒額より少ない | 貸倒引当金(残高まで)と貸倒損失(不足分) |
当期の債権に引当金を使えないのは、前期末の引当金が「前期末に残っていた債権」のために見積もった金額だからです。当期に生まれた債権は、その見積もりの対象に入っていません。
設例(3つとも、貸倒れ直前の貸倒引当金の残高は20,000円)
①当期に販売した商品の売掛金60,000円が貸し倒れた。
②前期に販売した商品の売掛金15,000円が貸し倒れた。
③前期に販売した商品の売掛金32,000円が貸し倒れた。
①当期に発生した債権(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒損失 | 60,000 | 売掛金 | 60,000 |
②前期の債権・引当金で足りる(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒引当金 | 15,000 | 売掛金 | 15,000 |
③前期の債権・引当金が足りない(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒引当金 | 20,000 | 売掛金 | 32,000 |
| 貸倒損失 | 12,000 | ||
③は、引当金の残高20,000円をすべて取り崩し、足りない12,000円を貸倒損失にします。講義#28では、前期発生と当期発生で科目が変わる理由を、この3パターンに沿って説明しています。
1年間の流れで確認|期中の取崩しが決算の繰入額を変える
差額補充法で比べる「残高」は、期中に取り崩したあとの残高です。期中の貸倒れと決算の設定がどうつながるかを、1年間の流れで確認します。
設例(決算日は3月31日)
期首の貸倒引当金は24,000円(前期末の設定額)だった。当期に次の貸倒れがあった。
6月:前期に発生した売掛金18,000円/11月:当期に発生した売掛金7,000円/1月:前期に発生した売掛金10,000円。決算では、期末の売掛金1,100,000円に対して2%を差額補充法で設定する。
| 時点 | 出来事 | 仕訳 | 引当金の残高(円) |
|---|---|---|---|
| 期首 | 前期末の設定額 | − | 24,000 |
| 6月 | 前期の売掛金18,000円が貸倒れ | 貸倒引当金18,000/売掛金18,000 | 6,000 |
| 11月 | 当期の売掛金7,000円が貸倒れ | 貸倒損失7,000/売掛金7,000 | 6,000 |
| 1月 | 前期の売掛金10,000円が貸倒れ | 貸倒引当金6,000と貸倒損失4,000/売掛金10,000 | 0 |
| 決算 | 1,100,000×2%=22,000を設定 | 貸倒引当金繰入22,000/貸倒引当金22,000 | 22,000 |
決算直前の残高は0円なので、設定額22,000円の全額を繰り入れます。期首の24,000円と比べて「2,000円の戻入」としてしまうのが典型的な誤りです。当期の費用は、貸倒損失11,000円(7,000+4,000)と貸倒引当金繰入22,000円の合計33,000円になります。
ポイント
差額補充法の「残高」は、決算整理前の残高試算表に載っている金額です。期中に取崩しがあれば、期首の金額とは違っています。
前期以前に貸倒処理した債権を回収したら?償却債権取立益の仕訳
前期以前に貸倒れとして処理した債権は、帳簿からすでに消えています。その後に回収できた場合は、売掛金も貸倒引当金も使わず、償却債権取立益という収益で処理します。
例
前期に貸倒れとして処理した売掛金40,000円のうち、12,000円が当期に普通預金へ振り込まれた。
前期に貸倒処理した債権の回収(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 12,000 | 償却債権取立益 | 12,000 |
| 貸方の候補 | 使えるか | 理由 |
|---|---|---|
| 売掛金 | 使えない | 前期の貸倒れの仕訳で、すでに帳簿から消えている |
| 貸倒引当金 | 使えない | 将来の貸倒れに備える勘定で、回収とは関係がない |
| 償却債権取立益 | 使う | 消えた債権が戻ってきたことによる収益 |
一方、当期に貸倒れとして処理した債権を同じ期のうちに回収した場合は、償却債権取立益ではなく、当期の貸倒れの仕訳を取り消す考え方になります。問題文で、いつ貸倒処理したかを必ず確認してください。
よくある間違いと、なぜ間違えるのか
- 当期に発生した債権の貸倒れに貸倒引当金を使う:「貸倒れ=引当金を取り崩す」と一括りに覚えているためです。引当金は前期末の債権のための見積もりなので、当期の債権には使えません。
- 決算で設定額の全額を繰り入れる:帳簿に残高があることを見落としているためです。差額補充法は差額だけを動かします。
- 期首の残高と比べて差額を出す:期中の取崩しを反映していないためです。決算整理前の残高と比べます。
- 戻入を、繰入の金額を減らす形で書く:戻入を繰入の反対と覚えているためです。残高が多すぎるときは、引当金を減らして貸倒引当金戻入(収益)を計上します。
- 前期に貸倒処理した債権の回収を、売掛金の減少で書く:債権がまだ帳簿に残っていると考えるためです。消えた債権の回収なので、償却債権取立益です。
- 実績率を対象外の債権にも掛ける:問題文の対象の指定を読み飛ばすためです。どの債権の期末残高に設定するかを先に確かめます。
とくに差がつく2つを、誤答と正答で並べます。
| 場面 | 誤った仕訳 | 正しい仕訳 |
|---|---|---|
| 当期の売掛金60,000円が貸倒れ(引当金の残高20,000円) | 貸倒引当金20,000と貸倒損失40,000/売掛金60,000 | 貸倒損失60,000/売掛金60,000 |
| 前期に貸倒処理した売掛金9,000円を現金で回収 | 現金9,000/売掛金9,000 | 現金9,000/償却債権取立益9,000 |
練習問題で確認する
練習問題1
得意先が倒産し、同社に対する売掛金50,000円が回収できなくなった。このうち30,000円は前期に販売した商品の代金、20,000円は当期に販売した商品の代金である。貸倒引当金の残高は40,000円である。仕訳を示しなさい。
練習問題1の解答と解説を見る
練習問題1の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒引当金 | 30,000 | 売掛金 | 50,000 |
| 貸倒損失 | 20,000 | ||
前期分の30,000円は、引当金の残高40,000円で足りるので貸倒引当金を取り崩します。当期分の20,000円は、引当金の対象外なので貸倒損失です。同じ得意先の債権でも、発生した期で分けて考えます。
練習問題2
決算にあたり、売掛金の期末残高980,000円と電子記録債権の期末残高420,000円に対して、貸倒実績率1.5%で貸倒引当金を設定する(差額補充法)。決算整理前の貸倒引当金の残高は23,500円である。決算整理仕訳を示しなさい。
練習問題2の解答と解説を見る
練習問題2の決算整理仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒引当金 | 2,500 | 貸倒引当金戻入 | 2,500 |
設定額は(980,000+420,000)×1.5%=21,000円です。残高23,500円のほうが2,500円多いので、2,500円を戻し入れます。仕訳のあとの残高は23,500−2,500=21,000円で、設定額と一致します。
練習問題3
前期に貸倒れとして処理した売掛金のうち、9,000円を現金で回収した。仕訳を示しなさい。
練習問題3の解答と解説を見る
練習問題3の仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 9,000 | 償却債権取立益 | 9,000 |
前期に帳簿から消した債権の回収なので、償却債権取立益(収益)で処理します。売掛金や貸倒引当金は使いません。
練習問題4
期首の貸倒引当金は15,000円だった。期中に、前期に発生した売掛金9,000円が貸し倒れ、貸倒引当金を取り崩して処理済みである。決算で、期末の売掛金700,000円に対して2%の貸倒引当金を差額補充法で設定する。決算整理仕訳を示しなさい。
練習問題4の解答と解説を見る
練習問題4の決算整理仕訳(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒引当金繰入 | 8,000 | 貸倒引当金 | 8,000 |
設定額は700,000×2%=14,000円です。決算整理前の残高は、期首15,000円から期中の取崩し9,000円を引いた6,000円です。差額14,000−6,000=8,000円を繰り入れます。期首の15,000円と比べて1,000円の戻入とするのは誤りです。
まとめ
- 貸倒引当金は、決算で債権の回収不能額を見積もる「資産のマイナス」の勘定
- 決算は差額補充法。設定額−残高がプラスなら繰入、マイナスなら戻入
- 貸倒れは「いつの債権か」で判定。当期分は貸倒損失、前期以前の分は引当金を取り崩し、不足は貸倒損失
- 比べる残高は、期中の取崩しを反映した決算整理前の金額
- 前期以前に貸倒処理した債権の回収は償却債権取立益。2027年度から手形は3級の範囲外
次の一歩として、決算整理全体の中での位置づけを簿記3級の決算整理仕訳(8つの型)で、修正記入欄への書き方を精算表の書き方で確認しておくと、第3問で手が止まりません。貸借対照表での控除の見せ方は財務諸表の作り方で扱っています。講義で流れを追いたい人は、簿記3級の無料講義 全50本の一覧から#28と#29を続けて見ると、期中の貸倒れと決算の設定が一続きになります。2級に進んだら、2級の引当金の仕訳で引当金全体に広げます。
動画で学ぶ|貸倒れと貸倒引当金の講義
この記事の講義(簿記3級 #29・6:08)
6:08【簿記3級 #29】貸倒引当金の設定|差額補充法の計算と仕訳設定額=期末債権 × 貸倒実績率 / 差額補充法は 設定額 −残高 の差額だけを繰り入れる / 残高のほうが多ければ 貸倒引当金戻入 / 貸倒引当金は資産のマイナス(評価勘定)▶ YouTubeで見るあわせて見たい動画
よくある質問
差額補充法とは何ですか?
決算で設定すべき貸倒引当金の金額と、帳簿に残っている貸倒引当金の差額だけを計上する方法です。設定額のほうが大きければ貸倒引当金繰入、残高のほうが大きければ貸倒引当金戻入を計上します。
貸倒損失と貸倒引当金はどう使い分けますか?
当期に発生した債権の貸倒れは貸倒損失、前期以前に発生した債権の貸倒れは、まず貸倒引当金を取り崩します。引当金の残高が足りない部分は貸倒損失にします。
貸倒引当金戻入はどんなときに出てきますか?
決算で、貸倒引当金の残高が今回の設定額を上回っているときです。見積もりすぎた差額を戻し、収益として計上します。
償却債権取立益とは何ですか?
前期以前に貸倒れとして処理した債権を、その後に回収したときに使う収益の勘定です。債権は帳簿から消えているので、売掛金や貸倒引当金は使いません。
受取手形にも貸倒引当金を設定しますか?
2026年度(2027年3月まで)の試験では、問題文で対象に含めると指示されれば設定します。2027年度適用の出題区分表では3級から手形が削除されるため、2027年4月以降の3級では受取手形は範囲外です。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。