
【広告について】本記事には、当サイトが広告収益を得るリンク(アフィリエイト広告)が含まれる場合があります。掲載内容は各社の公式情報を確認のうえ編集部が作成しており、広告の有無によって評価を変えることはありません。
「会計ソフトを使うなら簿記の知識は要らない」と言われます。半分は本当で、半分は誤解です。日々の記帳では、たしかに仕訳を切る必要はほとんどありません。銀行口座を連携すれば明細が自動で取り込まれ、勘定科目の候補まで提示されます。ところが年に一度、必ず簿記の知識が要る場面が来る。決算です。この記事では、確定申告までの工程を6つに分け、それぞれで必要な知識のレベルを整理します。
工程ごとに必要な知識レベル
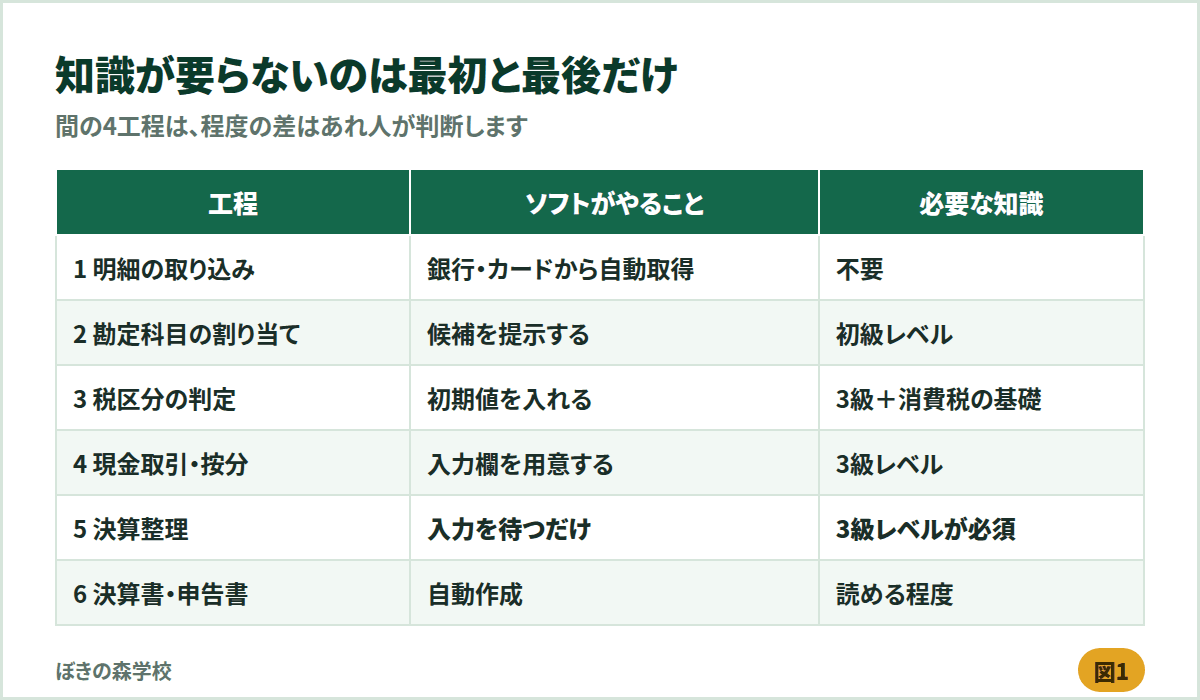
| 工程 | ソフトがやること | 必要な知識 |
|---|---|---|
| 1 明細の取り込み | 銀行・カードから自動取得 | 不要 |
| 2 勘定科目の割り当て | 候補を提示する | 初級レベル(費用か資産かの判断) |
| 3 税区分の判定 | 初期値を入れる | 3級+消費税の基礎 |
| 4 現金取引・按分の入力 | 入力欄を用意する | 3級レベル |
| 5 決算整理 | 入力を待つ | 3級レベルが必須 |
| 6 決算書・申告書の作成 | 自動作成 | 読める程度(作成は不要) |
知識が要らないのは1と6だけです。2から5までは、程度の差はあれ人が判断します。そしていちばん深い判断が要るのが5の決算整理。ここはソフトが自動でやってくれません。金額を計算して入力するのは人です。
自動仕訳が間違えるところ
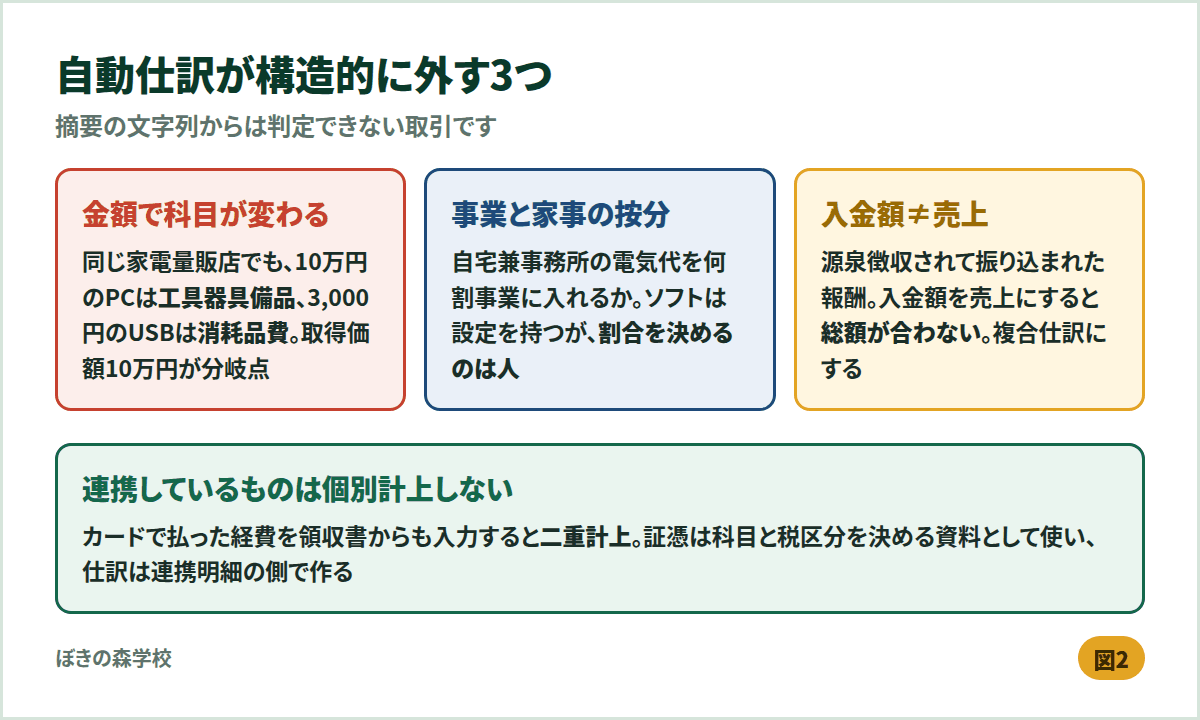
自動で提示される勘定科目は、過去の入力履歴と摘要の文字列から推測されたものです。よく当たりますが、構造的に当てられない場面があります。
同じ店で買っても科目が変わるもの
家電量販店での支払いは、10万円のノートパソコンなら工具器具備品、3,000円のUSBメモリなら消耗品費です。摘要の文字列は同じなので、ソフトは金額から推測するしかない。取得価額が10万円以上か未満かは税務上の分岐点で、ここを間違えると減価償却の要否が変わります。この判断は人がやります。
事業と家事の按分
自宅兼事務所の電気代を何割事業に入れるか。ソフトは按分の設定を持っていますが、割合そのものを決めるのは人です。根拠のない割合を入れると、あとで説明できません。
入金額と売上が一致しない取引
報酬から源泉所得税が引かれて振り込まれる場合、入金額をそのまま売上にすると売上が過少になります。正しくは売上を総額で計上し、差し引かれた分を仮払税金等として処理する。連携で取り込まれる明細には振込額しか出てこないので、ここは自分で複合仕訳にする必要があります。
二重計上に注意
銀行やカードを連携している場合、その支払いを領収書からもう一度手で入力すると二重計上になります。証憑は勘定科目や税区分を決める資料として使い、仕訳は連携明細の側で作る。これを守らないと、残高が合わなくなります。
決算整理でつまずく理由
1年分の記帳が終わっても、そのままでは決算書になりません。期末にしかできない調整があるからです。
- 棚卸資産の計上(期末に残っている在庫を資産に振り替える)
- 減価償却費の計上(取得価額を耐用年数に配分する)
- 前払費用・未払費用の整理(期間のずれを合わせる)
- 貸倒引当金の設定(要件に該当する場合)
- 家事按分の反映
いずれも簿記3級で学ぶ論点です。ソフトには入力する画面が用意されていますが、何を入力すべきかはソフトが教えてくれません。たとえば減価償却なら、取得価額・取得年月・耐用年数・償却方法を入れる必要があり、そもそも「これは資産に計上して償却する対象なのか」の判断が先にあります。
ここでよくあるのが、決算整理を飛ばして申告してしまうケースです。数字は出るので申告自体はできてしまう。ただし在庫が計上されていなければ利益が過少になり、減価償却が漏れていれば逆に過大になります。3級の決算整理の考え方は減価償却の仕訳を整理した記事で確認できます。
消費税で判断が要る場面
勘定科目と並んで、人が判断する必要があるのが税区分です。会計ソフトは取引ごとに初期値を入れてくれますが、そのままでよいとは限りません。
たとえば同じ「支払手数料」でも、振込手数料は課税仕入れ、印紙代は非課税、海外のサービス利用料は取引の内容によって扱いが変わります。給与は不課税ですが、外注費は課税仕入れ。この区別は摘要の文字列からは判定できないため、初期値が実態と合っているかを人が見ることになります。
免税事業者であれば消費税の申告自体が不要なので、この判断は当面必要ありません。ただし課税事業者になった年から急に必要になります。売上が伸びている事業者ほど、早めに税区分を意識して入力しておくと、切り替わった年の作業が軽くなります。
インボイス制度の下では、仕入税額控除を受けるために適格請求書の保存が必要になる場面があります。会計ソフト側には登録番号の有無を管理する機能が用意されていますが、取引先がどの区分に該当するかを最終的に判断するのは事業者です。制度対応の内容は更新されるため、利用中のソフトの対応状況は公式の案内で確認してください。
どのレベルまで学べば足りるか
| あなたの状況 | 目安 | 理由 |
|---|---|---|
| 売上が数百万円、取引がシンプル | 簿記初級〜3級の前半 | 費用か資産かの判断と、消費税の基本が分かれば運用できる |
| 在庫がある/固定資産を買った | 3級(決算整理まで) | 棚卸と減価償却は自分で判断する必要がある |
| 従業員を雇っている | 3級+源泉徴収の実務 | 預り金の処理と納付が絡む |
| 法人化を検討している | 2級 | 法人の決算は個人事業より論点が増える |
| 税理士に依頼する予定 | 3級 | 依頼先の質問に答えられるレベルは必要 |
いちばん多いのが2行目です。在庫か固定資産のどちらかがあるなら、3級を決算整理まで通しておく価値があります。学習量は80〜110時間、期間にして2〜4か月。毎年の申告を自分で完結させるつもりなら、その投資は1年で回収できます。
逆に、税理士に依頼する場合でも3級程度は要ります。依頼していても、資料の分け方や「これは経費になりますか」という質問のやりとりは発生する。用語が通じるかどうかで、やりとりの回数が変わります。
ソフト側で確認しておくこと
マネーフォワード クラウド確定申告の場合、銀行やクレジットカードなど2,300以上のサービスと連携して明細を自動取得し、確定申告書の第一表から第四表、青色申告決算書または収支内訳書までを自動で作成できます。アプリからe-Taxでの電子申告にも対応しています。無料トライアルは1か月です。
導入前に見ておきたいのは、自分の使っている金融機関が連携対象かどうか、そしてレシートの保存方法です。同ソフトはレシート撮影によるスキャナ保存と、電子データのままの保存に対応しています。制度対応の内容は更新されるため、契約前に マネーフォワード クラウド確定申告の公式サイト で最新の記載を確認してください。
3社の料金比較は個人事業主向け会計ソフトを比べた記事にまとめています。
まとめ
- 知識が不要なのは明細の取り込みと申告書の作成だけ。間の工程は人が判断する
- 自動仕訳が構造的に当てられないのは、金額で科目が変わるもの・家事按分・源泉徴収がある入金
- 連携している支払いを領収書から二重に入力しない。仕訳は連携明細の側で作る
- 決算整理はソフトが自動でやらない。棚卸・減価償却・期間のずれの調整は3級の論点
- 在庫か固定資産があるなら、3級を決算整理まで通しておくと毎年の申告が安定する
動画で学ぶ|会計ソフトの前に簿記のしくみ
おすすめの講義(簿記3級 #01・8:53)
 8:53【簿記3級 #01】簿記は何のためにある?|貸借対照表と損益計算書簿記の目的は「財政状態」と「経営成績」を数字で示すこと / 貸借対照表=資産・負債・純資産、損益計算書=収益・費用 / 5つの要素と、ホームポジション(左か右か)の決まり方 / 取引→仕訳→転記→試算表→決算という1年の流れ▶ YouTubeで見る
あわせて見たい動画
よくある質問
会計ソフトを使うのに簿記の知識は必要ですか?
日々の記帳だけなら、ほとんど不要です。銀行やカードを連携すれば明細が自動で取り込まれ、勘定科目の候補も提示されます。ただし決算整理(棚卸・減価償却・前払や未払の調整)はソフトが自動でやらないため、ここで簿記3級レベルの知識が必要になります。在庫や固定資産がある事業では特に影響が大きくなります。
自動で提示される勘定科目をそのまま使ってよいですか?
多くは問題ありませんが、確認が要る場面があります。取得価額が10万円以上のものは資産として計上し減価償却する必要があり、同じ店の支払いでも金額によって科目が変わります。また源泉徴収されて振り込まれた報酬は、入金額をそのまま売上にすると総額が合いません。
レシートを撮影すれば入力しなくてよいのですか?
撮影は保存と読み取りのためのもので、連携している支払いについては仕訳を新たに起こさないでください。カードで払った経費をレシートからも入力すると二重計上になります。証憑は勘定科目や税区分を決める資料として使い、仕訳は連携明細の側で作るのが原則です。
税理士に頼むなら簿記は不要ですか?
不要ではありません。依頼していても、資料の分け方や取引内容の確認のやりとりは発生します。3級程度の用語が分かるだけで、やりとりの回数と時間が変わります。また、出てきた決算書を読んで異常に気づけるかどうかは、事業を続けるうえで意味のある差になります。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月6日(会計ソフトの機能・料金・制度対応は各社の公式サイトで最新情報をご確認ください)
※税務・法令に関する記述は一般的な解説であり、個別の会計処理や経費性の判断は税理士等の専門家にご相談ください。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。

コメント
コメント一覧 (1件)
[…] の判断は人がします。3級を学んでおくと、この1月の作業が一気に楽になります。必要な知識の範囲は会計ソフトを使うのに簿記の知識がどこまで要るかを整理した記事にまとめました。 […]