【広告について】本記事には、当サイトが広告収益を得るリンク(アフィリエイト広告)が含まれる場合があります。掲載内容は各社の公式情報を確認のうえ編集部が作成しており、広告の有無によって評価を変えることはありません。
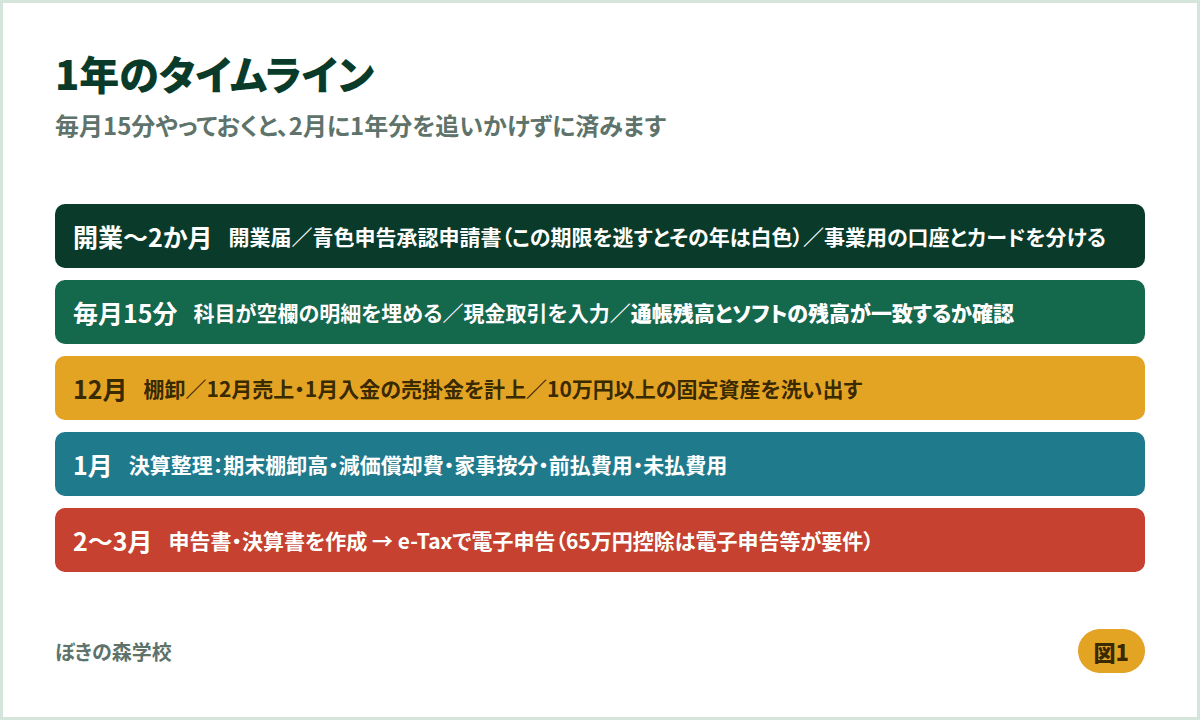
確定申告が大変になるかどうかは、2月に決まるのではありません。前年の春に決まります。開業した時期にやっておくことと、毎月やっておくことがあり、それを飛ばした人が2月に苦しむ。この記事は、個人事業主が会計ソフトを使って確定申告を終えるまでを時系列で追ったものです。青色申告を前提にしています。日付や金額は2026年9月6日時点で確認したもので、期限は年によって変わるため必ず国税庁の案内をご確認ください。
開業したら最初にやる2つの届出
| 届出 | いつまで | 出さないとどうなるか |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 開業から1か月以内 | 事業所得としての申告に支障が出る場合がある |
| 所得税の青色申告承認申請書 | 開業から2か月以内(その年から青色にする場合) | その年は白色申告になり、青色申告特別控除が受けられない |
2つ目の期限を逃すと、その年は取り返しがつきません。青色申告特別控除は要件を満たせば最大65万円の所得控除になるため、影響は小さくない。開業したらこの2枚を先に出す、と覚えてしまうのが安全です。
あわせて、事業用の銀行口座とクレジットカードを分けてください。生活費と混ざった口座を1年分あとから仕分けるのは、想像より重い作業です。会計ソフトの連携も、事業用口座だけを繋いだほうが明細が濁りません。
毎月やること(15分)
会計ソフトを入れたら、月に一度だけ画面を開く習慣を作ります。やることは3つです。
- 連携で取り込まれた明細のうち、勘定科目が空欄または「未確定」のものを埋める
- 現金で払ったもの、連携していない口座の取引を入力する
- 通帳の残高と、ソフト上の残高が一致しているか確認する
3つ目がいちばん大事です。残高が合っていれば、その月の記帳は基本的に正しい。合わないなら、二重に入力しているか、取り込み漏れがあるかのどちらかです。ここを毎月やっておくと、2月に1年分の不一致を追いかけずに済みます。
残高が合わない原因の8割
カードで払った経費を、連携明細と領収書の両方から入力している。これが最も多い二重計上です。連携している支払いは、証憑からの手入力をしないと決めてください。
12月にやること
年末は締めの準備期間です。年をまたぐと修正が面倒になるものを、この時期に片づけます。
- 棚卸:12月31日時点で残っている商品・材料を数え、金額を出す。在庫がある事業では必須
- 売掛金・買掛金の確認:12月に売上が立って入金が1月になるものは、12月の売上として計上する
- 固定資産の確認:その年に買った10万円以上のものを洗い出す
- 領収書の整理:紙で残っているものをまとめる。電子取引のデータは電子のまま保存する
2つ目は簿記でいう発生主義の話です。入金の月ではなく、売上が確定した月で計上します。会計ソフトの連携明細は入金ベースで入ってくるので、ここは自分で調整する必要があります。
1月:決算整理を入れる
1年分の記帳が終わったあと、決算のための調整を入れます。ここが会計ソフトの自動化が届かない部分です。
| 調整 | やること | 簿記の論点 |
|---|---|---|
| 期末商品棚卸高 | 12月31日の在庫金額を入力 | 売上原価の算定 |
| 減価償却費 | 取得価額・取得月・耐用年数を登録して計算 | 減価償却 |
| 家事按分 | 家賃・光熱費・通信費の事業割合を設定 | — |
| 前払費用 | 翌年分を先払いしたものを資産へ振り替え | 費用の繰延べ |
| 未払費用 | 年内に発生して未払のものを費用に計上 | 費用の見越し |
右列を見ると、簿記3級の決算整理でやっている内容とほぼ同じです。ソフトには入力画面がありますが、何を入れるべきかの判断は人がします。3級を学んでおくと、この1月の作業が一気に楽になります。必要な知識の範囲は会計ソフトを使うのに簿記の知識がどこまで要るかを整理した記事にまとめました。
2月〜3月:申告書を作って提出する
決算整理まで終われば、ここから先はソフトの領分です。マネーフォワード クラウド確定申告の場合、確定申告書の第一表・第二表・第三表・第四表と、青色申告決算書(白色なら収支内訳書)が自動で作成されます。アプリからe-Taxで電子申告すれば、税務署へ行かずに完結します。
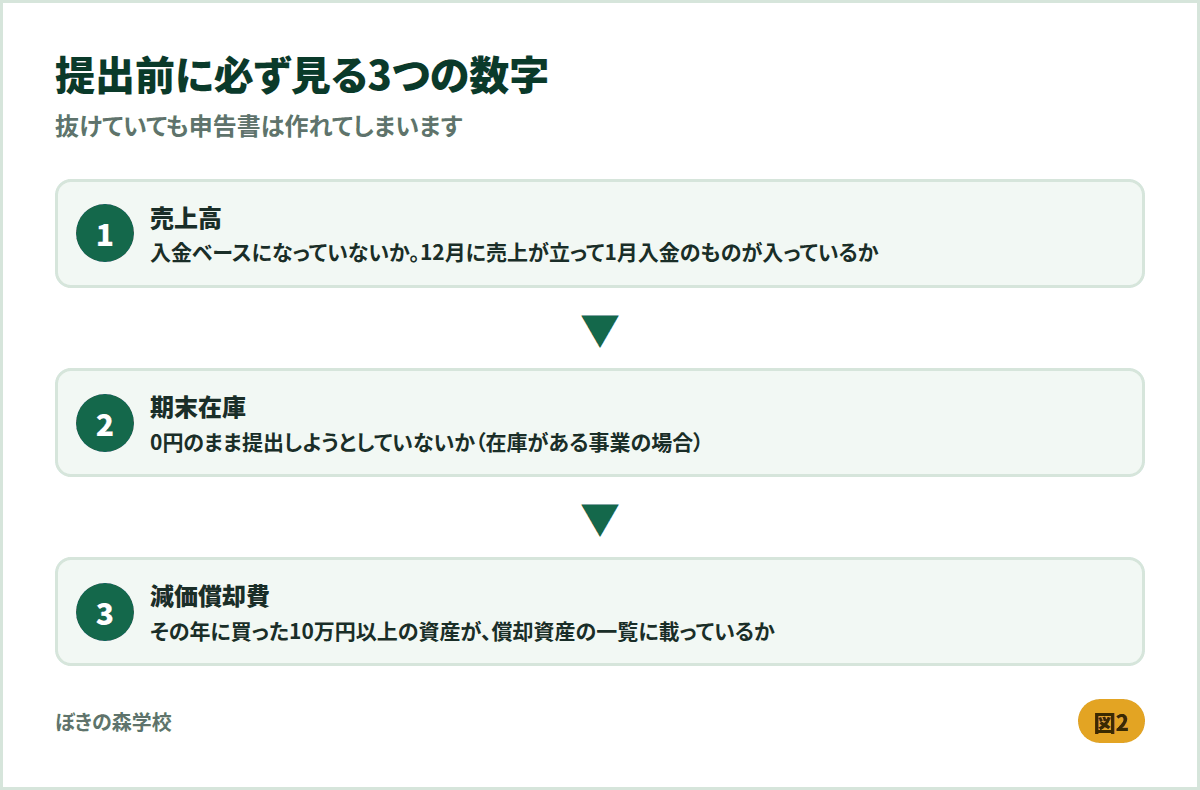
提出前に見ておくべき数字は3つあります。
- 売上高:入金ベースになっていないか。12月分の売掛金が入っているか
- 期末在庫:0円のまま提出しようとしていないか(在庫がある事業の場合)
- 減価償却費:その年に買った資産が償却資産の一覧に載っているか
この3つが抜けていても、申告書自体は作れてしまいます。数字が出るからといって正しいとは限らない。ここが会計ソフトを使ううえでいちばん怖いところです。
なお、青色申告特別控除の65万円を受けるには、e-Taxによる電子申告または電子帳簿保存の要件を満たす必要があります。紙で提出すると控除額が下がるため、電子申告を選ぶ意味は金額としても大きい。要件は年度によって変わることがあるので、国税庁の案内で確認してください。
ソフトを選ぶタイミング
理想は開業月です。1月分から連携で自動取得できていれば、あとは月15分の確認で1年が終わります。年の途中から入れる場合は、それ以前の明細を手で入れるか、期首残高として一括で入れる作業が発生します。
マネーフォワード クラウド確定申告には1か月の無料トライアルがあり、パーソナルプラン相当の機能を試せます。銀行やクレジットカードなど2,300以上のサービスと連携でき、自分の使っている金融機関が対象かどうかは試用期間に確認できます。プランと料金は 公式サイト で確認してください。他社との比較は個人事業主向け会計ソフトを3年総額で比べた記事にあります。
まとめ
- 青色申告承認申請書は開業から2か月以内。逃すとその年は白色になる
- 事業用の口座とカードを分ける。連携する口座は事業用だけにする
- 毎月15分、科目の割り当てと残高の一致確認をする。合えばその月は正しい
- 12月に棚卸と売掛金・買掛金の確認、1月に決算整理を入れる
- 提出前に売上高・期末在庫・減価償却費の3つを確認する。抜けていても申告書は作れてしまう
動画で学ぶ|確定申告の前に簿記のしくみ
おすすめの講義(簿記3級 #01・8:53)
 8:53【簿記3級 #01】簿記は何のためにある?|貸借対照表と損益計算書簿記の目的は「財政状態」と「経営成績」を数字で示すこと / 貸借対照表=資産・負債・純資産、損益計算書=収益・費用 / 5つの要素と、ホームポジション(左か右か)の決まり方 / 取引→仕訳→転記→試算表→決算という1年の流れ▶ YouTubeで見る
あわせて見たい動画
よくある質問
会計ソフトを年の途中から入れても間に合いますか?
間に合います。ただし導入前の期間の取引を、手で入力するか期首残高として登録する作業が発生します。連携機能で過去の明細を取得できる範囲は金融機関によって異なるため、早く入れるほど作業は軽くなります。理想は開業月、遅くとも年内の導入をおすすめします。
青色申告特別控除の65万円を受けるには何が必要ですか?
複式簿記による記帳と、e-Taxによる電子申告または電子帳簿保存の要件を満たすことが必要です。紙で提出する場合は控除額が下がります。要件は改正されることがあるため、申告前に国税庁の案内で最新の内容をご確認ください。個別の適用可否は税理士等にご相談ください。
プライベートの口座も連携したほうがよいですか?
おすすめしません。事業と関係のない明細まで取り込まれ、毎月の確認作業が増えます。事業用の口座とカードを分け、連携するのは事業用だけにするのが基本です。開業時に分けておくと、その後の作業量が大きく変わります。
レシートは捨ててよいですか?
保存義務があります。スキャナ保存の要件を満たして電子データで保存する方法もありますが、要件があるため事前に確認が必要です。また、電子取引でやりとりしたデータ(メールで受け取った請求書など)は、電子のまま保存することが求められます。取扱いは制度改正の影響を受けるため、国税庁の案内と利用中のソフトの対応状況をご確認ください。
簿記の資格がないと確定申告はできませんか?
資格は不要です。ただし決算整理(棚卸・減価償却・前払や未払の調整)はソフトが自動でやらないため、この部分の判断ができるかどうかで申告の正確さが変わります。簿記3級の決算整理まで学んでおくと、毎年の作業が安定します。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月6日(申告期限・控除の要件は国税庁の案内、ソフトの機能・料金は各社の公式サイトで最新情報をご確認ください)
※税務・法令に関する記述は一般的な解説であり、個別の適用可否や経費性の判断は税理士等の専門家にご相談ください。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。