
棚卸減耗損と商品評価損の問題で、どちらにどの数量と単価を掛けるのか迷っていませんか。結論は、棚卸減耗損=原価×(帳簿数量−実地数量)、商品評価損=(原価−正味売却価額)×実地数量です。ボックス図は「先に数量、次に単価」の順で描きます。この記事では、1つの設例でボックス図・決算整理仕訳5本・損益計算書の表示までを検算つきでつなげ、正味売却価額が原価を上回る場合も整理します。
この記事の内容を動画で解説しています(簿記2級 #05・9:13)
 9:13【簿記2級】棚卸減耗損と商品評価損の計算|先に数量、次に単価で第3問を守る期末商品の評価──減耗と評価損 / 消えた20個は、なぜ原価のまま?▶ YouTubeで見る
棚卸減耗損と商品評価損の違いは?
どちらも、期末に残った商品の価値が帳簿の金額より小さくなった分を費用にする科目です。違いは「何が減ったか」で、棚卸減耗損は数量、商品評価損は単価の減少を表します。
| 比べる点 | 棚卸減耗損 | 商品評価損 |
|---|---|---|
| 減ったもの | 数量(紛失・破損などで実物が帳簿より少ない) | 単価(品質低下・陳腐化などで売れる値段が原価を下回った) |
| 何と何を比べるか | 帳簿棚卸数量と実地棚卸数量 | 原価と正味売却価額 |
| 掛ける単価 | 原価 | 原価と正味売却価額の差額 |
| 掛ける数量 | 減った数量 | 実地数量(手元にある数) |
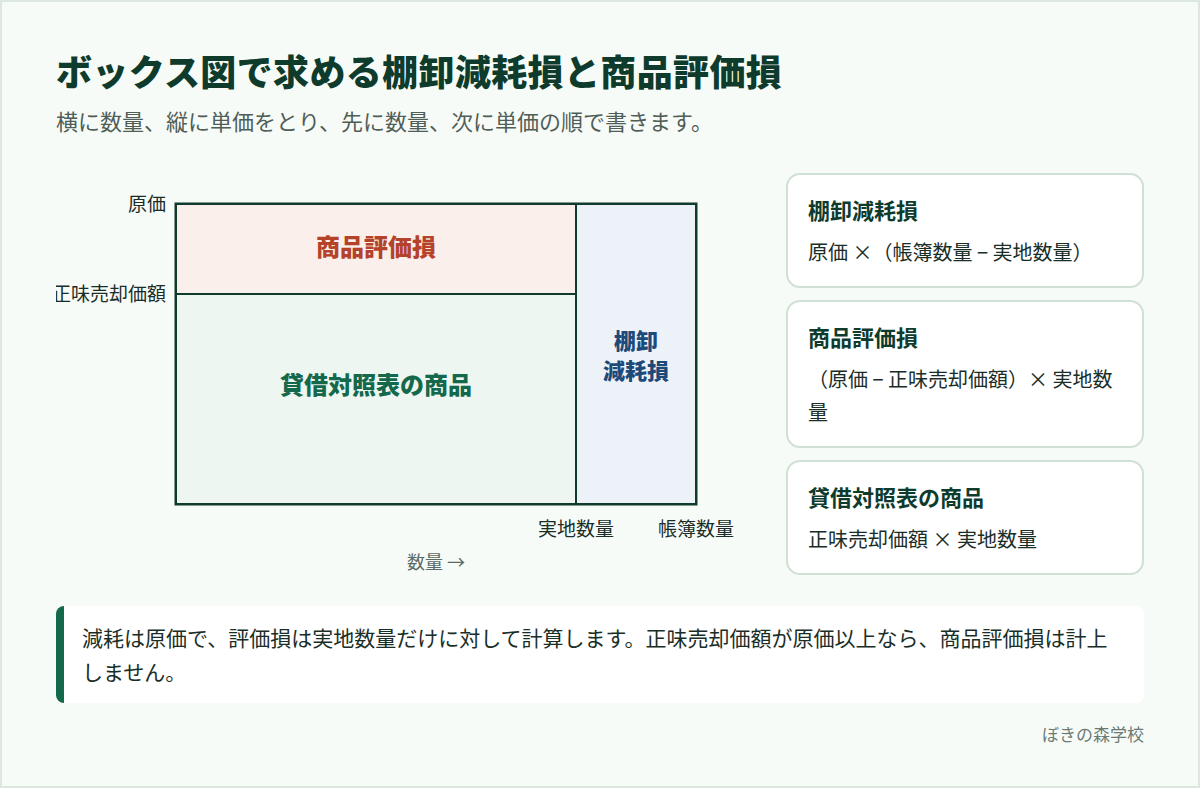
棚卸減耗損 = 原価 ×(帳簿数量 - 実地数量)
商品評価損 =(原価 - 正味売却価額)× 実地数量
正味売却価額とは、見積もった売価から、販売に直接かかる費用の見積額を差し引いた金額です。問題文で売価と販売直接経費が別々に与えられたら、先に差し引いてから原価と比べます。
ボックス図の描き方|先に数量、次に単価
ここからは1つの設例を最後まで使います。数字はすべて編集部が作成したものです。
設例
決算日の商品Xの帳簿棚卸数量は400個、実地棚卸数量は385個である。1個あたりの原価は1,200円、見積売価は1,150円で、販売に直接かかる費用は1個あたり70円と見積もられる。
- 横軸に数量をとる:右端に帳簿数量400個、その内側に実地数量385個を書く。
- 縦軸に単価をとる:上に原価1,200円、その下に正味売却価額1,080円(1,150円−70円)を書く。
- 先に数量:右側の縦長の帯(減った15個×原価1,200円)が棚卸減耗損18,000円。
- 次に単価:左上の横長の帯(下落分120円×実地385個)が商品評価損46,200円。
- 残った左下の四角(1,080円×385個)が、貸借対照表に載せる商品415,800円。
ボックス図を表の形に置き換えると、次のようになります。
| 単価\数量 | 手元にある385個 | 減った15個 |
|---|---|---|
| 1,080円〜1,200円(下落分120円) | 商品評価損 120円×385個=46,200円 | 棚卸減耗損(下の行と合わせて1,200円×15個=18,000円) |
| 0円〜1,080円 | 貸借対照表の商品 1,080円×385個=415,800円 | 棚卸減耗損(上の行と合わせて1つの帯) |
検算は、帳簿棚卸高から引いて貸借対照表の金額に着地するかで行います。帳簿棚卸高は400個×1,200円=480,000円なので、480,000−18,000−46,200=415,800円となり、左下の四角と一致します。
▶ 動画で確認する(1:19〜 期末商品の評価──減耗と評価損)
なぜ棚卸減耗損は原価で計算するのか?
迷いやすいのは、右上の角(減った15個×下落分120円=1,800円)をどちらに入れるかです。答えは棚卸減耗損です。減った15個は手元にないので、そもそも売ることができません。値下がりしたかどうかを問う前に、帳簿の値段(原価)のまま全額がなくなっています。
商品評価損は、手元にあって売れる商品について、売れる値段が下がった分を費用にするものです。だから掛ける数量は実地数量です。順番を逆にして単価を先に下げると、減耗損が16,200円(1,080円×15個)、評価損が48,000円(120円×400個)になります。合計は同じ64,200円でも内訳がずれ、表示区分が違えば段階利益まで変わります。
▶ 動画で確認する(2:18〜 消えた20個は、なぜ原価のまま?)
ポイント
先に数量(減耗損は原価で)、次に単価(評価損は実地数量で)。ボックス図の右上の角は棚卸減耗損に入ります。
決算整理仕訳は5本|売上原価への振替を忘れない
設例の続きです。期首商品棚卸高は360,000円、当期商品仕入高は2,760,000円。棚卸減耗損と商品評価損はどちらも売上原価の内訳として表示し、売上原価は仕入勘定で算定します。
①②期首・期末の商品の振替(しーくりくりしー/単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 360,000 | 繰越商品 | 360,000 |
| 繰越商品 | 480,000 | 仕入 | 480,000 |
③④棚卸減耗損と商品評価損の計上(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 棚卸減耗損 | 18,000 | 繰越商品 | 18,000 |
| 商品評価損 | 46,200 | 繰越商品 | 46,200 |
⑤売上原価(仕入勘定)への振替(単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 64,200 | 棚卸減耗損 | 18,000 |
| 商品評価損 | 46,200 | ||
②の期末商品は、実地の金額ではなく帳簿棚卸高480,000円で振り替えます。減耗損と評価損は③④で繰越商品から個別に下ろすので、②で実地の金額を使うと二重に引くことになります。
5本を終えた仕入勘定の残高(売上原価)は、360,000+2,760,000−480,000+64,200=2,704,200円です。繰越商品の残高は480,000−18,000−46,200=415,800円で、ボックス図の左下の四角と一致します。
▶ 動画で確認する(2:58〜 決算整理仕訳──5本目を忘れない)
売上原価勘定を使う場合・売上原価対立法の場合
記帳方法が変わっても、③④の減耗損・評価損の計上は同じです。変わるのは、期首・期末の振替と⑤の振替先だけです。
| 記帳方法 | 期首・期末の振替 | 減耗損・評価損の相手 | ⑤の振替先 |
|---|---|---|---|
| 三分法(仕入勘定で算定) | 仕入と繰越商品の間で振替 | 繰越商品 | 仕入 |
| 三分法(売上原価勘定で算定) | 期首商品・当期仕入を売上原価へ、期末商品を売上原価から繰越商品へ | 繰越商品 | 売上原価 |
| 売上原価対立法(販売のつど振替) | 不要(販売のたびに売上原価へ振替済み) | 商品 | 売上原価 |
三分法と売上原価対立法の違いそのものは三分法の仕訳と売上原価対立法との違い、しーくりくりしーの意味は売上原価の計算の記事で確認できます。
損益計算書と貸借対照表への表示
| 科目 | ふつうの表示 | 例外・注意 |
|---|---|---|
| 棚卸減耗損(原価性あり) | 売上原価の内訳、または販売費及び一般管理費 | どちらにするかは問題文の指示に従う |
| 棚卸減耗損(原価性なし) | 営業外費用、または特別損失 | 毎期ふつうに起きる程度を超えた減耗 |
| 商品評価損 | 売上原価の内訳 | 臨時の事象によるもので多額なら特別損失 |
原価性がある減耗とは、毎期ふつうに起きる程度の減耗のことです。試験では「棚卸減耗損は販売費及び一般管理費に表示する」のように指示が出るので、それに従います。商品評価損は、企業会計基準第9号「棚卸資産の評価に関する会計基準」で原則として売上原価とされています。
▶ 動画で確認する(4:10〜 棚卸減耗損・商品評価損の表示区分)
設例の売上高を3,900,000円とすると、損益計算書の売上原価の区分は次のとおりです。
| 区分・科目 | 金額(円) |
|---|---|
| Ⅰ 売上高 | 3,900,000 |
| Ⅱ 売上原価 1 期首商品棚卸高 | 360,000 |
| 2 当期商品仕入高 | 2,760,000 |
| 合計 | 3,120,000 |
| 3 期末商品棚卸高 | 480,000 |
| 差引 | 2,640,000 |
| 4 棚卸減耗損 | 18,000 |
| 5 商品評価損 | 46,200 |
| 売上原価 | 2,704,200 |
| 売上総利益 | 1,195,800 |
期末商品棚卸高には帳簿棚卸高480,000円を書き、そのあとに減耗損と評価損を足します。貸借対照表の商品は415,800円(正味売却価額1,080円×実地385個)で、仕訳後の繰越商品の残高と一致します。
▶ 動画で確認する(4:49〜 損益計算書の売上原価の内訳)
正味売却価額が原価を上回るとき・商品が複数あるとき
正味売却価額が原価以上なら、商品評価損は計上しません。評価益も計上せず、原価のまま据え置きます。値上がりはまだ売れていない利益なので、決算で先取りしないためです。棚卸減耗損は数量の問題なので、この場合も計上します。
商品が複数あるときは、商品ごとに原価と正味売却価額を比べます。次の例で確認します。
| 商品 | 帳簿数量・実地数量 | 原価・正味売却価額 | 減耗損・評価損 |
|---|---|---|---|
| A | 200個・194個 | 500円・460円 | 減耗損 500円×6個=3,000円、評価損 40円×194個=7,760円 |
| B | 150個・150個 | 800円・860円 | どちらもなし(原価800円×150個=120,000円のまま) |
| 合計 | - | - | 減耗損3,000円、評価損7,760円、貸借対照表の商品209,240円 |
Bの値上がり分(60円×150個=9,000円)を、Aの評価損と相殺してはいけません。相殺すると評価損が−1,240円になり、計上できない評価益を出すことになります。貸借対照表の商品は、Aが460円×194個=89,240円、Bが120,000円で、合計209,240円です。帳簿棚卸高220,000円から3,000円と7,760円を引いた金額とも一致します。
よくある間違いと、なぜ間違えるか
- 商品評価損に帳簿数量を掛ける:ボックス図の横幅を帳簿数量のまま使ってしまうためです。設例なら120円×400個=48,000円となり、1,800円過大になります。評価損を計算する前に、横幅を実地数量まで縮めます。
- 期末商品棚卸高に実地の金額を書く:実地のほうが「正しい在庫」に見えるためです。実地の金額を使ったうえで減耗損・評価損も引くと、同じ損失を二重に計上します。
- ⑤の振替を忘れる:③④で損失を計上した時点で作業が終わった気になるためです。売上原価の内訳にする指示があるのに振替を忘れると、売上原価が64,200円少なくなります。
- 正味売却価額が高い商品で評価益を出す:評価損と対になる処理があると思い込むためです。値上がりは計上せず、原価のまま据え置きます。
第3問の決算整理で精算表の形で問われたときは、修正記入欄に③④⑤をそのまま書き写します。精算表の書き方は精算表の書き方の記事で確認してください。
練習問題で確認する
練習問題1
商品Yの帳簿棚卸数量は250個、実地棚卸数量は238個、原価は1個2,000円である。見積売価は1個1,950円、販売直接経費は1個110円と見積もられる。棚卸減耗損、商品評価損、貸借対照表の商品の金額を求めなさい。
練習問題1の解答と解説を見る
棚卸減耗損24,000円、商品評価損38,080円、貸借対照表の商品437,920円です。正味売却価額は1,950−110=1,840円。先に数量で、減耗損=2,000円×(250−238)個=24,000円。次に単価で、評価損=(2,000−1,840)円×238個=38,080円。商品は1,840円×238個=437,920円で、帳簿棚卸高500,000−24,000−38,080=437,920円と一致します。
練習問題2
期首商品棚卸高は150,000円である。期末の帳簿棚卸数量は300個(原価1個600円)、実地棚卸数量は292個、正味売却価額は1個570円だった。棚卸減耗損と商品評価損はどちらも売上原価の内訳とし、売上原価は仕入勘定で算定する。決算整理仕訳を答えなさい。
練習問題2の解答と解説を見る
練習問題2の決算整理仕訳(上から①〜⑤/単位:円)
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 150,000 | 繰越商品 | 150,000 |
| 繰越商品 | 180,000 | 仕入 | 180,000 |
| 棚卸減耗損 | 4,800 | 繰越商品 | 4,800 |
| 商品評価損 | 8,760 | 繰越商品 | 8,760 |
| 仕入 | 13,560 | 棚卸減耗損 | 4,800 |
| 商品評価損 | 8,760 | ||
帳簿棚卸高は300個×600円=180,000円。減耗損は600円×8個=4,800円、評価損は30円×292個=8,760円です。繰越商品の残高は180,000−4,800−8,760=166,440円で、570円×292個と一致します。
練習問題3
期首商品棚卸高120,000円、当期商品仕入高1,500,000円、期末商品の帳簿棚卸高140,000円である。棚卸減耗損3,000円は販売費及び一般管理費に、商品評価損5,000円は売上原価の内訳に表示する。損益計算書の売上原価はいくらか。
練習問題3の解答と解説を見る
売上原価は1,485,000円です。120,000+1,500,000−140,000=1,480,000円に、売上原価の内訳とする商品評価損5,000円だけを足します。棚卸減耗損3,000円は販売費及び一般管理費に表示するので、売上原価には含めません。減耗損まで足して1,488,000円としないよう、表示区分の指示を先に確認します。
まとめ
- 棚卸減耗損は数量の減少、商品評価損は単価の下落。ボックス図は先に数量、次に単価
- 棚卸減耗損=原価×(帳簿数量−実地数量)、商品評価損=(原価−正味売却価額)×実地数量
- 決算整理は、しーくりくりしーの2本+減耗損・評価損の2本+売上原価への振替の5本。期末商品は帳簿棚卸高で振り替える
- 表示は問題文の指示に従う。商品評価損は原則として売上原価、原価性のない減耗は営業外費用か特別損失
- 正味売却価額が原価以上なら評価損も評価益も計上しない。複数の商品は商品ごとに比べる
次の一歩として、簿記2級の無料講義 全66本の一覧から商品売買の前後の講義を続けて見ておくと、第3問の決算整理で商品が出てきたときに手が止まりません。講義全体の進め方は簿記2級の無料講義66本の使い方にまとめています。
動画で学ぶ|棚卸減耗損と商品評価損の講義
この記事の講義(簿記2級 #05・9:13)
9:13【簿記2級】棚卸減耗損と商品評価損の計算|先に数量、次に単価で第3問を守る期末商品の評価──減耗と評価損 / 消えた20個は、なぜ原価のまま? / 棚卸減耗損・商品評価損の表示区分 / 損益計算書の売上原価の内訳▶ YouTubeで見るあわせて見たい動画
よくある質問
棚卸減耗損と商品評価損はどちらを先に計算しますか?
棚卸減耗損を先に計算します。減った商品は手元になく売れないので、原価のまま全額を損失にします。そのあとで、手元にある実地数量に単価の下落分を掛けて商品評価損を出します。
商品評価損は売上原価に含めますか?
原則として売上原価に含めます。臨時の事象によるもので多額の場合は特別損失とします。試験では表示の指示が出るので、仕入勘定や売上原価勘定へ振り替えるかどうかは問題文で確認してください。
正味売却価額が原価より高い場合はどうしますか?
評価替えはせず、原価のまま据え置きます。評価益は計上しません。複数の商品がある場合も、値上がりした商品の差額を、ほかの商品の評価損と相殺しないように注意します。
棚卸減耗損は損益計算書のどこに表示しますか?
毎期ふつうに起きる程度の減耗(原価性あり)なら、売上原価の内訳か販売費及び一般管理費に表示します。それを超える減耗(原価性なし)は、営業外費用か特別損失です。どれにするかは問題文の指示に従います。
執筆:ぼきの森学校 編集部 監修:公認会計士・税理士
情報確認日:2026年9月24日(試験要項・合格率は 日本商工会議所の公式サイト、改定内容は 出題区分表のページ でご確認ください)
記事中の設例・金額・想定ケースは解説のために作成したもので、実在の会社・人物・取引とは関係ありません。
「日商簿記」は日本商工会議所および各地商工会議所が実施する検定試験の名称です。本サイトは同会議所が認定・公認する教材ではありません。
内容の誤りにお気づきの際は お問い合わせフォーム からお知らせください。運営者情報・監修体制 もあわせてご覧ください。








